


结论摘要
据中企境外项目库统计,2026年9月参与方明细共89条记录,覆盖79个项目,涉及38个集团、65家二级公司、72个参与主体。中国交建以15条居首,是第二名国机集团(8条)的近两倍。

一、89条记录,五个角色
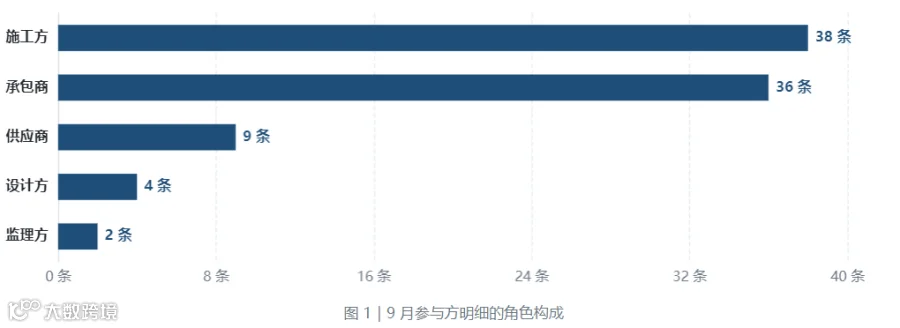
据中企境外项目库统计,2026年9月参与方明细共89条记录,按项目角色字段拆分:施工方38条、承包商36条、供应商9条、设计方4条、监理方2条。
施工方条数超过承包商,表明本月最大的进入通道并非总承包,而是专业施工。
注:此处“条数”为参与记录数,即“某主体以某角色参与某项目”。同一集团在同一项目中若承担多个角色,将产生多条记录。
二、谁在拿:三套口径下的排名

集团排名随统计口径变化,需分维度审视:
参与记录数(不去重):中国交建15、国机集团8、其他集团7、中国建筑6、中国电建6。此指标反映“出场频次”,体现活跃度。
全角色项目数(同集团同项目去重):中国交建14、国机集团7、其他集团7、中国建筑6、中国电建4。此指标反映“触角广度”。
承包商项目数(仅取承包商角色):中国交建10、中国电建4、国机集团4、中国建筑2、中国建材2。此指标反映“主承包能力”。
中国电建在不同口径中位置差异显著:记录数排第五,但承包商项目数升至第二。因其6条记录中有4条为承包商角色,极少承接分包业务。
三、中国交建:15条记录,7家二级公司
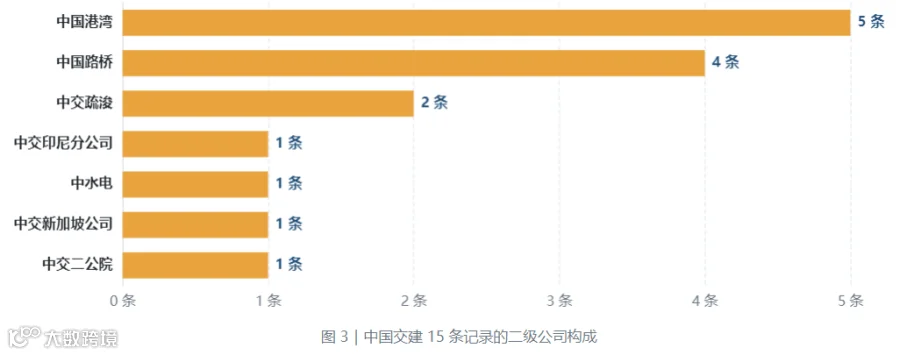
据统计,中国交建本月15条记录覆盖14个项目,角色拆分为:承包商11条、施工方3条、设计方1条。
15条记录分布在中国港湾(5条)、中国路桥(4条)、中交疏浚(2条)等7家二级公司。其中中国港湾的5条全部集中在科特迪瓦:

五项业务分属水利、交通运输、一般建筑三个一级分类,其中四项由中国港湾承接,一项由中国路桥承接。
中国交建的施工方角色集中在马尔代夫,包括南马累环礁VKL度假酒店吹填项目与AYLA酒店ROYAL岛改扩建项目,均由中交广航局承担。
总体来看,中国交建的进入方式是以二级公司为单位、按国别铺开,而非集团层面统一承接。
四、两条通道:承包集中,施工分散
承包商36条:15个集团,前三占56%
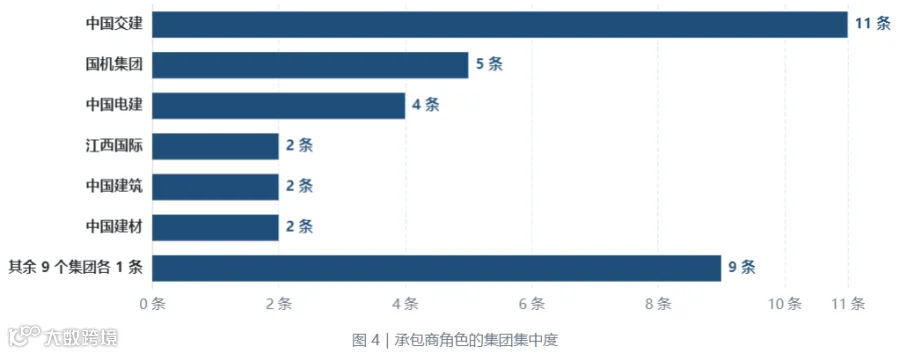
36条承包商记录分布在15个集团。中国交建11条、国机集团5条、中国电建4条,前三合计20条,占比56%。
总承包属于高集中度通道,门槛较高,具备准入资格的主体有限。
施工方38条:22个集团,12个仅1条

38条施工方记录分散在22个集团。最多的中国建筑仅4条,另有12个集团各自仅有1条记录。
专业施工属于低集中度通道,大量主体通过单一项目进入,尚未形成稳定的头部效应。
五、中小企业:走专业口,不走总包口
参与方明细中“其他集团(集团公司)”标签下共7条记录,主要为一批专业型中小企业:
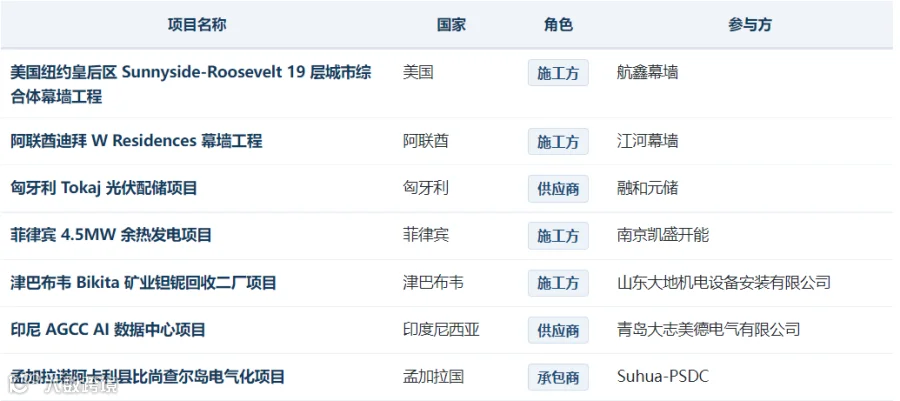
其中,航鑫幕墙、江河幕墙(幕墙),融和元储(储能设备),南京凯盛开能(余热发电),山东大地机电(机电安装),青岛大志美德(电气设备)等六家企业,均以施工方或供应商身份进入,无一以承包商身份参与。
国机集团则呈现另一种形态——8条记录跨越承包商、设计方、施工方、供应商四种角色:
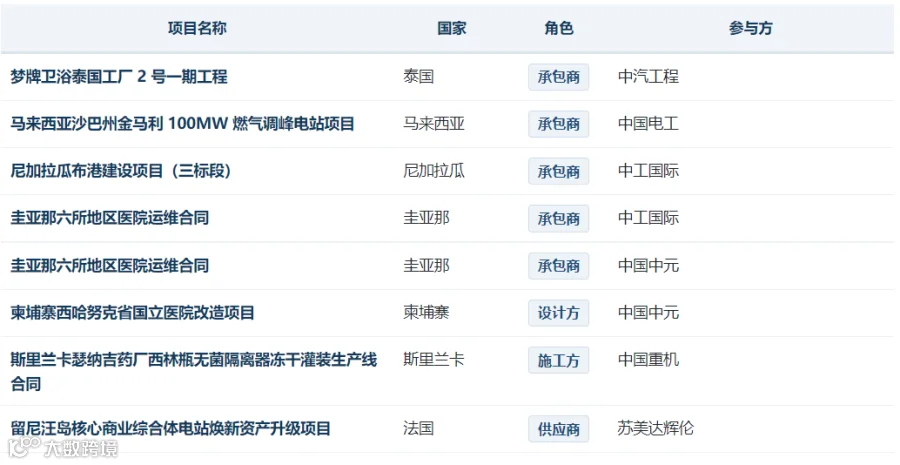
出海路径主要有两条:中小企业依靠专业能力切入单点,综合集团依靠多角色覆盖全产业链。
六、基于本月参与方记录的可操作判断
1. 按角色而非集团判断机会
中国交建15条记录中,11条为承包商,3条为施工方。同一集团在不同项目中通过不同通道进入。因此,判断合作机会应关注具体角色,而非单纯看集团排名。
2. 无总包资质的主体应走施工与供应通道
施工方38条分散在22个集团,供应商9条。这两条通道本月承载了47条记录,超过承包商的36条。幕墙、储能、机电安装类专业公司均主要通过这两条通道进入市场。
3. 头部集团的二级公司才是实际承接方
中国交建的15条记录分散在中国港湾、中国路桥、中交疏浚等7家二级公司,其中科特迪瓦5项全部由中国港湾完成。业务对接应下沉至二级公司层面。