@松果财经原创
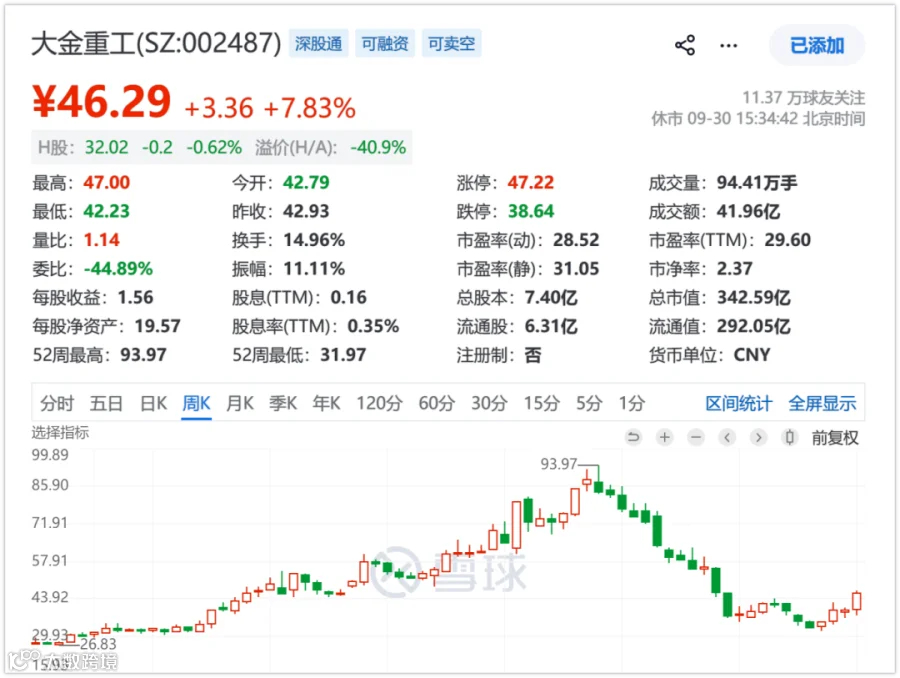
9月以来,风电板块表现活跃,大金重工、吉鑫科技、天顺风能等个股走出持续性行情。这一市场表现与风电行业今年的整体态势紧密相关。
数据显示,7月国内陆上风电招标量达21.66吉瓦,8月开标规模仍保持11.12吉瓦的高位。国家能源集团、大唐、华润、中广核等大型业主持续采购。据统计,今年前8个月,383个央国企风电项目完成整机集采定标,累计容量约105.98吉瓦,同比增长22.86%。
尽管建设端需求拉动了行业增长,但存量风电场的经营难度正在增加。龙源电力上半年风电平均利用小时数减少120小时,部分区域风资源减弱且限电增加;华润电力、甘肃能源的风电上网电价同比降幅均超过6%。
新增项目预示未来收入,但存量项目的表现提醒市场:装机规模与盈利能力之间并非始终稳定对应。国金证券研报指出,2026年上半年风电设备板块收入增长12.1%,归母净利润却下降25.6%。行业焦点正从庞大的制造与建设能力,转向如何转化为持续的发电收益及更有效的利润。
风电场经营深度影响设备价值
风电场收益实现需经过“风能转电量、电网接纳、按价出售”三个环节。设备效率影响第一环节,而限电和交易条件制约后两个环节。在后续环节受限时,单纯依靠扩大装机获取收入增长的效果明显减弱。
以节能风电为例,上半年因弃风限电损失的电量占比达20.84%。对于运营中的风电场,未售电量无法产生收入,但折旧、融资及维护成本仍需承担,导致单位有效售电量成本上升。
电价下行进一步压缩投资回报。披露数据的10家企业上半年风电加权平均电价同比下降1%至7%。业主测算项目收益时,需综合考量当地消纳条件、交易规则及实际售电价格。即便风资源和设备配置相似,并网区域不同也会导致经营结果差异巨大。
随着风电场收益承压,业主在采购风机时,除关注设备价格外,更重视停机时间、设备故障率和出力预测等长期经营指标。低采购价虽能降低初始投资,但无法替代电站投产后的经营能力。
金风科技拓展的后服务业务正契合这一需求变化。上半年,其国内外后服务在运项目容量超60吉瓦,同比增长31%,覆盖多品牌超2.1万台机组。服务对象不限于自有品牌,表明企业正面向已投入运行的存量风电场提供综合服务,而非仅局限于新机配套维修。
金风科技还提升了功率预测和电价预测能力,帮助业主安排售电、减少偏差并优化交易决策。这类能力基于设备运行和电力市场知识,旨在通过提升具体电站的经营表现来增加客户收益。
由维修设备深入至电站经营,金风科技改变了参与客户业务的深度。鉴于行业拥有庞大装机基础,增长不仅来自新建项目,更来自既有资产经营效率的改善。
此外,金风兴安盟绿色甲醇项目一期已完工,规划年产绿色甲醇25万吨,配套200万千瓦风电制绿氢示范项目,计划四季度启动交付。该项目将风电用于制氢及甲醇生产,为绿电提供了电网售电之外的工业用途,有助于解决消纳约束,形成新的业务路径。
后服务与绿色甲醇并非孤立尝试,前者减少存量资产损失,后者拓展新增电源消纳,共同回应了行业对电量去向的关注,使设备能力转化为更长期的客户关系。
大型化需通过运营和盈利检验
今年2月,金风科技主导研制的20兆瓦海上风电机组在福建并网发电,关键部件实现国产化。大型化可通过减少机组数量降低基础、安装和维护成本,具有明确的经济动因。
然而,单机容量增加也改变了部件规格、制造工艺和工程要求。整机研发突破后,供应链需完成适配,项目需经历长期运行考验。只有稳定运行并降低全生命周期成本,才能成为业主持续采购的理由。
从供应链看,大型化影响具体。日月股份因技术方向逐步明确,重启了此前暂缓的22万吨精加工项目,以使机加工能力与铸造产能匹配。这表明企业需等待技术确定性后才会进行重大投资,大型化既带来升级机会,也伴随适配成本。
整机企业利润还受合同周期影响。上半年统计的7家上市整机企业中,6家收入增长,但仍有3家亏损。当前交付机组多源自此前低价合同,新订单报价改善后的利润修复尚未完全体现在报表中。
金风科技上半年风电机组板块毛利率为11.62%,同比增加3.65个百分点;三一重能、中船科技也有改善。行业报价趋于理性为利润恢复创造条件,但各企业仍需通过具体合同兑现业绩。风电制造业需在技术和商业上同步改进:机组更大需节省足够成本,供应链投资需适配产品需求,交付规模扩大需保留支持研发和服务的利润。
价格竞争缓和的价值在于保障供应商持续投入产品验证、质量管理与售后服务。合理盈利不仅关乎设备企业自身,也关系到业主购买的设备能否获得持续保障。
海外项目反向影响供应链
上半年,运达股份海外收入同比增长426.11%至13.87亿元;三一重能海外销售收入同比增长300.11%至9.33亿元。三一重能截至8月底海外在手订单近5吉瓦,其策略是优先服务高价值客户,不参与低价竞争,强调产品可靠性和质量。
海外客户审核资质、运行表现和服务条件,因为设备选择影响多年经营。中国企业获得海外订单,需证明不仅能制造风机,还能提供持续的本地支持。
在海上基础装备领域,大金重工海外在手订单超100亿元,排产至2027年,并与欧洲客户签署覆盖至2030年的40万吨长期锁产协议,收取1400万欧元锁产费。客户愿意预付锁产费,是因为确定的生产安排对协调海上风电施工至关重要。
大金重工通过在德国、波兰等地安排码头及合作产能,统筹制造计划与目的地交付,降低了客户的协调难度。无论是整机还是基础装备,中国供应商获得业务的依据已延伸至产品之外的服务和组织能力。
海外拓展要求企业补足认证、当地服务、港口运输及工程协调能力。参与环节越多,竞争越难被简化为单项产品报价。2026年的销售增长和长期产能协议显示了进展,后续业务持续性取决于企业能否反复完成可靠交付。
综上,国内业主持续采购说明风电仍是能源投资重点,但电站收益承压和制造利润分化要求行业更重视投资回报。企业不能仅在设备出厂前竞争,还需参与运行、消纳、服务和工程交付。能够帮助业主经营好电站的服务商、能将技术进步转化为成本改善的制造商,以及能兑现海外工程安排的供应商,将在未来的竞争中占据优势。风电发展不会停止追求规模,但规模价值的实现将越来越取决于企业对客户经营的理解与参与。
本文来源:松果财经(公众号:songguocaijing1)—— 解读财经热点事件,以独特视角带你挖掘新经济时代的商业机会。