各位香港公司负责人请注意:
2025/26课税年度M类利得税报税表的延期申报截止日期临近。若贵公司财务年结日为1月、2月或3月,即属于M类纳税主体,税表提交截止日为11月16日。
正启商务提醒:请即刻确认公司是否已启动审计报税流程。尚未处理的企业应尽快安排,以免逾期产生合规风险。
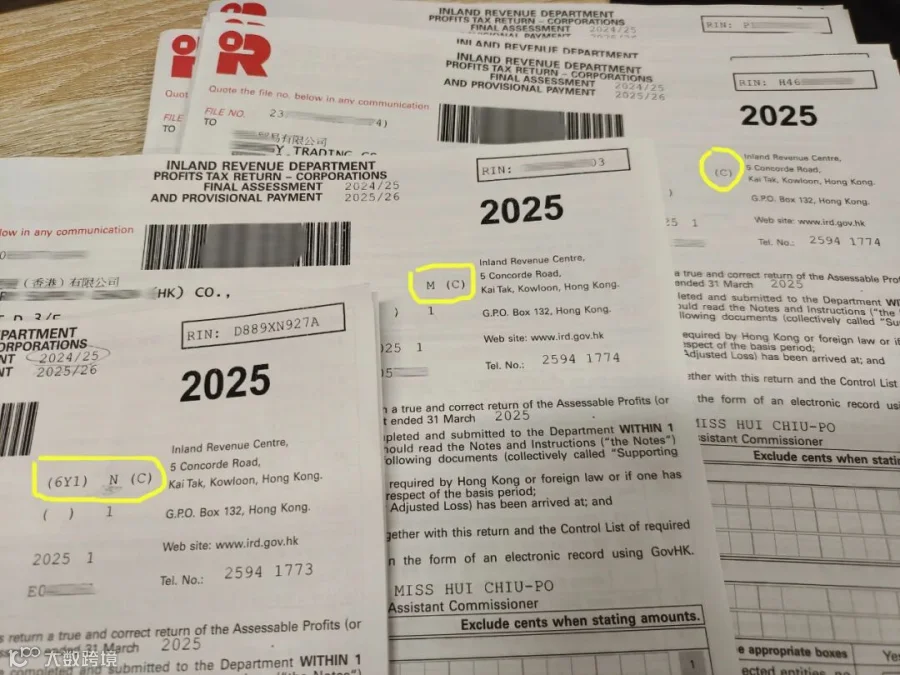
M类税表识别与核心资料准备
香港公司报税遵循“做账→审计→申报”的闭环逻辑,资料齐备是顺利申报的基础。以下是核心清单:
1. 基础与历史文件
包括公司注册证书(CI)、商业登记证(BR)、最新周年申报表(NAR1)、公司章程及变更文件;上年度审计报告、计税表(首次做账无需)、利得税报税表(BIR51)及重要控制人登记册(SCR)。
2. 银行与财务凭证
需提供做账年度内完整的银行月结单(含第三方账户)及对应交易水单。若仅提供公户流水而隐瞒第三方账户,虽可出具报告,但需自行承担未披露账户的潜在税务风险。
3. 业务往来单据
涵盖销售/采购合同、发票、收付款凭证;日常运营票据(租金、水电、办公、差旅等);员工工资表及强积金供款记录。
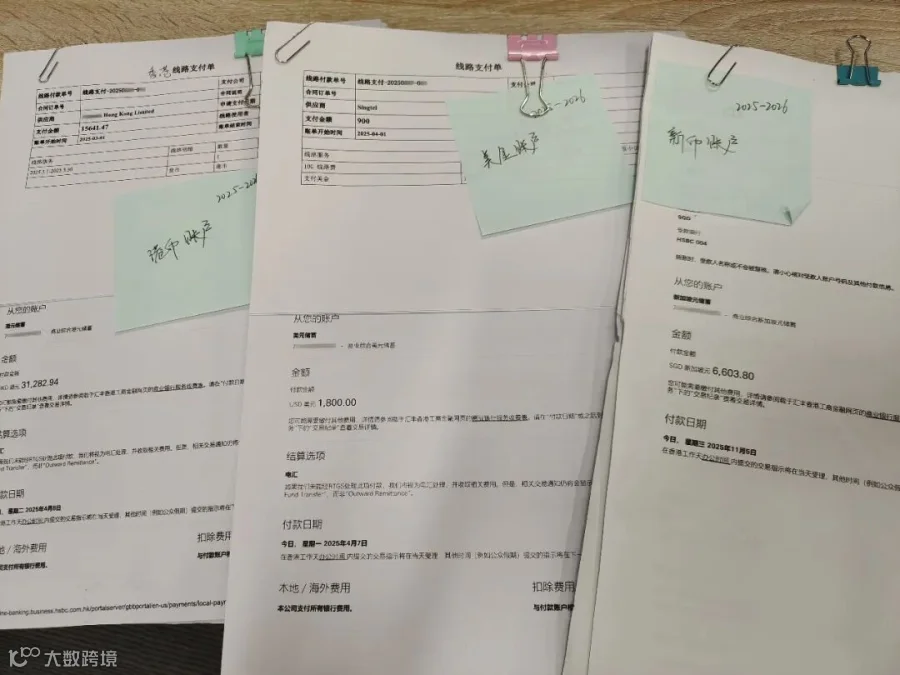
特别提示:原则上合同、发票与银行流水需一一对应。虽然缺失部分单证会计师仍可出具报告,但若遭遇税务局抽查,凭证缺失将导致罚款或补税风险。建议确保凭证完整合规。
香港公司标准报税流程
规范报税包含四个关键步骤,全程通常需4至8周,建议预留至少一个月时间:
第一步:账务整理。收集财务凭证,依据香港财务报告准则编制试算表、资产负债表和损益表。
第二步:审计核查。由香港持牌会计师(CPA)独立审计财务报表,核实真实性与合规性,出具审计报告。
第三步:提交申报。会计师签署报告后,填写利得税报税表,经董事签字确认后,打包提交至税务局。
第四步:评税与缴税。税务局审核后发出“评税通知书”。盈利公司按期缴税;亏损公司确认亏损额,可用于抵扣未来利润。

为何必须执行年度审计?
部分企业疑问:“无盈利为何仍需审计?”这源于法律强制要求与实操必要性。
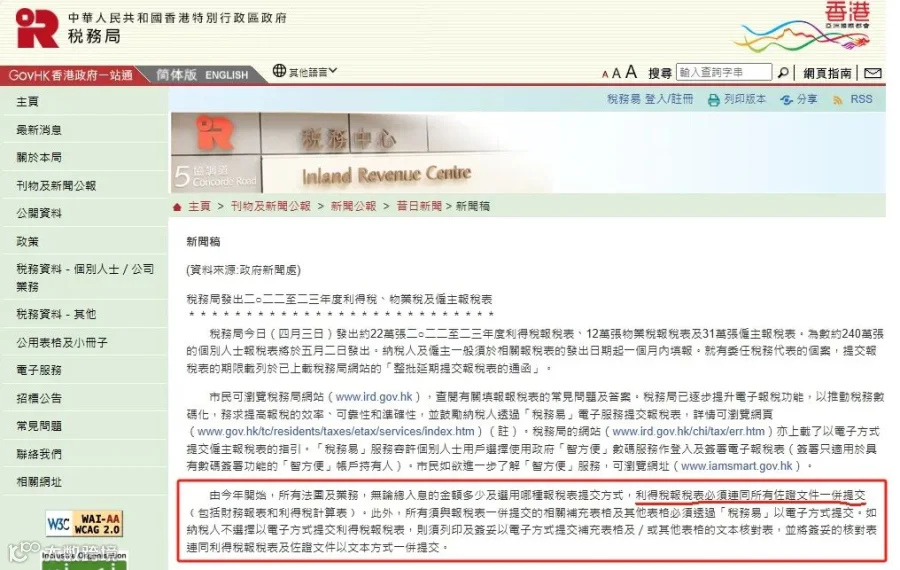
法律层面:香港《公司条例》规定,除符合严格条件的休眠公司外,所有在港注册有限公司每年必须委任执业会计师审计并出具报告。同时,《税务条例》要求提交利得税报税表(BIR51)时必须附带审计报告。自2023年4月1日起,小型公司亦不再豁免提交佐证文件。
实操层面:审计报告是税务局核算利得税的核心依据。由于香港无增值税发票制度,税局依赖审计报告确认企业真实盈亏。此外,审计报告也是银行评估财务状况及审批贷款的重要凭证。
逾期申报的严重后果
香港税务局对逾期报税实施阶梯式处罚:
1. 行政罚款:首次逾期,14天内处理罚款1,200港元,超14天升至3,000港元;二次及以上逾期,起步罚款3,000港元,超14天升至8,000港元。
2. 法律诉讼:若长期置之不理,高级税务督察可将案件移交法院。董事或负责人可能收到传票,需赴港出庭解释。届时除缴纳罚款外,仍需补办审计。
综上,逾期成本远高于及时合规处理的成本。

合规建议与行动指南
若贵公司尚未启动M类税表的审计报税流程,建议立即着手准备。正启商务拥有专业持牌会计师团队,可提供从做账、审计到申报的一站式高效服务。
鉴于M类盈利公司截止日期紧迫,请勿观望,尽早完成合规申报以规避风险。
正启商务 · 您的香港合规伙伴
香港审计报税咨询:180 3812 3785(连斯渝)