


2026年四季度,跨境税务监管迎来关键性收紧。不同于往年零星抽查,近期广东、山东两大跨境核心区域大量中小及大中型企业统一收到税务局推送的涉税风险预警。
本次风险筛查由税务大数据系统自动批量触发,核心核查维度直指企业报税收入与私人账户经营流水不匹配。系统整合全量交易数据,覆盖超三千笔经营交易,溯源范围不仅包含企业法人,还延伸至股东、财务人员及其关联个人账户,排查维度全方位无死角。
税务部门明确给出整改时限:企业需自主完成全盘税务自查。一经查实存在隐匿营收、虚假申报等违规情形,必须及时调整账务数据、更正往期纳税申报、补缴对应税款及滞纳金;若企业无违规行为,需整理全套业务单据、流水凭证、交易台账,提交书面说明完成风险销号。
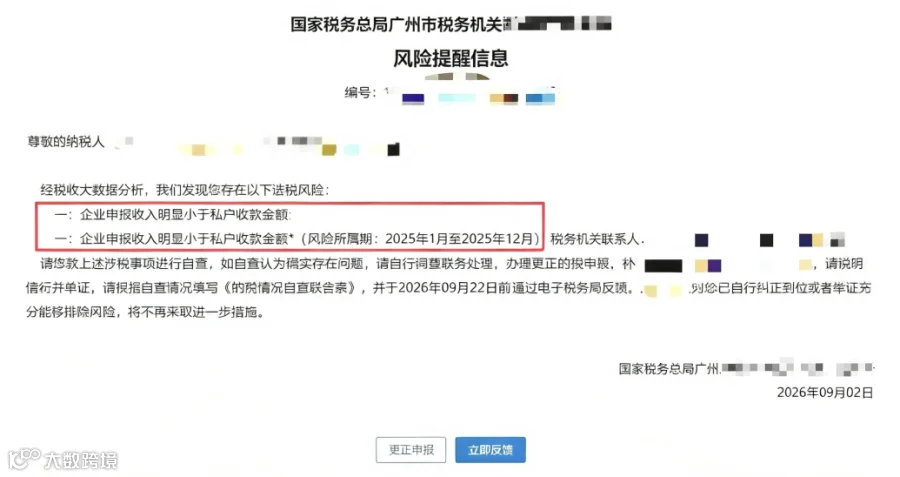
(电子税务局官方风险提醒截图示例)
多地同步预警,私户避税灰色空间彻底封堵
多地同步批量下发预警通知,足以证明跨境行业“私户避税”的灰色空间已被彻底封堵。不少跨境从业者仍沿用传统粗放运营模式,依托个人微信、支付宝、私人银行卡承接平台回款,长期规避对公入账、跳过未开票收入申报环节。
在数据互通不完善的过去,这类操作看似隐蔽安全。但在如今多部门数据联动的大数据监管体系下,私人账户承接经营性回款已成为税务稽查的头号重点风险行为,侥幸时代彻底终结。
行业判例警示:账外收款成本远超想象
近两年电商、跨境行业涉税判例密集落地,所有案例都印证同一个事实:私户账外经营最终付出的补税、罚款成本,远高于正常报税成本。
国内电商赛道中,青岛本地多家网店因长期私户收单被集中稽查。其中一家服饰类电商主体,常年通过实际控制人个人账户截留平台全部营收,长期低报、少报收入,刻意规避纳税义务。税务机关依托银行流水、平台交易记录双向交叉核验,精准锁定隐匿收入,查实多年累计少缴各项税费数百万元,最终叠加滞纳金、行政罚款,总处罚金额突破840万。
跨境出口领域的处罚力度更为严苛。深圳老牌3C跨境企业涉税案,被业内视作2026年跨境合规标志性案例。该企业在2020至2022年期间,利用法人、亲属及公司财务的私人账户搭建体外资金体系,绕过对公账户收取跨境平台回款,三年累计隐匿销售收入1.2亿元。最终企业需补缴税费、滞纳金及高额罚款,合计超2800万元,案件同步移送公安机关,相关责任人面临追责。
监管逻辑升级:告别“以票控税”,进入数据稽查时代
依旧有大量跨境卖家存在认知误区,认为跨境业务资金境外流转、无国内开票记录就不会被税务稽查。这套逻辑在当下完全行不通!目前税务监管已经彻底告别单一的发票核查模式,迈入多部门数据联动、全链路交叉核验的新阶段。
随着《互联网平台企业涉税信息报送规定》全面落地,跨境电商平台、第三方跨境支付机构、商业银行、外汇管理局数据实现全面互通共享。企业的平台订单量、后台销售数据、跨境回款流水、结汇记录、出口报关数据、纳税申报数据,全部纳入系统自动比对体系。
简单来说,企业的真实经营数据在监管系统中完全透明。报关出口体量、平台实际销售额、资金回款金额、账面申报税额,只要出现数据断层与差额,系统会自动抓取风险点,推送自查预警,全程无人工干预、无侥幸空间。
跨境卖家高频涉税误区解析
结合本轮全国批量风控筛查结果,税务部门梳理出跨境行业两大普遍性涉税错误操作,也是本次风险预警的核心核查重点:
误区一:以平台净回款确认营收,违规抵扣经营成本
很多卖家习惯性按照平台扣除佣金、海外广告费、物流费、提现手续费后的实际到账金额申报收入。根据税法相关规定,各类平台服务费、推广成本、物流仓储费用均属于企业经营成本,严禁直接冲减销售收入。企业必须按照销售全额申报营收,成本费用单独入账核算抵扣,差额申报属于明确涉税违规行为。
误区二:选择性报税,跨境未开票收入长期账外循环
大部分跨境企业仅申报国内开票收入,将海量跨境未开票出口回款全部转入私人账户,长期不记账、不申报,形成大额账外收入。这一操作是本轮粤、鲁两地跨境企业集中触发税务风险预警的核心原因。
高危预警:9810海外仓模式卖家需紧急自查
针对采用9810海外仓报关模式的跨境卖家,本次稽查风险尤为突出。不少卖家存在错误认知,认为只要货物正常报关出口、取得正规报关单就完成了税务合规。
实际合规核查中,报关流程合规仅仅是基础要求。若企业存在报关主体、店铺运营主体、资金收款主体三方信息不匹配,平台回款长期流入私人账户、资金全程体外循环,即便出口报关手续齐全,依旧会被判定为重大涉税风险,极易被立案稽查。
收到预警切勿盲目操作,错误补救会加重处罚
面对突如其来的税务自查通知,不少卖家心态慌乱,采取的补救方式反而加剧风险,造成不可逆的后果。其中最致命的错误操作是紧急注销涉案私人账户、跨账户转移存量资金,试图掩盖历史流水记录。
需要明确的是,银行、支付机构的历史交易流水会永久存档留存,无法通过注销账户、转移资金消除记录。此类操作不仅无法解决账外收入的核心问题,还会被税务部门直接认定为主观刻意隐匿收入、逃避纳税,大幅提升违规情节严重程度,后续举证自证、合规整改的难度将大幅增加。
行业合规大势已定,粗放经营时代彻底终结
粤鲁两地同步启动跨境私户收款专项筛查,释放出明确行业信号:依靠私人账户分流营收、账外偷税漏税的粗放经营模式,彻底退出跨境行业舞台。
当前税务监管严格回归业务本质,坚守“经营主体、出口主体、收款主体、申报主体”四统一原则,所有经营性收入必须做到账务清晰、申报如实、流程合规。税务与资金合规,已然成为跨境企业稳健经营的核心底线。
被动等待稽查、事后仓促整改的成本极高,提前合规布局才是唯一出路。建议所有跨境卖家全面梳理企业全链路资金流向、交易台账与报关数据,规范公私账户分流管理,如实足额申报各项经营收入。目前行业头部卖家均已完成合规升级,通过搭建标准化跨境资金架构、规范境外资金回流路径、完善账务报税体系,从根源规避私户收款涉税风险,实现企业长期合规经营。