坦桑尼亚气象局发布预警,受厄尔尼诺现象显著影响,2026年当地短雨季(Vuli)将出现大范围异常强降雨。对于关注东非市场的中国企业而言,这一气象变化的深层影响在于:极端天气正引发坦桑尼亚本土家具供应链的剧烈变动,进而释放出进口替代的市场空间。
强降雨将直接冲击家具产业上游,导致林区道路泥泞中断,原木采伐与运输受阻,板材及烘干料等核心原料供应收紧。本土中小家具厂面临生产放缓甚至阶段性停产风险。然而,当地民用及商用家具的刚性需求并未消失,本土产能缺口亟需外部供给填补。
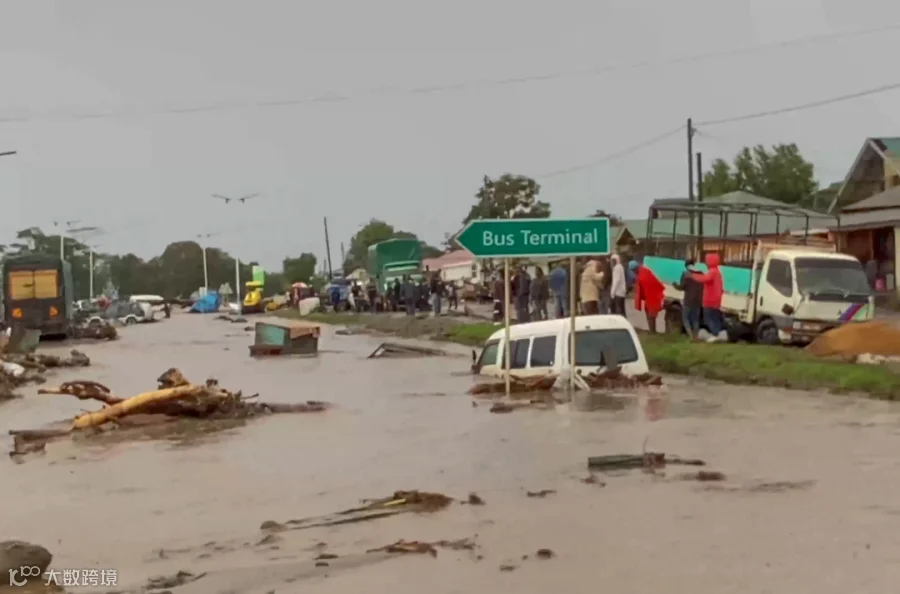
2023年12月厄尔尼诺降雨引发坦桑尼亚Hanang地区洪水,道路被淹
厄尔尼诺冲击本土木材供应链
坦桑尼亚森林覆盖率高达46%,盛产紫檀、乌木等优质硬木。但受限于质量稳定性,当地家具业长期依赖部分进口半加工木材。每逢厄尔尼诺周期,东部及南部核心木材产区易遭洪水、滑坡侵袭。2023年至2024年的灾害已对当地基建造成重创,而2026年预计气候影响更强。
持续强降雨可能导致野外采伐大面积暂停,已砍伐原木面临受潮发霉风险,运输道路塌方损毁概率上升,物流链路中断风险显著。叠加自2004年起实施的原木出口禁令及近期强化的执法力度,本土家具厂的原料保障从源头开采到流通环节均受到双重挤压。
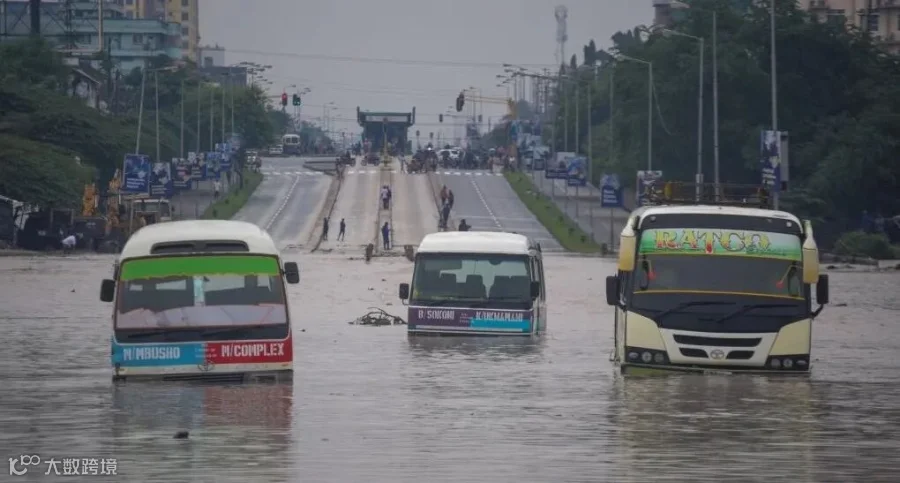
2024年4月,坦桑尼亚达累斯萨拉姆,洪水淹没城市道路
本土产能受限,订单向外分流
坦桑尼亚多数中小家具厂采用按单采购模式,原料库存有限。一旦原料供应中断,生产线被迫停工,交付周期拉长。与此同时,随着城市化推进,达累斯萨拉姆等地新楼盘交付、商铺装修及酒店软装需求持续释放,中产阶级家居需求以约7%的速度增长。
本土产能缺位与终端刚需释放形成供需落差,原本由本土工厂覆盖的订单正加速向外部渠道转移。在此背景下,性价比高、供货稳定的进口家具成为当地采购商的重要替代选择。
中国家具在坦桑市场占据主导
数据显示,2023年坦桑尼亚木制家具进口中,中国货源占比约42%;金属家具进口中,中国占比约56%,均居首位。2024年,中国对坦桑尼亚出口家具、照明及预制建筑类产品合计约1.18亿美元。中国产品凭借成熟的量产能力、成本控制优势及快速迭代的设计,已在当地进口流通市场占据主流地位。
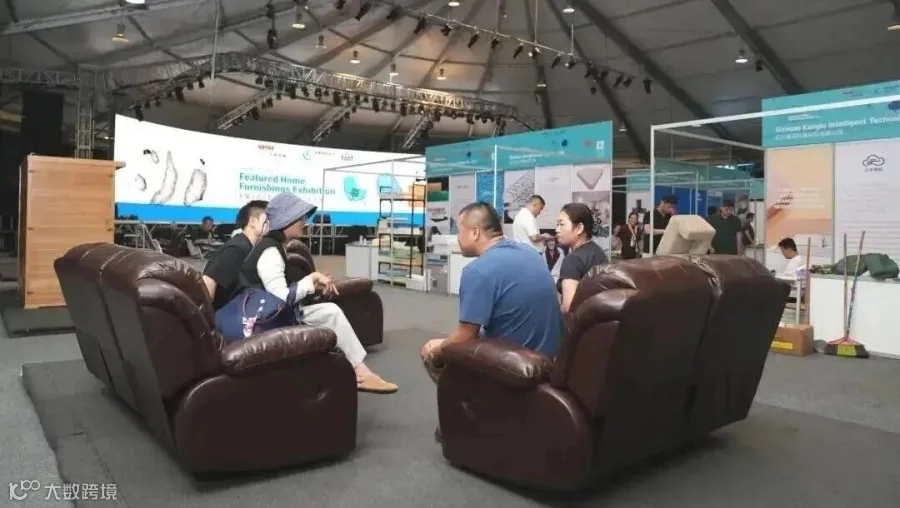
坦桑尼亚达累斯萨拉姆家居展,现场展出中国家居产品
面对本土供给收缩,坦桑批发商与经销商倾向于优先联系长期合作的中国工厂,以填补市场空白。
适配雨季环境的产品选型策略
2025年坦桑尼亚家具市场规模达6.06亿美元,且保持上行趋势。针对当地漫长潮湿的雨季及政策限制带来的进口替代空间,中国厂商可重点布局以下两类产品:
防潮耐用型产品
普通木质家具易受潮霉变变形,经过防潮处理的免组装板式家具及金属框架家具更适应当地气候,易于获得市场认可。
中低端刚需及工程配套
面向租房群体、小户型及商铺工装的中低端品类,出货周转快、复购稳定。此外,学校课桌椅、公寓床架、商铺展示柜等批量工程订单,在本土产能不足时更倾向于采购进口货源。建议厂商尽早对接本地工程商,提供样品与报价。
应对雨季物流风险的报价建议
受雨季影响,达累斯萨拉姆港至内陆的货运节奏放缓,延误风险上升,高湿环境也增加了货损概率。企业在制定报价与规划交付周期时,应纳入潜在成本:
- 强化外包装防潮防护,集装箱内放置干燥剂;
- 与本地货代核实雨季通行线路,预留充足的交付缓冲时间。
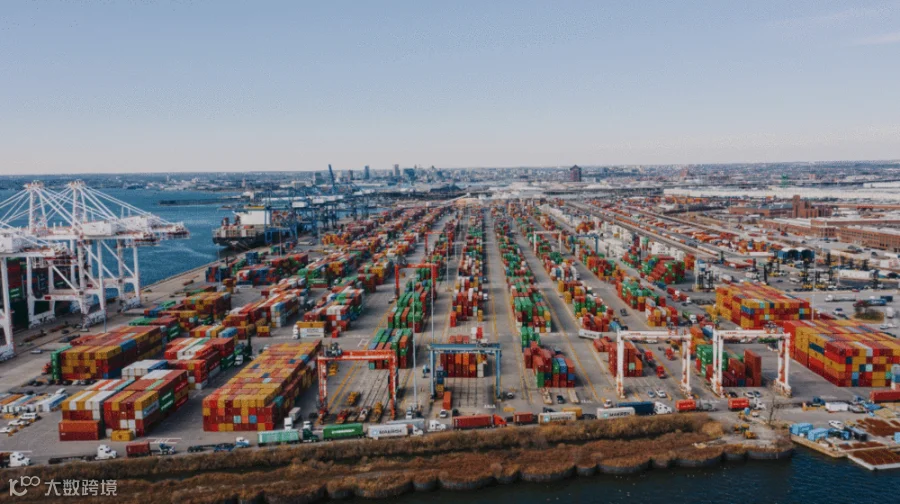
达累斯萨拉姆港,进口集装箱在此卸船进入坦桑市场
短期内,天气扰动叠加政策约束导致的本土木材供给紧张难以根本缓解。中国供应商若能率先落地,通过稳定的交付速度与契合本地需求的产品匹配度,有望在这一轮市场变动中抢占先机。