2026年1-8月全球动力电池装机解析
 锂电产业链投资分析
2026年10月2日,调研机构SNE Research发布2026年8月全球动力电池装机量数据。本文基于最新数据,对行业主要变化进行深度解析。
全球装机整体态势:海外增速显著高于国内
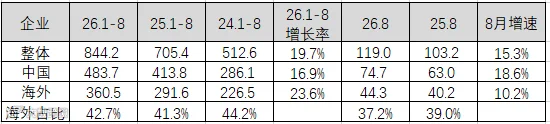
2026年1-8月,全球动力电池累计装机量为844.2GWh,同比增长19.7%。其中:
- 海外市场:装机360.5GWh,同比增长23.6%,增速比国内市场快6.7个百分点;占比达42.7%,同比提升1.4个百分点。
- 国内市场:装机483.7GWh,同比增长16.9%。
单看8月数据,全球装机119.0GWh,同比增长15.3%。中国装机74.7GWh(同比+15.3%),海外装机44.3GWh(同比+10.2%),显示出海外短期增速有所放缓。
企业竞争格局:中国品牌份额持续扩大
2026年1-8月,全球TOP10动力电池企业市场份额合计为87.8%,较上年同期微增0.2个百分点,行业集中度维持高位。
头部企业表现
- 宁德时代:累计装机333.0GWh,同比增长25.2%,市场份额达39.4%,创近四年同期新高;8月单月装机43.4GWh,份额回落至36.5%。
- 比亚迪:累计装机127.9GWh,同比增长6.2%,份额降至15.2%;但8月装机回暖至21.2GWh,单月份额升至17.8%。
- LGES:累计装机68.3GWh,同比仅增0.9%,份额下滑至8.1%。
成长型车企亮点
- 中创新航:装机44.4GWh,同比增长32.6%,份额升至5.3%。
- 国轩高科:装机41.5GWh,同比增长47.1%,份额4.9%。
- 亿纬锂能:装机29.5GWh,同比增长53.9%,份额3.5%。
- 蜂巢能源:装机22.0GWh,同比增长39.3%,份额2.6%。
- 瑞浦兰钧:装机20.3GWh,同比增长126.3%,位居增速榜首。
其他国际厂商
- 松下:装机29.7GWh,同比增长1.8%,份额3.5%。
- SK On:装机24.9GWh,同比下降14.5%,份额2.9%。
值得注意的是,2026年1-8月,TOP10企业中前七家中国企业的合计市场份额达73.3%,较2025年同期提升3.5个百分点,中国品牌主导地位进一步增强。
海外市场分析:中国企业出海加速
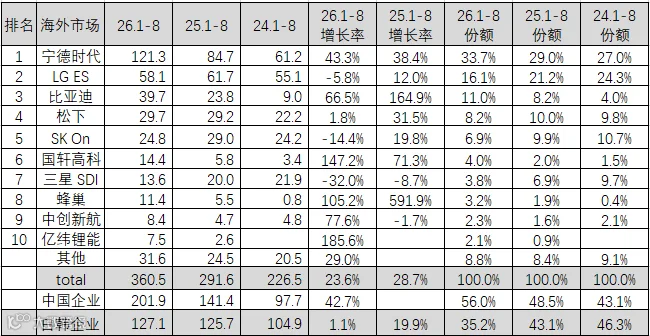
2026年1-8月,海外市场动力电池装机总量达360.5GWh,同比增长23.6%。在TOP10企业中,中国企业占据6席,合计份额达56.0%,较去年同期大幅提升7.5个百分点。其中,宁德时代海外份额为33.7%,比亚迪为11.0%。亿纬锂能、国轩高科、蜂巢能源和中创新航等在海外市场均实现较快增长。 相比之下,四家日韩企业合计装机127.1GWh,同比仅增1.1%,市场份额萎缩至35.2%。
整车销售与市场展望
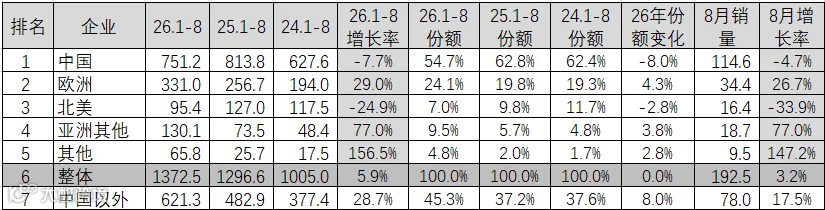
2026年1-8月,全球新能源汽车销量约1372.5万辆,同比增长5.9%。区域分化明显:欧洲市场保持稳定增长,其他区域市场保持70%以上的高速增长;而中国和北美市场出现小幅下降。
车企销量动态
2026年1-8月,比亚迪和宝马销量呈现负增长,其中比亚迪降幅最大,市场份额降至16.0%。零跑汽车增速最快,排名跃升至第八位。
总结与预测
- 国内市场:1-8月新能源汽车产销分别完成1066.8万辆和1065万辆,同比分别增长10.8%和10.7%。新车销量渗透率达52.4%。出口成为主要增长引擎,累计出口343.5万辆,同比增长124.3%。
- 海外驱动:海外新能源汽车销量增速预计维持在28%左右。在海外动力电池装机增量中,超过55%来源于中国整车的出口配套。
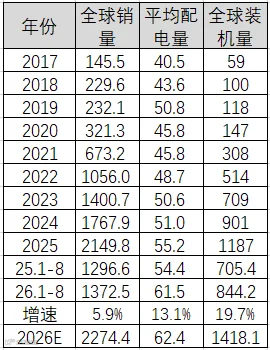
- 未来展望:受单车带电量提升影响,装机量增速预计将高于汽车销量增速约13个百分点。预计2026年全年全球装机量将达1418.1GWh,其中宁德时代装机量有望达到560GWh。