


老王最近有点郁闷。
他在市区有套闲置商铺,今年刚和租客续签,年租金20万。收租本该是件高兴事,可前几天去税务局代开发票时,他发现到手少了好几万。
“就收个租金,怎么要交这么多税?”
这话是不是很耳熟?不管你是手握一套房的个人房东,还是公司名下有房产的企业主,估计都有过类似疑惑。今天咱们就把房屋租赁和转让涉及的税费一次说清楚,让你对号入座,算明白这笔账。
一、老王到底交了哪些税?
老王出租的是非住宅商铺,年租金20万(不含税)。他需要缴纳的主要有:
增值税:20万×5%=10000元
附加税:10000×12%×50%=600元
房产税:20万×12%×50%=12000元
印花税:20万×0.1%×50%=100元
城镇土地使用税:按面积和地段定额,各地不同
加起来约2.3万,还不含个税。收租真没想象中那么美。
二、个人出租:住房和非住房,差距巨大
个人出租住房的税负远低于非住宅,关键差异看这里:

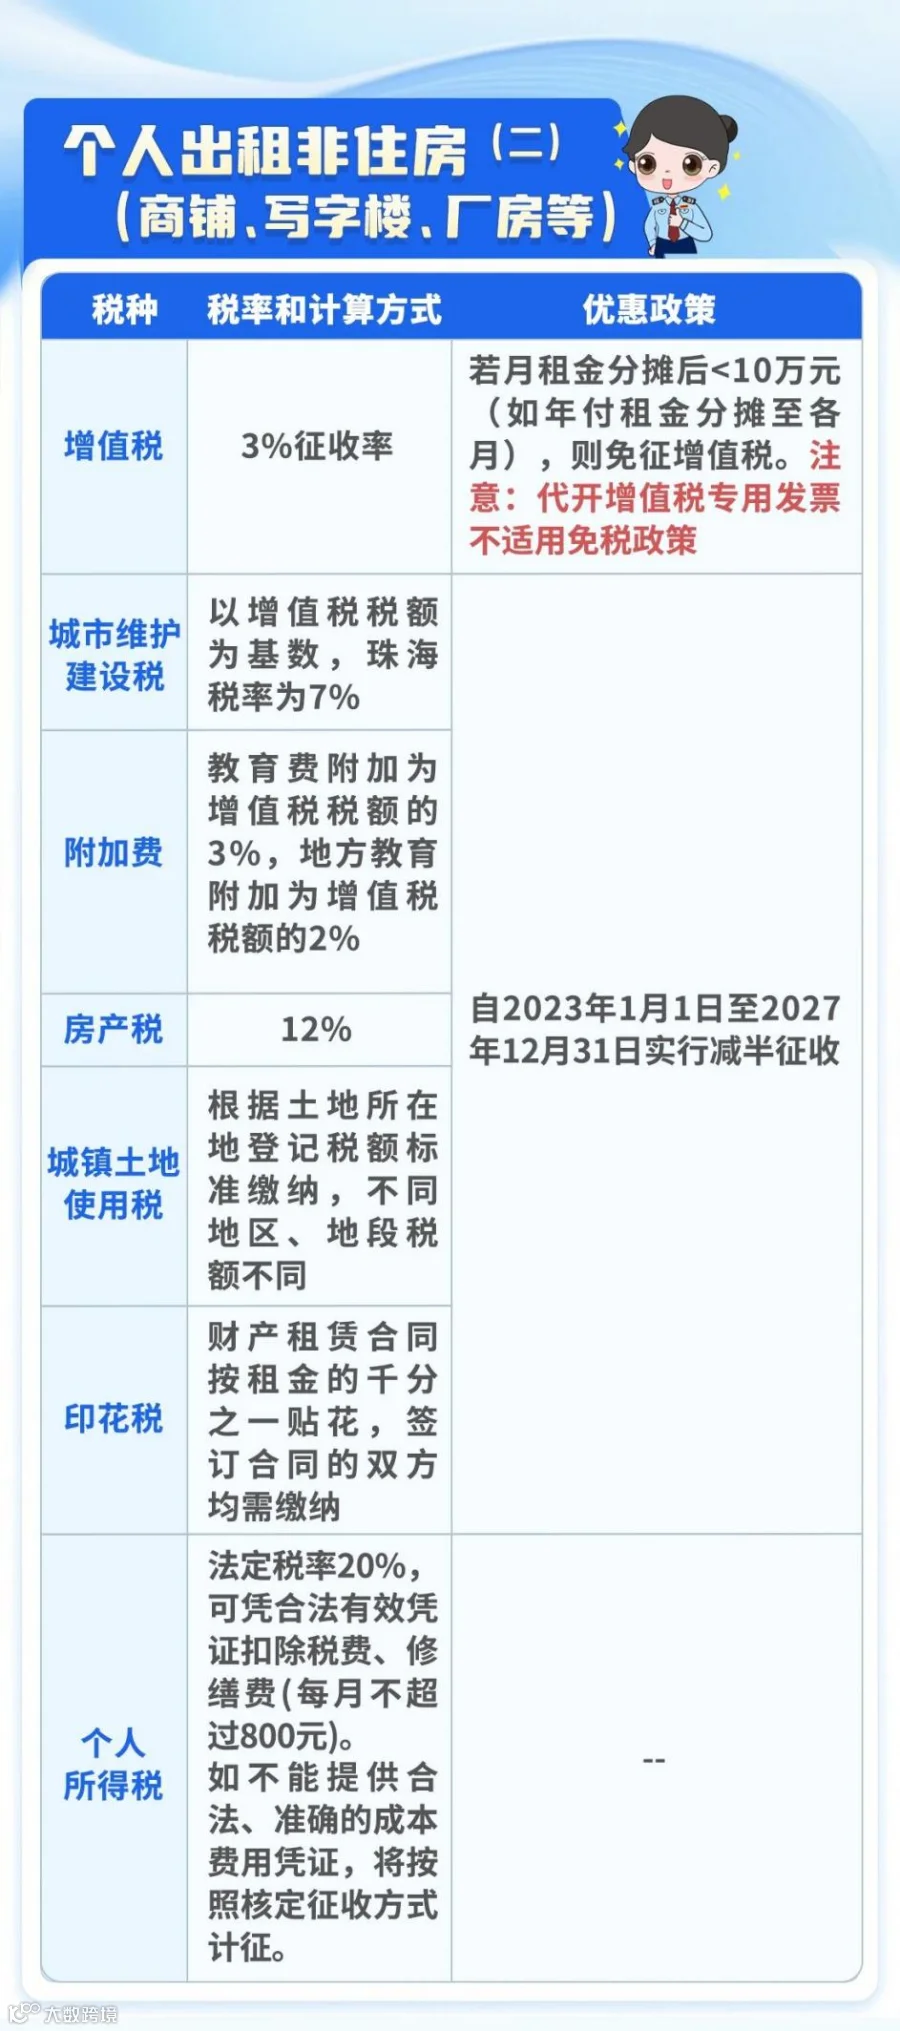
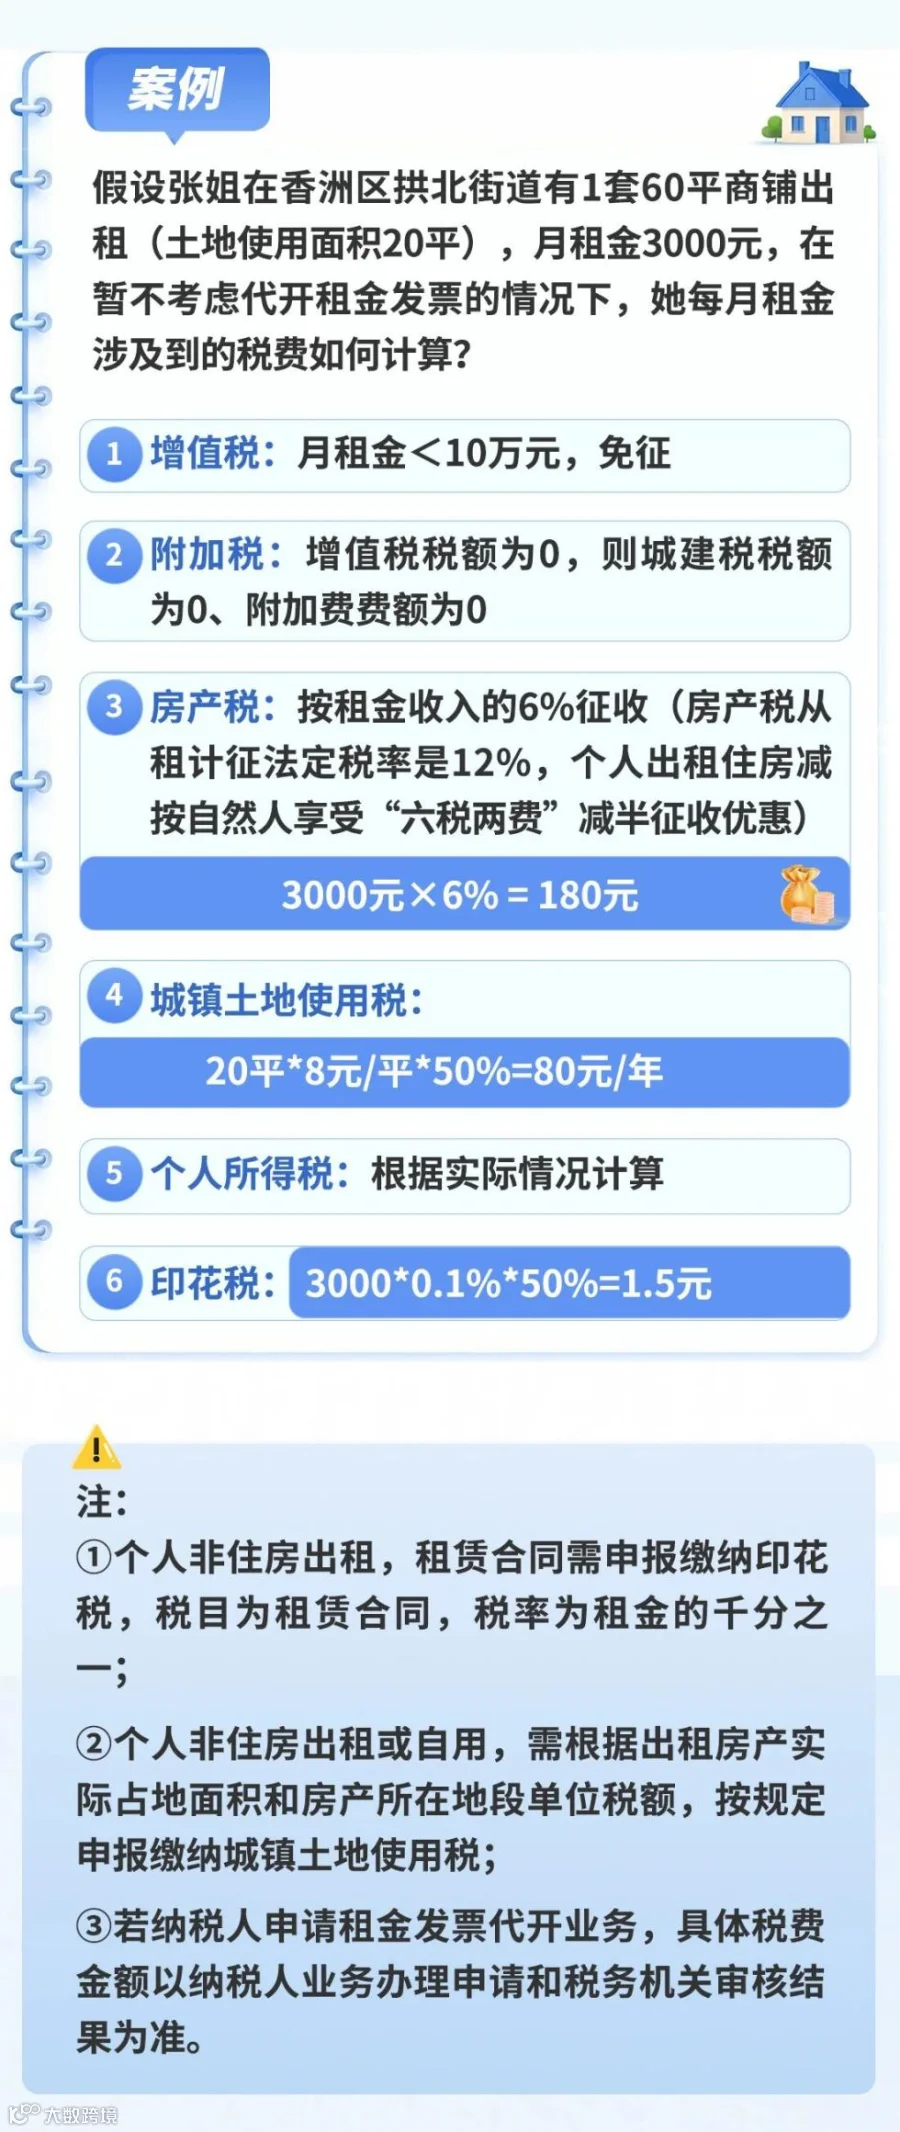
增值税:月租金10万以下都免;10万以上,住房减按1.5%,非住房3%
房产税:住房按租金2%(4%减半),非住房6%(12%减半),差了3倍
个税:住房减按10%,非住房20%,差了一倍
印花税和城镇土地使用税:住房免征,非住房要交
同样月租3000元,出租住宅和商铺,税金差距一目了然。
三、企业出租房屋,增值税怎么算?
企业财务最容易踩坑的地方来了。税局12366平台有则问答很直接:
问:企业出租房屋按5%征收率缴增值税,能开5%的发票吗?
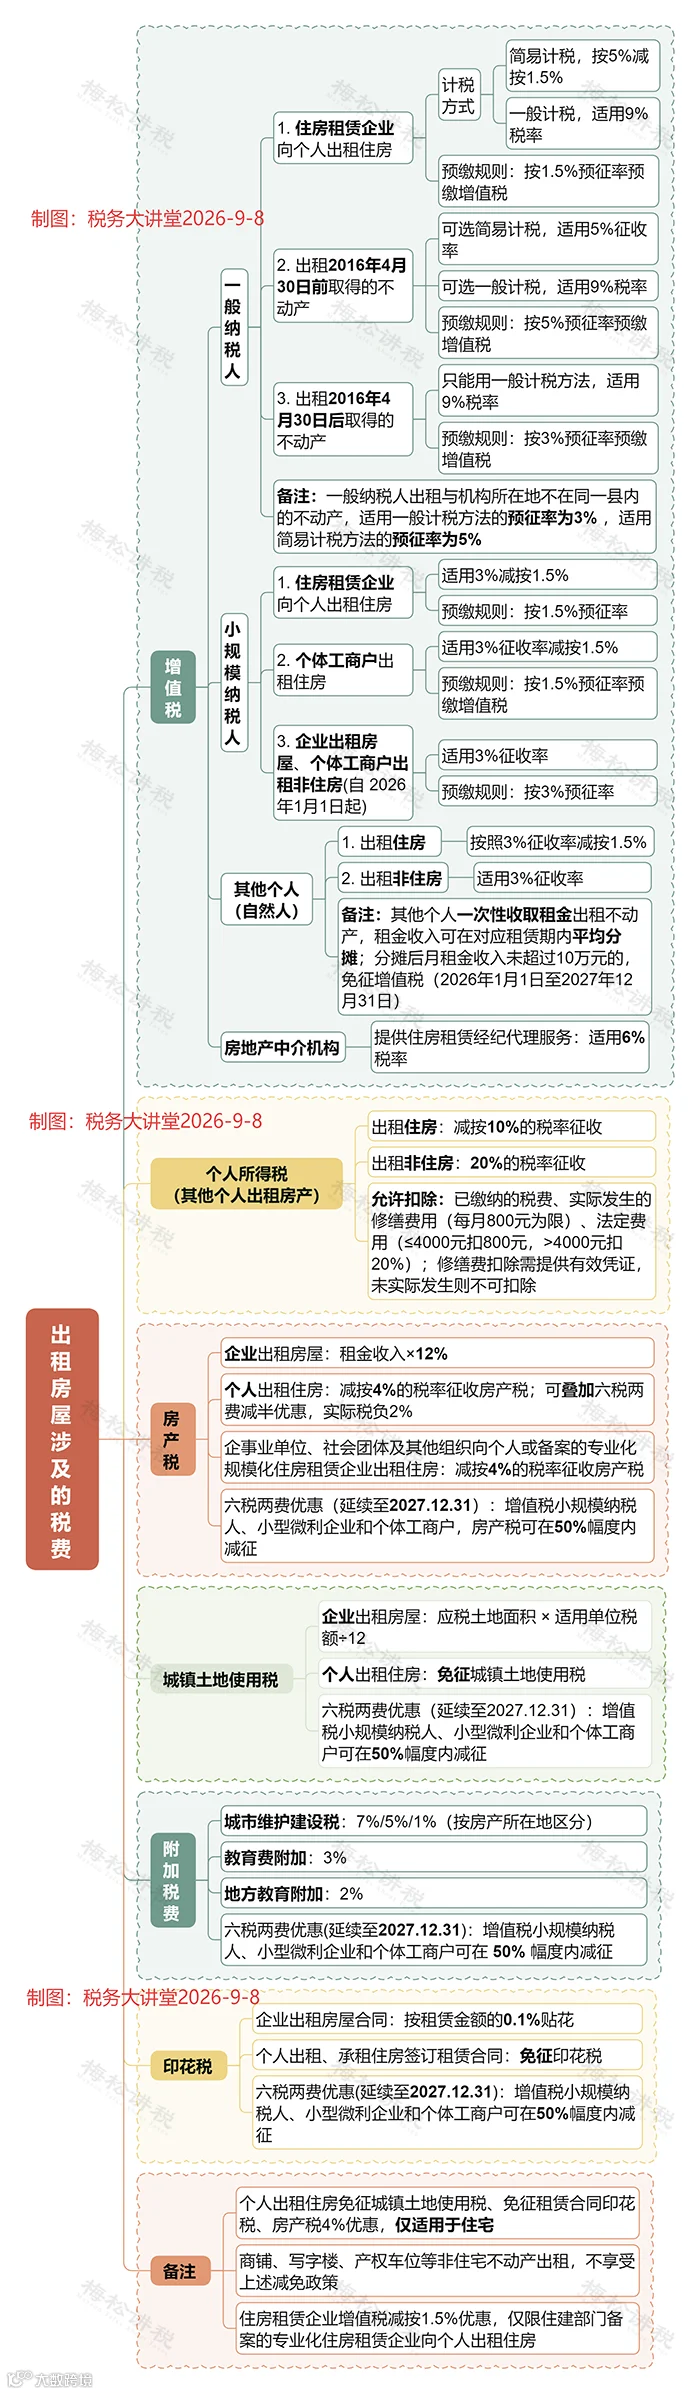
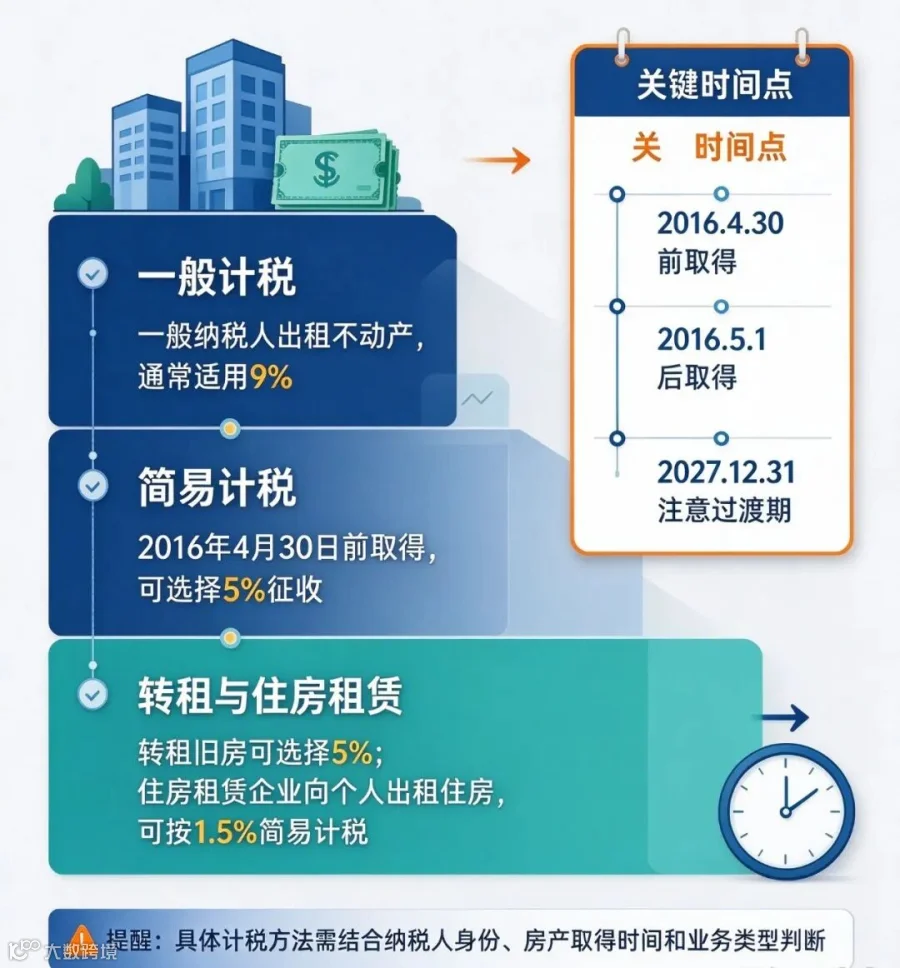
答:一般纳税人出租不动产,税率9%;出租2016年4月30日前取得的不动产,可选简易计税,按5%征收。
核心意思:5%不是默认选项,是特定条件下的选择权。具体四条规则:
一般纳税人选择一般计税方法,增值税适用9%
出租2016年4月30日前取得的不动产,可选简易计税,按5%
转租2016年4月30日前取得的不动产,可选简易计税5%;之后取得的,适用9%
住房租赁企业一般纳税人向个人出租住房,可选简易计税,按5%减按1.5%
特别提醒:以上5%简易计税规则,在2026年《增值税法》实施后,适用期限截至2027年12月31日,属过渡期安排,需留意时效。
四、房屋转让:买卖、赠与、继承,税差有多大?
住房买卖:双方涉及税费不同。“满五唯一”指自用5年以上且是家庭唯一生活用房。附加税减半政策截至2027年12月31日。

重要变化:自2024年12月1日起,全国含北上广深统一执行契税标准,不再区分一线城市;面积标准从90㎡调整为140㎡。
住房赠与:很多人为省买卖税费选择赠与,却忽略一个大坑——受赠人未来再出售,若不符合“满五唯一”,需按差额20%缴个税!而买卖取得的房产再出售,通常按全额1%核定征收。除非确定永远不卖,否则赠与未必划算。
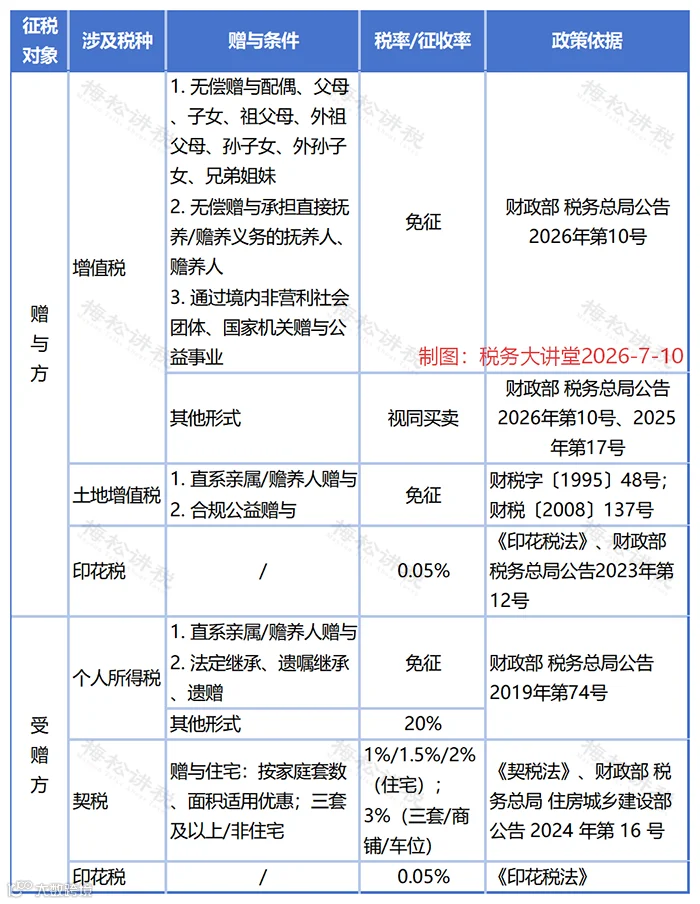
住房继承:税负最轻。
一句话建议:长期自住传给子女,继承最省钱;未来可能出售,买卖优于赠与;慎重选择赠与。

五、三个维度,快速定位你的涉税规则
维度一:身份——一般纳税人、小规模纳税人还是个人?
维度二:时间——房屋是2016年4月30日前还是之后取得?持有是否满2年?是否满五唯一?
维度三:用途——出租住房还是非住房?转让方式是买卖、赠与还是继承?
记住这三个关键词,对照自己的情况,就能快速锁定答案。建议收藏,需要时随时查阅。
