商务合作:Hannah
九月刚过半,北方不少城市已经下了几场凉雨,持续四个月的饮料传统旺季,正式收官。对饮料行业的人来说,这个夏天的体感多少有点割裂:气温屡屡冲高,终端生意却持续走低。
从经销商的打货意愿到小卖部的动销速度,都透着一股 “凉意”。而在全品类普遍承压的大盘里,茶饮料尤其是无糖即饮茶,成了少数还能维持正增长的赛道。
忽然间,茶饮料就成了“全村的希望” 。

茶饮料真的有这么强吗?是逆势突围的真增长,还是下行周期里的矮子里拔将军?结合马上赢最新发布的 5-8 月旺季数据,我们聊聊这个夏天饮料市场的真实生态。
-01-
旺季的凉,不只是需求疲软这么简单
先看大盘的整体表现,过去三年的走势曲线,下行的趋势非常明确。
2024 年的旺季还是稳的,销售额、折算出货量、销售件数三项指标都保持正向增长,虽然增速不算亮眼,但至少大盘还在扩容。到 2025 年同期,行情直接掉头向下,三项指标全面转负,销售额下滑超 6%,销售件数下滑接近 7%。当时行业里普遍的判断是阶段性调整,等消费信心回来就会回暖。但 2026 年的旺季数据,打破了这种期待。
今年 5-8 月,销售额同比降幅扩大到 13.67%,销售件数跌幅达到 14.38%,双双创下三年新低。这里有个很值得玩味的细节:销售件数的降幅明显大于折算出货量。
这意味着,意味着消费者的购买频次在下降,但单次购买的规格在变大 — 大家不再随手买一瓶解渴,而是更倾向于一次囤几瓶放在家里。这种从 “即时性消费” 向 “囤货式消费” 的转变,本质上是外出消费场景的收缩,也是消费决策更谨慎的信号。
品类层面的普跌则更直观。2024 年同期,还有无糖即饮茶、冷藏果汁、中式养生水等多个品类能保持双位数增长;2025 年增长面就明显收窄,只剩少数品类还在正增长;到了今年,正增长的品类几乎只剩下无糖即饮茶,增速大概在 10% 左右。

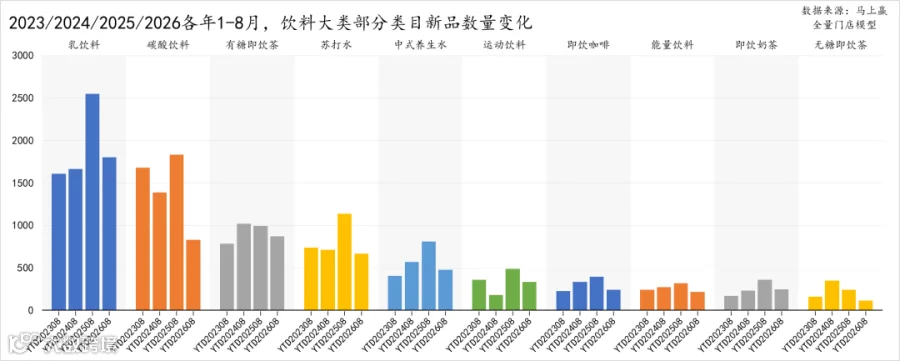
剩下的品类里,乳饮料、苏打水跌幅超 20%,非冷藏果汁、有糖即饮茶、运动饮料也普遍有 10%-20% 的下滑。连新品投放都在集体收缩。碳酸饮料新品数量从去年的 1841 款砍到 843 款,近乎腰斩;中式养生水从 818 款回落至 480 款,几乎所有主流品类的推新都在放缓。
很多人觉得是厂商变保守了,其实更深层的原因是,新品的成功率越来越低,大水漫灌式的推新已经打不动消费者了,与其铺一堆无效 SKU,不如集中资源做核心单品。说白了,这个夏天的凉,不只是需求端的疲软,更是消费习惯和品类逻辑都在变,旧的增长方式失效了。
-02-
茶饮料同步分化中
茶饮料确实是大盘里最抗打的品类,但准确来说,不是整个茶饮料都在涨,真正的增长只集中在无糖赛道;有糖茶整体同样承压,只是内部跑出了一些结构性机会。
最明显的变化是糖分结构的重构。过去三年旺季,无糖即饮茶的销售额占比从 28.2% 一路涨到 38.4%,有糖且非低糖的占比从接近六成跌到 51.5%,两者已经接近 4:5 的格局。低糖的占比始终稳定在 10% 左右,没有被无糖完全吃掉,这也说明消费者对糖分的需求不是非黑即白,而是开始分化出更精细的梯度。
无糖茶:增长是头部的盛宴,中小品牌没汤喝
无糖茶的增长是行业共识,但这份增长的红利,几乎全部流向了头部品牌。数据显示,今年旺季无糖即饮茶的 CR2(农夫山泉 + 三得利)已经突破 90%,达到 91.36%;CR5 达到 96.79%,CR10 更是接近 99%。
这意味着一大批无糖茶品牌几乎没有生存空间,要么做极致细分的小众茶种,要么做差异化的场景和包装,否则根本挤不进货架,也打动不了消费者。
有糖茶:传统品类固化
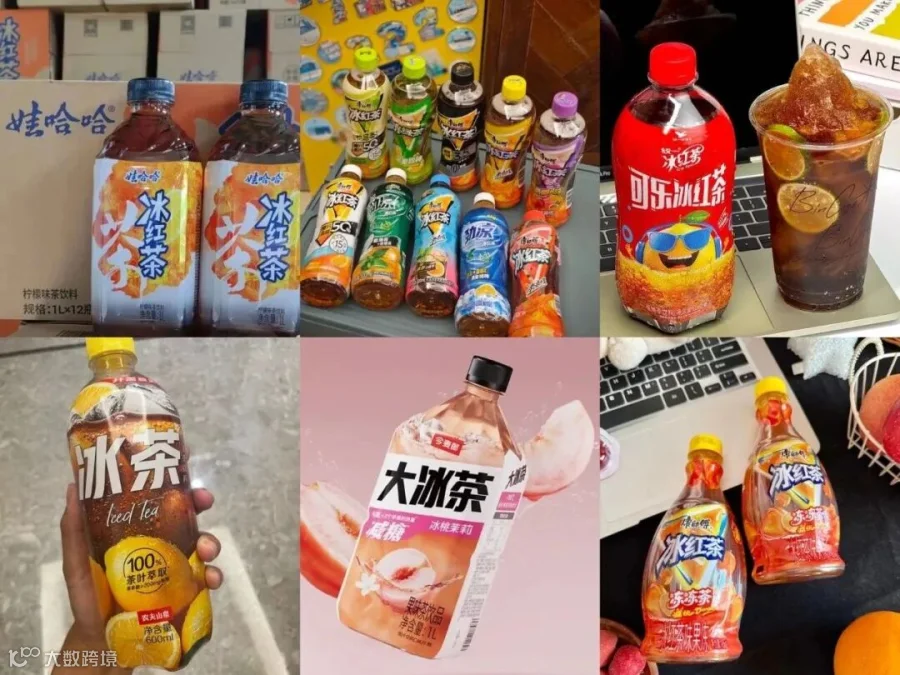
和无糖的增量扩张不同,有糖茶的机会,更多是在存量里做结构调整。冰红茶就是最典型的基本盘。产品形态和推新节奏都已经高度固化。它靠稳定的消费认知和口味惯性守着大盘,但很难再讲出新故事。
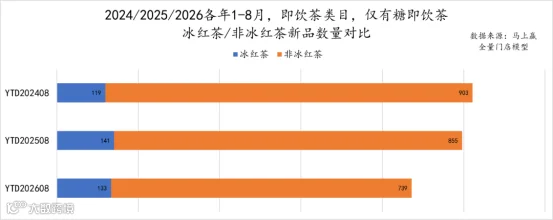
另一方面,除经典产品外的不少新品本质上还是有糖茶在存量市场里的口味内卷,用新奇感拉动尝试性购买,但复购率能不能跟上还要打个问号。
-03-
竞争逻辑在切换
大盘承压、品类分化的背后,其实是饮料行业的竞争逻辑正在悄悄发生变化。过去增量时代那套靠价格战、靠大促销、靠大水漫灌铺渠道的玩法,效率越来越低。
第一个明显的信号是,价格战真的打不动了。
过去三年,饮料大类的价格指数长期在 100 基准线以下,整体价格承压。但即饮茶的价格指数在 2025 年下半年触底后逐步回升,到今年 8 月已经反超饮料大类整体水平。再看每百毫升均价,无糖茶始终在 0.84 元 - 0.90 元的区间波动,有糖茶稳定在 0.53 元 -0.61 元之间,即使在需求疲软的背景下,也没有出现大幅降价换份额的情况。
头部品牌的价格带更能说明问题。三得利、农夫山泉等头部品牌的均价自 2025 年年中以来就一直很稳;统一、康师傅的价格虽然相对偏低,但也停止了下滑,甚至稳中有升。
第二个信号是,短期促销的效用在递减,长期用户运营开始抬头。
毋庸置疑,最近几年最火的促销玩法就是 “一元乐享”,几乎所有主流品牌都在做,并且不少品牌靠这一招频频拿到“大结果”,于是,愈演愈烈。
但疲倦期在2026年到来,由促销活动刺激的复购,很大程度上是把未来的购买提前到了当下,并没有创造出新的消费需求。更现实的痛点在终端,不少店主反映兑奖周期短、核销流程复杂、业务员到店频次下降,很多时候不敢随便兑奖,怕最后自己承担亏损,所以你能看到,相关促销活动的口碑在迅速下跌,这招正在失效。
总的来说,茶饮料能成为大盘里的亮点,既是健康消费趋势的红利,也是茶品类率先完成了从价格竞争到价值竞争的转型。
文中图片均来源于网络,如有侵权私删
-end-
推荐阅读