

国庆前一天,国家税务总局发布了一则美韩税收协定情报交换案例:韩国税务机关通过Tax Treaty,请美国税务机关协助核查一家美国企业的跨境交易。
这让我想到一个很多出海财务容易忽略的问题:
国内税法和Tax Treaty,不是同一套游戏规则。
前面写日本IBM税案时,我讲过:国内税法产生什么结果,最终仍要回到具体条文判断。
今天这个[2024] EWCA Civ 797号GE案更极端:一家英国公司被美国税法当成美国公司,2003—2008年间在美国缴了约3.03亿美元联邦所得税。
结果英国法院却说:
唔好意思,你不是英美Tax Treaty意义上的美国税收居民。需要在英国缴税。
都已经按全球所得在美国交税了,为什么还不算美国居民?
一、案件背景
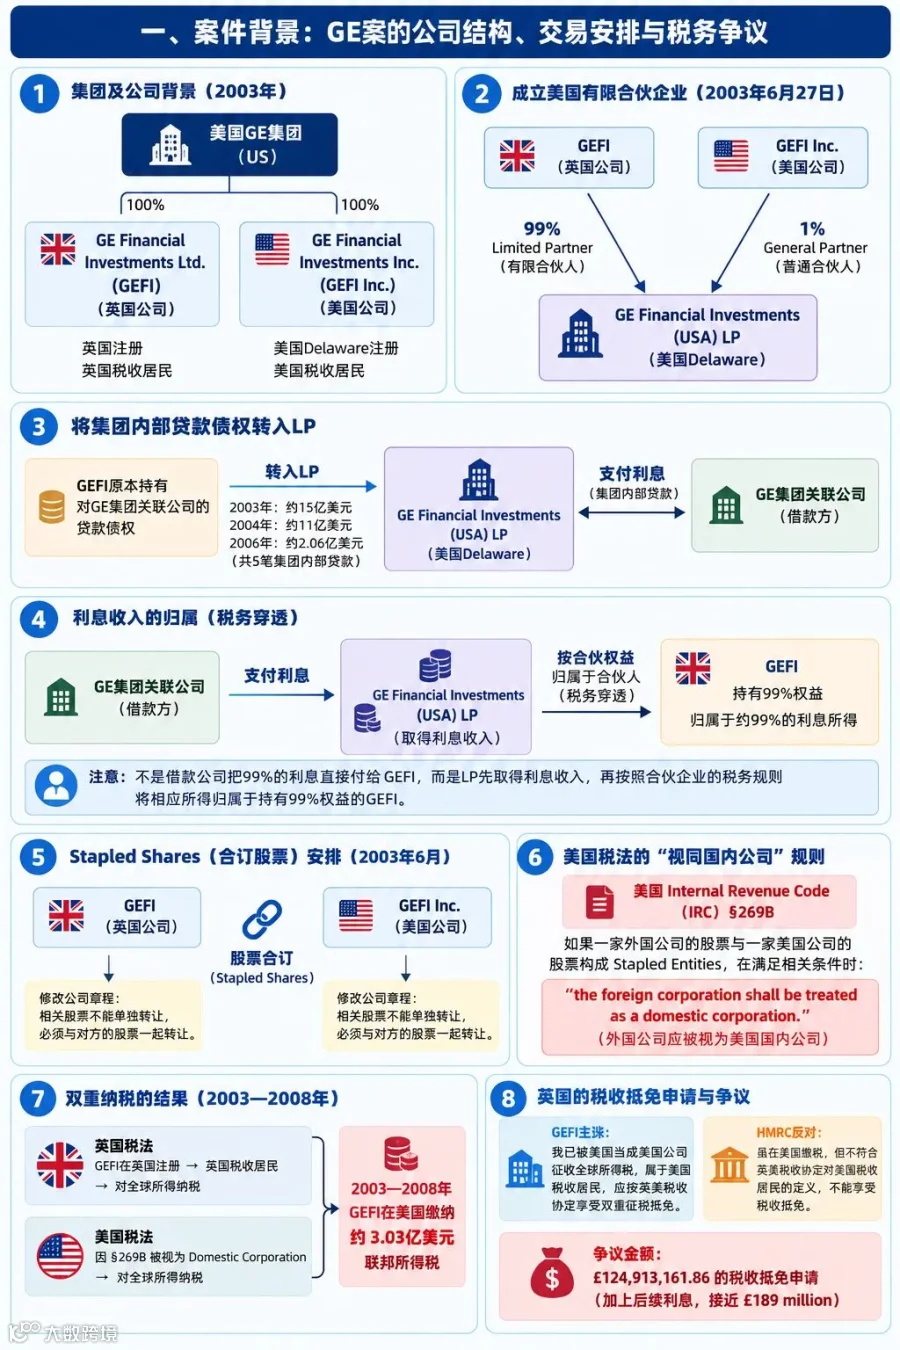
GE Financial Investments(以下简称GEFI)是一家英国公司,也是美国GE集团旗下公司。
2003年6月,GEFI和美国公司GE Financial Investments Inc.(GEFI Inc.)在Delaware共同成立一家Limited Partnership(以下简称LP):GEFI持99%权益,GEFI Inc.持1%权益。
LP成立后,GEFI把部分GE集团内部贷款债权转入LP。
原来是:
GE集团关联公司欠GEFI 100美元。
债权转入后,变成:
GE集团关联公司欠LP 100美元。
2003年转入约15亿美元贷款债权;2004年增加约11亿美元,2006年再增加约2.06亿美元。LP取得利息后,再按税务规则将相应所得归属于持有99%权益的GEFI。
同月,两家公司修改章程:
相关股票不能单独转让,必须一起转让。
这就是Stapled Shares(合订股票)。
美国Internal Revenue Code(IRC)§269B规定,符合条件时:
the foreign corporation shall be treated as a domestic corporation.
公司明明注册在英国,美国税法却可以把它当成美国公司征税。
于是GEFI仍是英国公司,却因Stapled Shares被美国税法视为Domestic Corporation,对全球所得征税。
2003—2008年间,GEFI在美国缴了约3.03亿美元Federal Income Tax;英国同时也要征税。
GEFI于是向HMRC提出:
既然美国把我当美国公司、对全球所得征税,按照UK-US Tax Treaty,我就应该属于美国税收居民,美国已征税款英国应允许Double Taxation Relief。
申请金额超过£124.9 million。
但HMRC说:
你脑子进水了吧?
争议一路从First-tier Tribunal打到Upper Tribunal,最后进入Court of Appeal。
二、纳税人主张
1)我承担的就是美国公司的全面纳税义务
由于IRC §269B,美国把GEFI视同Domestic Corporation,对其全球所得征税,税负范围与普通美国公司高度接近。
GEFI主张,Article 4判断“Resident of a Contracting State”时,关键是:是否因为某种身份而承担全面、全球性的纳税义务。
既然答案是Yes,就应属于美国居民。
2)Article 4不应该被机械理解
Article 4(1)规定:
liable to tax therein by reason of his domicile, residence, citizenship, place of management, place of incorporation, or any other criterion of a similar nature.
GEFI认为,应从Functional Interpretation理解,而不是只看“住所、居所、注册地、管理地”。既然§269B同样导致全球征税,功能上就与这些标准相似。
3) Stapling本身也可以构成similar criterion
退一步说,即使“全球征税”还不够,GEFI也认为§269B形成的Stapled Entity身份属于:
“any other criterion of a similar nature”
因为它是因股份Stapled及美国持股关系进入Domestic Corporation税收体系。
三、税局主张
1)交全球所得税只是结果,不是原因
HMRC抓住Article 4里几个很不起眼、但最后决定案件结果的英文:
“by reason of”
协定不是说“只要对全球所得纳税,就是该国居民”,而是说因为domicile、residence、citizenship、place of management、place of incorporation或者其他类似标准,所以承担纳税义务。
这就是中学阶段的充分条件和必要条件,忘记的去豆包翻翻。
HMRC认为,Upper Tribunal最大的错误,就是把“全球征税这个结果”当成居民身份判断本身。
2) §269B连接的是股票,不是GEFI本身
Article 4列举的Residence、Place of Management、Place of Incorporation,都在描述纳税人自己与该国的法律或事实联系。
而§269B关注的是股票是否Stapled及相关美国持股条件。
美国和GEFI股东之间有联系,不代表GEFI本身就与美国建立了Article 4要求的Local Connection。
3)Domestic Corporation不能自动改写Tax Treaty
美国可以用国内法把外国公司视同美国公司征税,但英美税收协定是两国共同签订的国际协议。
HMRC认为,不能因美国国内法创造Deemed Status,就要求英国接受:
“既然美国叫它Domestic Corporation,英国在Tax Treaty里也必须把它当美国居民。”
否则,一国修改国内法就可能单方面扩大税收协定范围。
4) PE这条备用道路同样走不通
GEFI还主张:如果不是美国税收居民,能否通过Delaware LP构成Permanent Establishment并取得抵免?
HMRC同样反对。
LP虽持有巨额集团贷款,但相关期间只有5笔债权,真正由LP发起的新贷款更少。金额很大,不等于经营活动很多。HMRC认为,它更像集团内部债权的被动持有平台。
四、法院判决
2024年7月17日,England and Wales Court of Appeal支持税局HMRC,推翻Upper Tribunal关于美国居民身份的判断。
1) by reason of不能跳过去
Falk LJ指出:
“The words ‘by reason of’ make clear that liability to tax is the consequence of having the requisite status.”
法院不接受“Worldwide Taxation=Treaty Residence”的公式。
全球纳税义务,只是必要条件,不是充分条件。
2) Article 4真正要求的是Local Connection
法院认为,这些标准共同指向:
纳税人与国家之间某种法律或事实上的本地联系。
判决写道:
“requires both the existence of a local connection falling within the enumerated criteria … and that that connection attracts worldwide taxation.”
先要有Article 4认可的Local Connection,再因为这个连接点承担全球纳税义务。两个条件缺一不可。
3) Stapled的是股份,不是公司自己的美国身份
法院指出,§269B的美国连接主要来自股份Stapling及美国持股条件,但:
“Neither requires any form of link between the company itself and the United States…”
规则并不要求GEFI自己在美国注册或管理。
GEFI Inc.是美国公司,最终股东也在美国。但Article 4问的是:
GEFI自己和美国之间有什么居民连接?
因此§269B足以触发美国全球征税,却不足以成为Article 4(1)里的“criterion of a similar nature”。
4)99%的Delaware LP也救不了GEFI
法院同样没有接受 PE 。
LP由GEFI持99% Limited Partner权益,GEFI Inc.持1% General Partner权益,贷款规模虽达数十亿美元,但约六年仅持有5笔关联贷款。
FTT认为,其活动更接近:
“passive, sporadic or isolated activity”
Court of Appeal进一步概括:
“the LP acted merely as a passive holding vehicle for some loan receivables.”
判断Business和PE,法院更关注谁真正决策、谁持续经营。
GEFI Inc.董事会对LP战略决策参与很少,因此PE路径同样失败。
五、启示
1) 别把当地交税直接等同于当地税收居民
财务要把国内法征税依据与Tax Treaty居民资格拆开检查。
2) 把连接点做成证据清单
注册地、董事会、实际管理、人员、账户、合同、系统权限分别在哪里?完税证明不能代替居民身份。
3) 大额资金不等于经营实质
GE的LP持有数十亿美元债权仍被认为偏被动。法院最终追问的,还是谁真正做决定。
跨境税务最危险的错觉,不是没有交税,而是以为“已经交了很多税”,就当然拥有享受税收协定的身份。
关联文章:
《意大利TP》,《委内瑞拉TP》,《印度索尼TP》,《马来西亚TP》、《墨西哥TP》、《TP风险》、《法国能源TP》、《法国TP》、《芬兰TP》、《荷兰股息案》、《日本重组税案》、《日本Denso CFC税案》、《美国惠而浦》、《本田巴西税案》、《日本IBM》、《日本Yahoo》、《德国代工VAT税案》、《芬兰税案》
参考来源:
1.England and Wales Court of Appeal|HMRC v GE Financial Investments|[2024] EWCA Civ 797|17 July 2024
2. HM Courts & Tribunals Service|GE Financial Investments v HMRC|[2023] UKUT 00146 (TCC)|29 June 2023