装机量是一个市场的关注焦点,但这个数据也最容易造成误导。两个装机量几乎一样的国家,实际市场环境却可能天差地别!
具体来说,户储市场会历经五个发展阶段:萌芽期、加速期、普及期、转折期、存量改造期。单从一个国家的装机规模,是无法反映其所处市场阶段的。
每个发展阶段适配的商业打法各不相同:萌芽期重在用户科普教育;加速期要争取安装商的合作忠诚度;存量改造加装市场,则要面向多年前从竞品手中购买了光伏设备的老客户做业务。
对于厂商来说,误判一个国家所处的市场阶段,会在备货、招聘销售团队、评估投资规模等方面做出错误决策,从而带来高昂的损失。
以下是按照五个不同市场阶段,对德国、英国、西班牙、爱尔兰、瑞典、澳大利亚等 6 个国家的梳理。
储能在这一阶段属于小众增值选配,仅有少数用户会选择安装。西班牙就处于该阶段。过去两年该国光伏储能配比虽然增长了约两倍,但基数极低,超过 80% 的系统都只装光伏板。
附图 1:6 国的光伏储能配比率(2024 年 6 月至今):

▲ 点击图片可放大查看
(数据来源:sunwiz)
这一阶段储能的经济收益逻辑成立,安装商会主动向客户默认推荐储能方案。
爱尔兰是加速期市场的最典型代表。两年内,该国的光伏配储率从不足 40% 攀升至约 70%。这一成果完全没有依靠补贴:爱尔兰只补贴光伏板,明确将储能电池排除在外。但晚间电价和余电上网之间的巨大价差,让储能可以实现盈利。爱尔兰证明了储能产业可以在无补贴下发展。
这个阶段储能成为系统标准配置。此时商业讨论的核心不再是 “客户要不要加装电池”,而是 “该配置多大容量的电池”。
英国已经进入这一阶段。在存量改造、业主自主采购的市场中,纯光伏系统占比已经跌至个位数,光伏储能配套比超过了 1.0。
英国实际存在两个电池市场:在业主自主采购的市场中储能已是默认配置;另一片待挖掘的蓝海则是......
此处内容仅供会员阅读,完整内容见:
“知识星球 - 海外户储工商储”
扫文章底部二维码加入
这个阶段储能总装机量仍不断创新高,但居民端需求实际上开始走弱,资本开始转向电网侧大型储能。
有两个国家以截然不同的路径进入了该阶段。
很显然,第一个国家是德国。德国进入的方式属于自然成熟过渡:户储市场趋于饱和增速放缓。由于价格大幅下滑,安装商安装每套系统的收益也在下滑。该国平均每家安装商的装机量,已经持续低于 2024 年年中的水平,之前已经出现了一波“倒闭潮”。
另一个国家是瑞典。但瑞典进入该阶段的方式却截然不同......
此处内容仅供会员阅读,完整内容见:
“知识星球 - 海外户储工商储”
扫文章底部二维码加入
从下面这张图,可以更直观地看每个市场的安装商“生意好不好”:
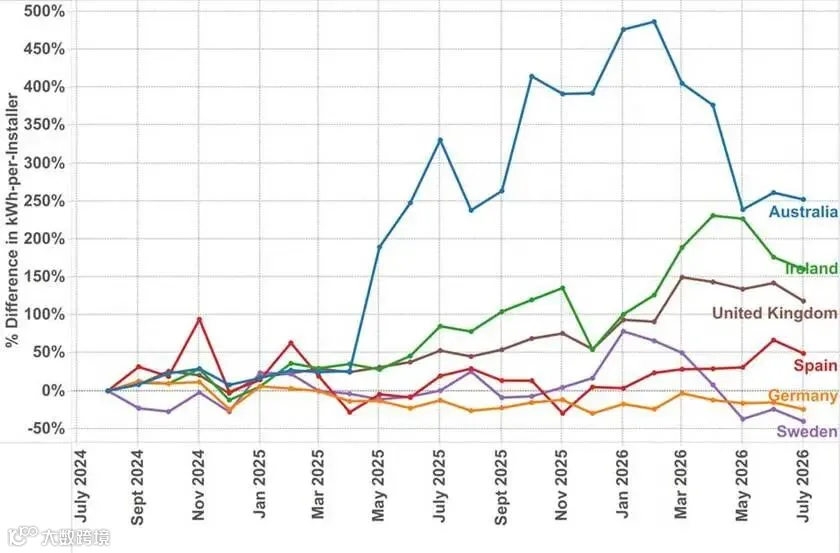
▲ 以 2024 年 7 月为基准,平均每家安装商每月完成的户储电池装机量(kWh)走势
首先需要说明的是:这并不是户储市场发展的“最后阶段”。存量改造期跟确切的说是和原有市场并行发展的第二赛道。
存量改造期的主要触发条件:光伏余电上网不再具备经济价值。
澳大利亚是这一阶段的典型代表。在上网电价大幅下调,叠加联邦户储补贴之后,存量光伏加装电池的需求大爆发,纯后装电池项目占比从不到 10% 增长至约 40%,光伏储能配套比接近 1.4。
与之形成对照的是德国市场。由于数百万套存量光伏仍然享受保障性上网电价,因此加装电池的动力不足。同样的技术、相近的市场成熟度,但两国却处在不同阶段,根源就在于余电上网的收益差异。
相关推荐阅读:
别被平均数骗了!瑞典、西班牙、英国、德国、澳洲、爱尔兰市场最新户储装机容量分布 | 独家
▼ 加入“知识星球-海外户储工商储”
行业一线信息,深度干货