


账户开了只是拿到门票,真正决定你能拿多少息的,是你有没有踩中那两个开关。
大家好,我是王先生。
上个月有个读者给我发消息,说开完港卡把钱转进去,然后就没然后了。钱躺在活期账户里,一天利息几毛钱,他问我是不是被坑了。
不是被坑,是没动。今天这篇就把这件事讲透:踩中了,4% 往上走;踩不中,0.1% 就在那儿等你。
◆ 数据说明
本文所有利率数据核自 2026 年 10 月 6 日可查的公开报道,香港经济日报定存排行榜、经济通 9 月 22 日即时新闻,以及各银行官网条款细则。
4.3%
美元定存最高年息
1万
港元起存拿 4.1%
77.9%
10 月不加息概率
香港现在美元定存利率这么高,根源在美国。
美联储 9 月 16 日按预期加息了四分之一个百分点,美元利率往上走,港美息差拉宽,香港银行的美元定存跟着水涨船高。9 月这一轮,美元定存 1 年期被推到了 4% 以上的位置。
不过要提醒一句节奏问题:美联储 9 月公布的非农就业数据远逊预期,市场目前预期 10 月 28 日会议维持利率不变的概率已经回到 77.9%。也就是说,这一轮美元高息的窗口未必能一直开着。想锁利率的,别拖。
这就是为什么今年这批文章都在讲同一件事:美元定存是这轮行情里最确定的一个机会。它不刺激,但它稳。100 万人民币换过去放一年,4% 就是 4 万,这个数是能算出来的。
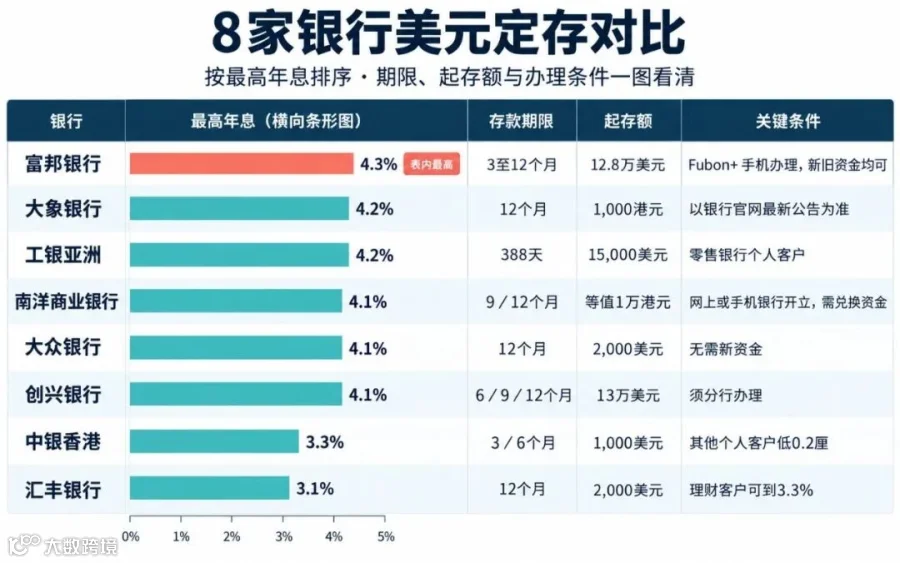
这一档是普通客户伸手就能碰到的,不需要高额资产证明,也不需要完成指定任务。先看这张,它是我最推荐你优先研究的。
“
这张表里我建议你先看两行。南商那一行门槛最低,1 万港元等值就能开,9 个月和 12 个月都是 4.1%。工银亚洲那一行藏得最深,4.2% 听着不算最高,但门槛只要 1.5 万美元,388 天。
南洋商业银行门槛最低。 1 万港元等值就能开,9 个月和 12 个月都是 4.1%,而且只要求你是用兑换资金在 App 上开立。这是整张表里性价比最高的一个。
工银亚洲那一行藏得最深。 4.2% 听着不算最高,但门槛只要 1.5 万美元,388 天。工银财富客户能到 4.3%,但门槛要 50 万美元。你资金量在几十万人民币这个区间,388 天这一档你拿得到。
2026 港卡办理:香港汇丰开户最新政策 + 流程详解(82张截图版)
【建议收藏】10分钟成功线上开户 香港中银行 超详细保姆级教程
2026最新 香港众安线上开户最全攻略
2026最新 香港恒生线上开户最全攻略
2026最新 香港信银国际开户最全攻略
重磅!建行亚洲内地客户到港纯线上开户,0 门槛无需网点激活
香港平安数字银行开户教程
内地人去香港开哪张卡?10家热门银行一张图看懂(上)
香港银行卡 & 券商开户高频问题全解答(2026 年 最新版)
港元定存这边,同期数字是这样:东亚 6 个月 4.0%、华侨 12 个月 3.5%、渣打 12 个月 3.3%、恒生 3 及 6 个月 2.4%。港元定存整体比美元低一截,所以账上已经有美元的话不用折腾;只有港币的话,换美元这一步要看你的汇率成本和结汇安排,别为了 0.5% 差来跑去。
这一档三个判断标准:看门槛(南商 1 万、大众 2000 美元最友好)、看货币(美元优先)、看期限(6 个月内要用的锁 3 到 6 个月最灵活,1 年期价格好但要确定这笔钱一年不動)。
以上利率和门槛均以银行官方最新公告为准,各家随时调整。
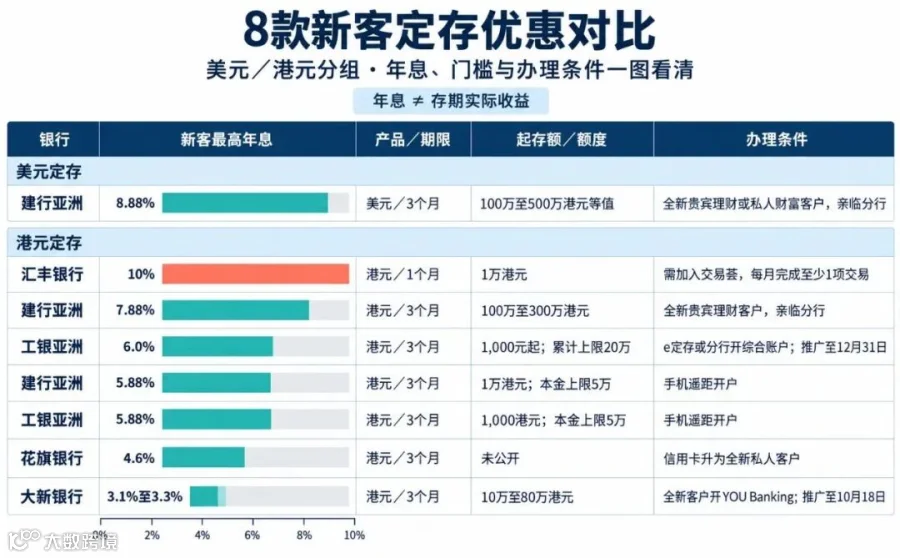
这一档门槛高了,但数字很能打。全部只对新客户开放,多数还要完成指定动作或亲临分行。
◆ 关键提醒
建行亚洲这个 8.88% 得说清楚,它有两个版本。港元版是 7.88%,美元版是 8.88%。按官网自己给的计算示例,存 100 万港元 3 个月,只有首 15% 也就是 15 万拿到 7.88%,剩下 85% 按 2.6% 算,利息 8550 港元。
如果你存 500 万,平均下来远不如存 100 万划算。 因为高息那 15% 是封顶的,本金越大、被摊薄得越厉害。这条不写清楚,你按表面利率去存钱会吃亏。
门槛也分两档:贵宾理财客户上限 300 万,私人财富客户上限 500 万。官网写得很清楚,首 2400 名全新贵宾理财客户,名额先到先得,而且过去 12 个月没在这家行持有过任何账户才算新。
5.88% 那两行是低门槛版,建行和工银都是手机遥距开户,本金上限只有 5 万港元。适合先试试水,不适合放主力资金。
工银亚洲 6% 这个相对实在,1000 元起,上限 20 万港元,线上开综合账户就能做,推广期到 12 月 31 日。
汇丰那个 10% 有点绕:它不是纯利率,是加条件的综合收益。要加入交易荟,还要每月完成至少一笔指定交易,交易金额要求从 1 元到 4000 万元不等,定存上限也跟着从 1 万元到 400 万元浮动。对你来说交易本身没价值的话,这个 10% 就是纸面数字。
这轮利率战里最炸的数字在这里,也是最容易被误读的一个。
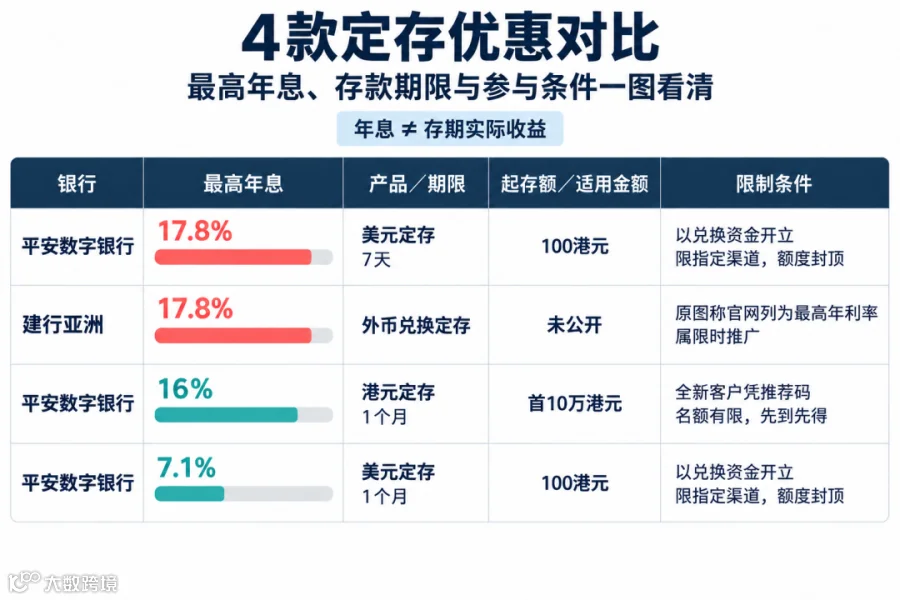
这一档的正确用法是当额外收益,不是当主仓。 7 天一轮,钱回来就再找下一轮。指望它养家不现实,但顺手薅一轮的钱是真的。
平安数银还有一条 18% 的路子:全新客户开户时输入推荐码,叙造 1 个月港元定存,首 10 万港元享受这个利率。名额有限、额满即止。

建行亚洲官网把外币兑换定存年利率直接标成 17.8%,和 8.88% 那些放在同一页。这类数字属于限时推广,随时下架。
钱开了港卡,不只有定存能选。手上资金量大一点,建议分四份放,各干各的事。

◆ 关键提醒
债券基金这一栏要特别提醒:它会跌。不是存款,本金有亏损风险,看你的风险承受力。
储蓄险这一栏值得多说一句。香港储蓄险的长期回报率通常在 3% 到 5% 之间,优势不在数字高,而在它是锁定的。你现在把钱放进去,十年后拿到的数字是写在合同里的,不会因为市场变而变。适合已经有 6 个月以上不用的闲钱、并且想要一份确定收入的人。
👉 港险的挑选逻辑和缴费通道我写过几篇,需要翻历史文章。
(以上所有收益数字均为产品演示或预期值,不构成收益承诺,实际以保险公司和银行官方合同为准。)
港卡的价值不在卡本身,在于它是香港银行体系的入口。入口开了,往里走多深、拿多少收益,是另一门功课。
回到开头那个读者。他的问题不是卡开错了,是转完钱就没人告诉他还有新资金认定、指定渠道、优惠拆单这三件事。
问:你的港卡开了多久,钱放进去多久了,拿到过最高的一次年化是多少?
评论区说说,我把大家的情况汇总成一张表,下一篇写出来。
本文所有利率、门槛、推广期均为撰写时(2026 年 10 月 6 日)的公开信息,各家银行随时调整,文中数字均以官方最新公告为准。投资有风险,涉及金额与日期请以银行或保险公司官方口径为准。
请通过银行官方渠道、合规路径办理业务,如实申报。跨境资金流动须遵守相关外汇管理规定。