a16z 的消费 AI 百强出到第七期,这次多了一张新榜:不看流量,看美国消费者的信用卡账单。数据一接进来,结论变得很具体:美国只有 4.5% 的消费者在为 ChatGPT、Gemini 或 Claude 付费,而花钱最多的那 1%,平均每人每月在 AI 上刷掉 903 美元。
报告 10 月 5 日发布,署名作者是 a16z 的 Olivia Moore。网页榜还是用 Similarweb 的月访问量,移动榜用 Sensor Tower 的月活,各取前 50。新加的消费榜来自 YipitData,只覆盖美国,是抽样面板,报告自己也提醒别把它当成公司总收入来读。
还有一个数:这一期首次上榜的产品只有 11 个,是七期里最少的一次。榜单本身越来越眼熟,新东西在榜单外面。
014.5% 和 903 美元
先说付费的人有多少。报告引用的数据是,接近一半美国消费者说自己在用 AI,每天都用的只有 25%。8 月份,YipitData 的美国电子收据面板里,订阅了三大模型中至少一家的人占 4.5%,一年前是 2.1%。翻了一倍多,基数还是很小。
付了钱的人里面,差距更大。为一个 AI 产品付费的用户,只有 13% 还在为第二个 AI 工具付费。消费最高的 1% 贡献了全部消费的 19.5%,比消费靠后的那一半人加起来(16.6%)还多。
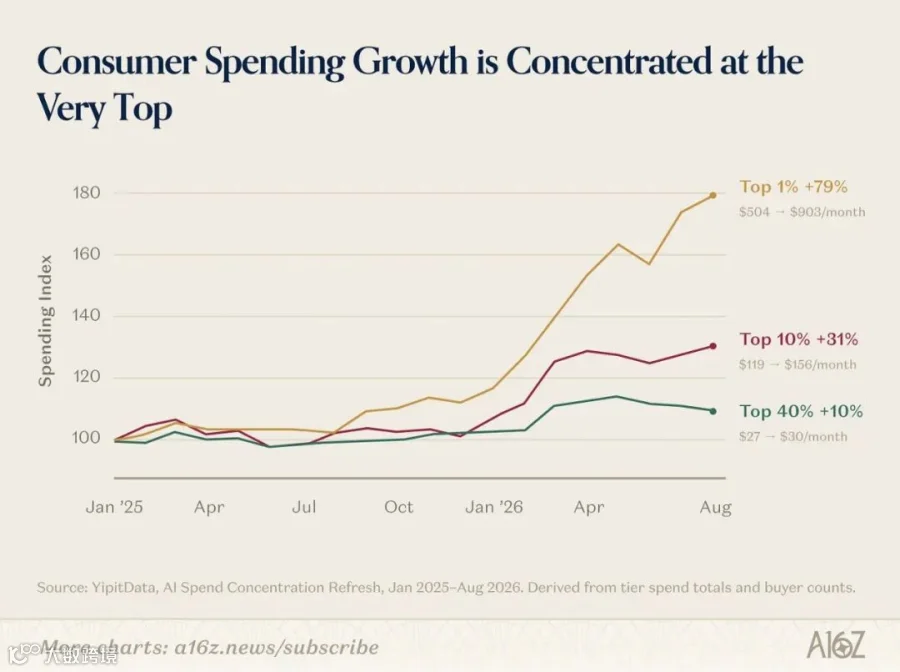
消费增长集中在最顶端:头部 1% 从每月 504 美元涨到 903 美元,中间档几乎没动(图源:a16z,数据来自 YipitData)
这 1% 的人,去年 1 月平均每月花 504 美元,今年 8 月是 903 美元。中位数付费用户每月花 25 美元,一年半里基本没涨。
他们买的东西也不一样。 头部 1% 买 n8n 的比例是全体付费用户的 22.9 倍,买 fal 和 Manus 的都是 18.2 倍,后面跟着 Higgsfield、HeyGen、Nous Research。全是用来搭东西、做内容、干活的工具。报告给这群人的称呼是 prosumer,介于消费者和专业用户之间。
于是流量榜和消费榜长得很不一样。消费榜前 50 里,有 29 家在网页榜和移动榜上都找不到。三张榜全上的只有 7 家:ChatGPT、Claude、Suno、Perplexity、Photoroom、Canva、Notion。
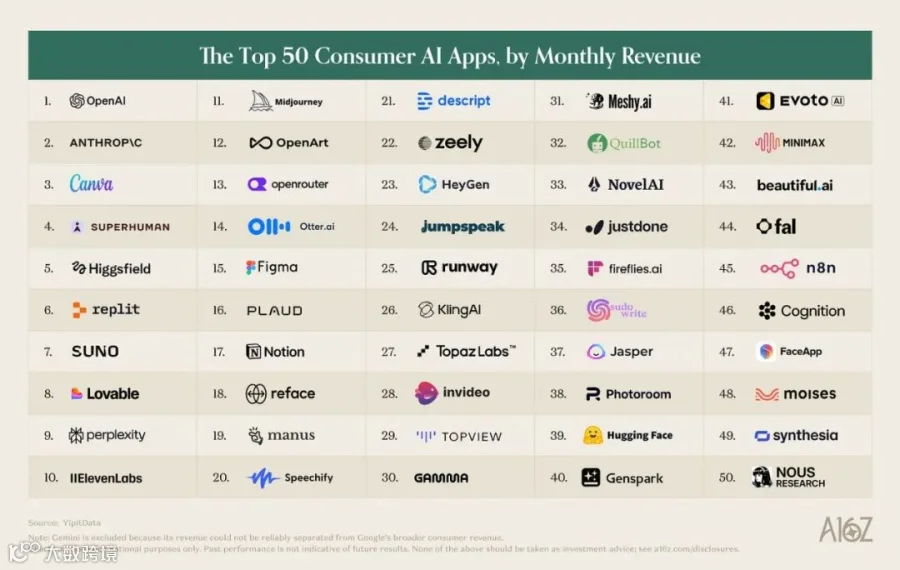
a16z 首次发布的消费榜前 50,按美国消费者银行卡上的月度消费排序;Gemini 因收入无法从 Google 整体消费中拆出而未列入(图源:a16z,数据来自 YipitData)
02Claude 排第三,收钱最狠
ChatGPT 还是第一。8 月网页访问量是 Gemini 的 2 倍左右、Claude 的 6 倍;移动端月活是 Gemini 的 2.5 倍、Claude 的 14 倍。美国付费订阅人数是另外两家各自的 3 倍。
变化最大的是 Claude。半年前的第六期里,ChatGPT 的网页流量接近 Claude 的 30 倍,现在是 6 倍。Claude 在流量上超过了 DeepSeek 和 Perplexity,坐稳第三;今年 3 月,它在美国付费订阅人数上追平并超过了 Gemini。
Anthropic 明确说过不在 Claude 里放广告,只靠订阅。它收订阅收得很用力:
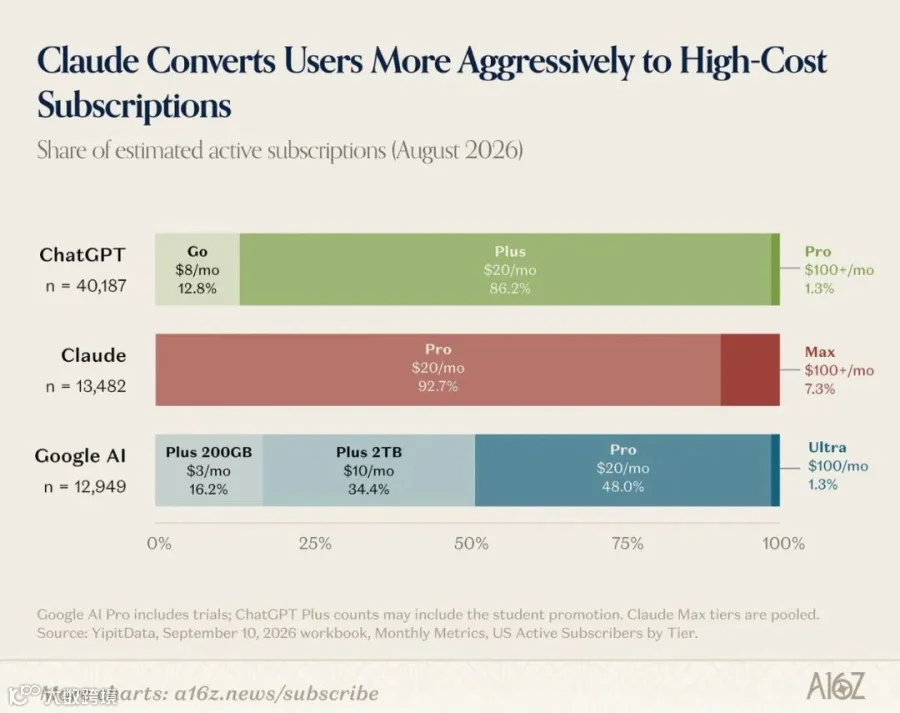
三家付费用户的套餐分布:Claude 有 7.3% 的付费用户在 100 美元以上的 Max 档,ChatGPT 和 Google 的同价位档都在 1% 出头(图源:a16z,数据来自 YipitData)
Claude 的付费用户里,7.3% 买的是每月 100 美元起的 Max 套餐。 ChatGPT 和 Google 对应的高价档都在 1% 出头。
不过报告没有只讲好的一面。YipitData 的数据显示,7、8 月 Claude 的日均会话数在下降,新增订阅放缓,流失在上升。同一时间 ChatGPT 靠 7 月的 GPT-5.6 和 ChatGPT Work 重新加速。
两家的用户重叠也很少,ChatGPT 的美国订阅用户里只有 8% 同时订了 Claude。过去半年三家一共发了 127 个新东西,Anthropic 的 38 个里有 65.8% 面向工作场景,Google 的 35 个里将近一半面向普通消费者,OpenAI 的 54 个两头都做。它们越来越不像在抢同一批人。
03中国产品:流量榜一排,账单上三家
报告没有单独写中国,我们把三张榜上的中国产品数了一遍。

中国产品在三张榜上的位置,AIGCLink 根据榜单整理
网页流量榜上有 9 个:DeepSeek 第 5,豆包第 10,夸克第 17,Kimi 第 21,CapCut 第 22,通义第 24,智谱的 Z.ai 第 33,Manus 第 38,可灵第 49。移动端更多,CapCut 排第 2,豆包第 7,美团第 11,后面还有 DeepSeek、QQ 浏览器、百度 AI 搜索和美图系的一串,归属明确的至少 14 个。
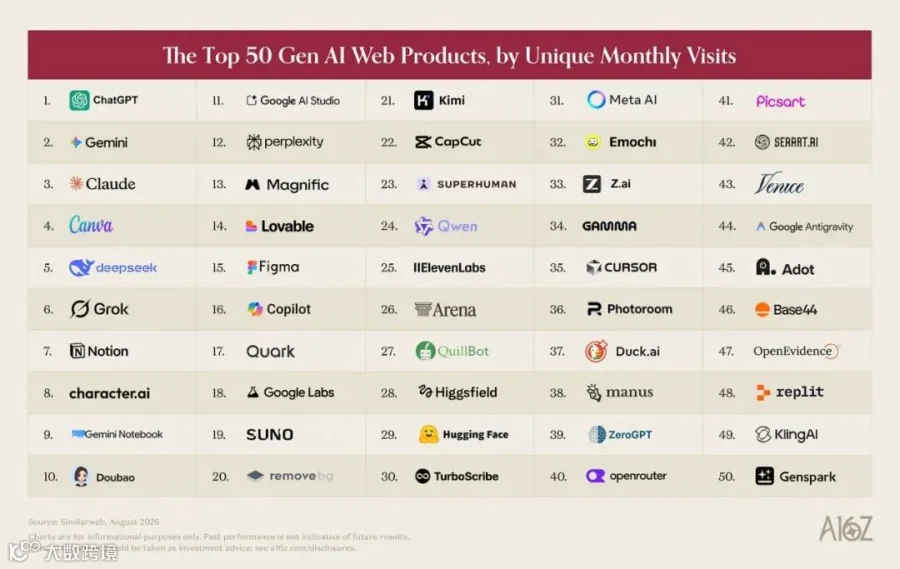
网页流量榜前 50(图源:a16z,数据来自 Similarweb,2026 年 8 月)
到了消费榜,只剩三家:Manus 第 19,可灵第 26,MiniMax 第 42。
这张榜只统计美国消费者的刷卡记录,中国产品的主场不在这里,名次靠后不奇怪。值得看的是谁上去了。三家都不是聊天助手,一个替人干活,两个做视频和音频生成,正好是那 1% 高消费用户爱买的品类。DeepSeek 在网页流量上排第 5,在美国人的账单上没有出现。
在海外,中国产品拿流量靠的是通用助手,收到钱的是工具。

04替你下单的助理
3 月那期报告说,OpenClaw 这类 agent 普通人还用不了。半年过去,Instinct、Tomo、Poke、Lindy、Town 这些创业公司的个人助理都报出了几十万用户,大厂也下场了:Meta 的 Muse、OpenAI 的 Dots、xAI 的 Grok Bot。Dots 和它的开源版本,我们上周刚写过。
现在的入口是 iMessage。Instinct 8 月在 iMessage 里上线,还在邀请制阶段,三周过了 10 万用户。创始人 Noah Shinn 给的数字是:40% 的用户三周内会绑定信用卡,开始下单之后平均每月通过它花 1300 美元,年化交易额超过 10 亿美元,一半是旅行。这些是创始人自己报的,没有第三方核实。
Meta 的 Muse 9 月 9 日上线,据报道第一周日活 25 万,不到一个月下载过 500 万,目前只在美国和加拿大开放。报告顺手泼了盆冷水:Threads 当年在同样两个市场,22 天下载了 1500 多万。
平台已经开始选边。亚马逊不到两周就切断了 Muse 的访问,Shopify、Instacart、Expedia、Ticketmaster 这些则签了正式接入。
05订阅之外
报告最后一节在讲钱从哪来。
网页榜上的 44 个 AI 原生产品里,84% 卖订阅,64% 卖额度,有广告的只占 14%,靠交易抽成的只有 2%。
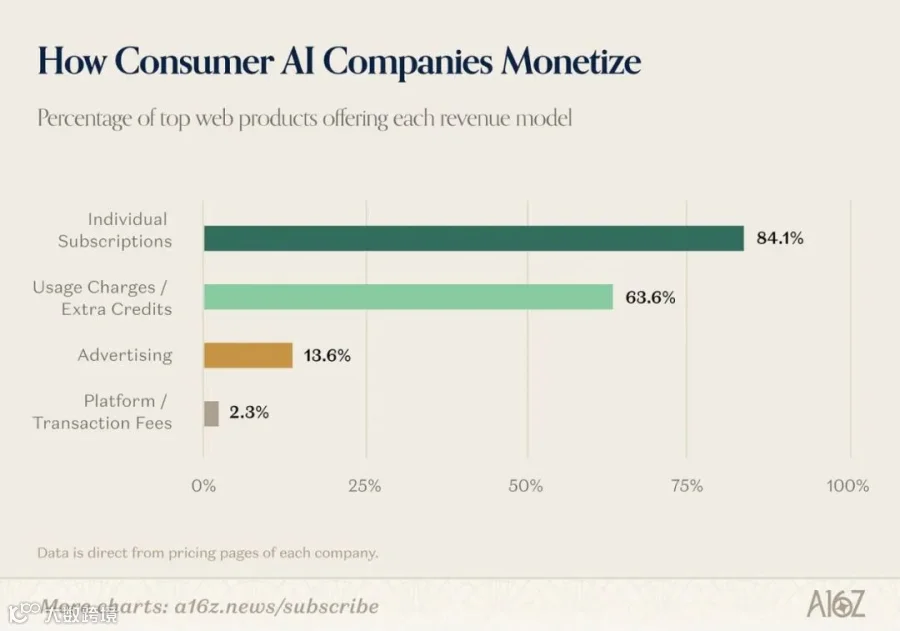
网页榜上 AI 原生产品的收费方式(图源:a16z)
上一代消费互联网是反过来的。2025 年 Meta 97.6% 的收入来自广告,Alphabet 是 73.2%。用户不付钱,付钱的是广告主和商家。
AI 产品一上来就收订阅有它的道理:模型太贵,烧不起免费用户。但这也把大多数人挡在了门外,这就是开头那个 4.5% 的由来。
松动已经有了。OpenAI 说 ChatGPT 的广告业务 8 月达到年化 10 亿美元,对应 12 亿周活。个人助理是另一条路,用户通过它下的每一单都能追到来源,天然可以抽成。
Instinct 和 Muse 都说以后要从交易里抽成,现在谁都还没开始抽。哪家先收到第一笔,下一期榜单大概就得再加一列。
来源地址
报告原文
https://www.a16z.news/p/top-100-consumer-ai-apps-seventh
完整榜单
https://a16z.com/100-gen-ai-apps-7/