


本次是个人连续第130个月更新个人的投资月报。
1、9月到期和新投情况
9月份本金到期的有2笔,一笔是正常付的,另一笔是提前了半年付的本金。派息的全都是按时付的。
今年个人暂时一共遇到了12笔提前较长时间兑付本金的,从2024年开始,个人已经快连续3年未遇到新增延期的区域。
9月份个人新投资的,也有3笔非标,这3笔都是之前个人曾经进进过的区域。
在化债的大趋势背景下,现在要想去做新增还是很难的,只有去做存量置换的,还有一定的可操作性。
2、历史概率
截止到目前,个人买城投债的回款次数已到E06次。
暂时一共遇到10次延期的。
有7次延期的本息已解决完;
还有2次的已累计各付了46%的本金,本期各兑付了3%;
还有1次的已累计付了9%的本金,本期无动静。
按金额分析:
历史上,个人遇到过延期的本金共计150万,共解决兑付掉116.6万本金,本期解决了1.35万。
遇到过的本金延期的,目前已经解决掉的累计概率为77.73%。
延期产品已付利息都未计入解决本金中,目前有33.40万本金处于延期待解决中。
截止到目前,延期的本金中,今年已兑付掉36万,在投延期本金处于持续压降中,今年暂时也没有遇到新增延期的。
按次数分析:
个人买城投晚付的几率暂时是0.896%。
正常回款里面一共有50次是标债回款。
非标城投正常回款的累计次数是Y56这个计算,个人买非标城投晚付的几率是0.938%。
产品大部分是按季付息的,有部分是半年甚至一年付息一次的,平均付息周期在4个月左右。
3、个人目前持仓
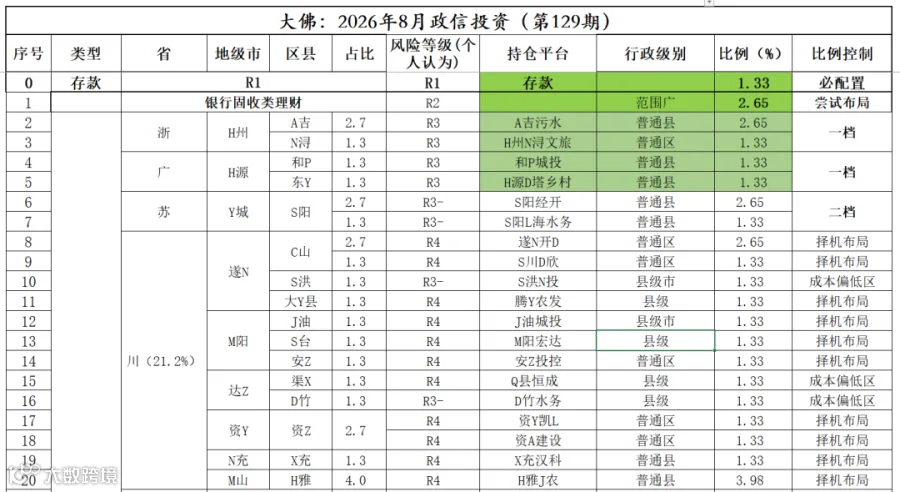


非标的持仓比例为96.02%。
高波动资产配置的未计入表内,仅仅是计入表外。
在投的非标,分散到了47个不同的区县,共55家不同的平台公司。
基本上一个小区域的配置占比就在2%左右,目前的非标收益。一年内哪怕是新增遇到4个左右的小区域延期,且之前延期也没有本金兑付的,当年都勉强能保个本。
像我个人的情况,把新增延期的区域控制在4个以内,之前遇到的延期的再解决一部分,一年下来,它实际上大概率都是能赚到钱的,这个安全边际还算是比较高的。
这个仅仅是简单的概率估算,实际操作下来,大概率会比估算的安全边际更高一些。
所以也没必要把非标城投债妖魔化了,一提非标,直接关联的就是高风险。
非标相对标债来说,那风险肯定更高。
但话说回来,我们又回归到现实生活中。
国庆期间,和朋友些聚会,之前的一个朋友又跑去干养猪去了,那个朋友早2019年时,是精确的猜测准了猪周期的高峰的,当时也投了大几百万进去干养猪的,朋友年龄跟我们差不多,同一届的,也是211重点大学的高材生,学的也是跟养猪本专业的,后来干的也是本专业的,可惜2019年那一波时,遇到了猪瘟,把自己手里钱亏完了,还亏了一套房。
朋友本身也是高收入人群,自己给一家公司打工,一年能挣二三十万,他爱人一年也有一二十万,才没过几年,自己两口打工挣得钱,又缓过头来了,然后在两年前左右吧,他判断猪周期快见底了,然后又砸了几百万进去养猪,结果没想到这次猪周期的谷底这么长,这次又亏了,几个月前,朋友欠的银行贷款就延期了,工人的工资也马上要发不出来了,现在再想去要银行的贷款也就更难了,而且把朋友自己也搞得相当累,自己又是在给别人公司打工,又是当老板干创业养猪的,实在是太累的,有时候想约朋友一起出来吃个饭、喝个茶的,他经常都没时间。
有时候想想,像我们这样的人都40多岁了,何必要去搞得那么累,那个创业啊,真“创业艰难百战多”。
之前我们还去过一家搞火锅底料的公司,实控人也是把能借的银行贷款,都借完了,然后银行的钱借不到后,连市场上过桥资金都在出来借了,也就能维持公司的运转,给工人发工资,这年头干实业的钱,是真难赚啊,尤其是传统行业,绝大多数都饱和了,利润率都很低。
跟真正的自己去创业做生意比起来,扔个10万块钱就可以买个非标城投债,把钱扔给城投公司,他们拿去爱咋打理就咋打理去,只要自己不贪且买到的是真正的非标城投债,一年下来,这笔钱至少有8成以上的把握能赚到钱。
自己又还省心省事的。
我还参与过农村种植沃柑的,沃柑树苗种下去,没有3年以上的时间,几乎都很难投产的,前提条件还要指望风调雨顺,前面3年都是不断地砸钱、砸时间、砸精力进去,等种下的沃柑投产以后,往往还没卖几年好价钱,就会因为种植的人太多,收购价就大跌了,哪怕是投产了,几乎也没啥利润了。
当然,个人也很佩服那些真正创业干实事的人,也正是因为有那些实干的创业人,我们才能吃到这么便宜的猪肉,也才能享受到那么多的物美价廉的商品。
但作为个体来说,很多时候,选择往往比努力更重要。
标债的风险肯定更低,但它收益率也几乎快跟银行固收理财没啥区别,而且也还有不保本不保息的风险,仅仅是它流动性更强,到期了就可以赎回,几乎没有延期晚付的风险。
个人买城投债以来,个人唯一亏过的一笔,就是几年前买过的一只标债资管,买标债的最后一年,因为城投债券收益率太低,然后资管产品预定的业绩基准又不太低,配的产品为了达到业绩基准,然后拿去配置了部分指数成分股,然后一年下来,整亏了4%点几。
人过40岁以后,就想的过得简单一些,平淡一些,佛系一些,过得去就行了,也没什么太大的欲望和奢求了。
以后再继续分享。
我是大佛,持证理财规划师,拥有基金从业、证券从业、证券投资顾问从业、证券分析师的从业资格,著有《投资理财实战:财商思维与资产组合配置策略》一书,财经专栏作家。