


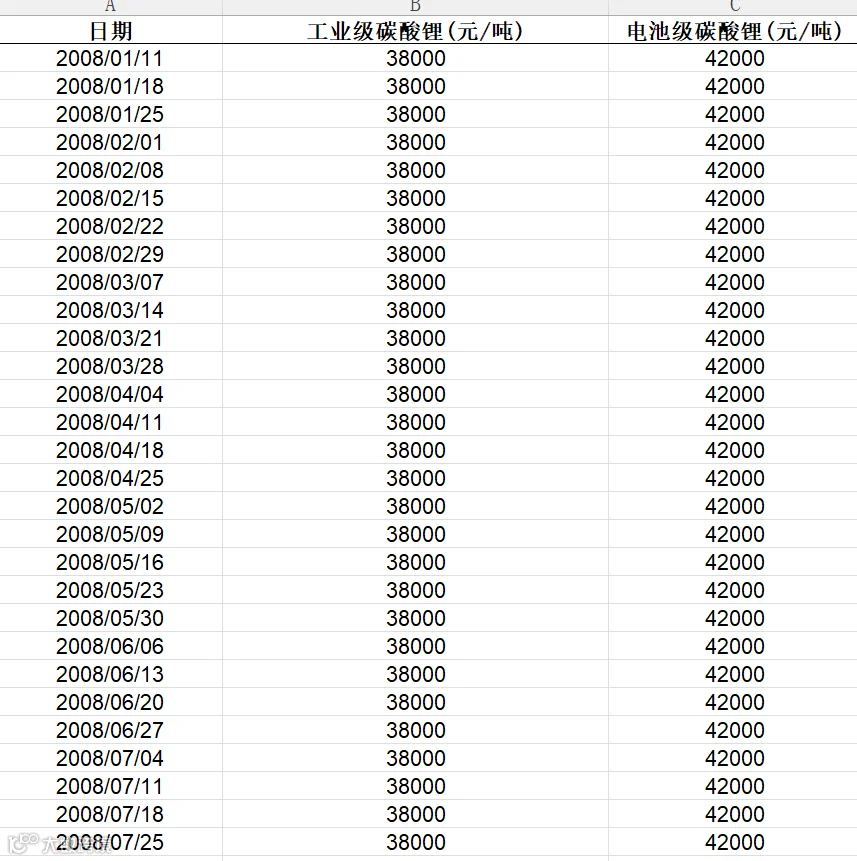
本报告基于 973 个周度碳酸锂价格观测(2008-01-11 至 2026-08-28,元/吨,含工业级与电池级两条序列),全部结论均来自全量逐行核算、未做抽样。核心判断有五条。
第一,这是一条走完两次完整泡沫的 18.6 年曲线。电池级期初 42000 元,期末 150000元,区间净变动+257.14%;期间最高 587000元(2022-11-18)、最低 31500 元(2011-05-13),最大回撤−89.95%,区间振幅1763.49%。今天的价格,仍比历史高点低 74.45%。
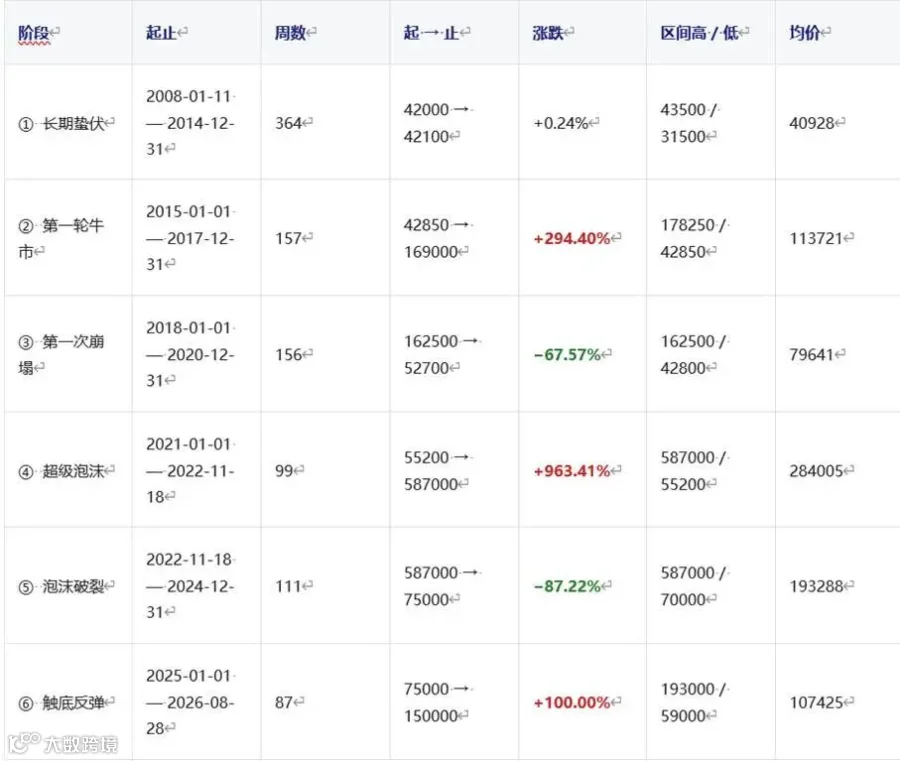
第二,曲线是"六段式"的:蛰伏、牛市、崩塌、泡沫、破裂、反弹。2008—2014年整整 7 年只动了 0.24%;2015—2017 年第一轮牛市+294.40%;2018—2020年崩塌−67.57%;2021—2022年仅用 99 周暴涨+963.41%;随后 111 周崩塌−87.22%;2025 年至今反弹+100.00%。
第三,波动是脉冲式的,不是均匀的。972 次相邻周比较中,价格完全不变的达 580 次(59.7%),真正定价的只有 392 次;但一旦定价,幅度极大——最大单周涨幅+36.36%,最大单周跌幅−16.81%,最长连涨 20 周、最长连跌 12 周。18 年 973 个观测,全序列只出现过 289 个不同的价格。
第四,"平均值"在这个品种上会系统性骗人。电池级全期均价 106379元,中位数仅 62700 元,均值是中位数的 1.70 倍;44.91% 的时间价格低于 5 万元,站上 50 万元的只有 2.36%。用均价理解锂价,等于用极值段的记忆覆盖了绝大多数的常态。
第五,数据本身可用,但有六个明确的瑕疵。表尾 1007 行空行、缺失的 Sheet1、22 周"工业级反而贵于电池级"的逻辑倒挂、周度频率而非日度、无任何口径与来源说明。其中逻辑倒挂一段集中在 2011 年,最大倒挂 3000 元/吨,属于需要标注的异常,而非可直接采信的价格。
一、总体特征:一条 18.6 年、走完两次泡沫的曲线
碳酸锂的价格史,本质上是"电池需求爆发"这件事的副产品。在 2015 年之前,它只是一个年产值有限的小众无机盐;2015 年之后,它成为整个新能源产业链里弹性最大的品种。这条曲线因此呈现出罕见的形态:前 7 年近乎静止,后 11 年剧烈震荡,全期走完两次完整的暴涨—崩塌。
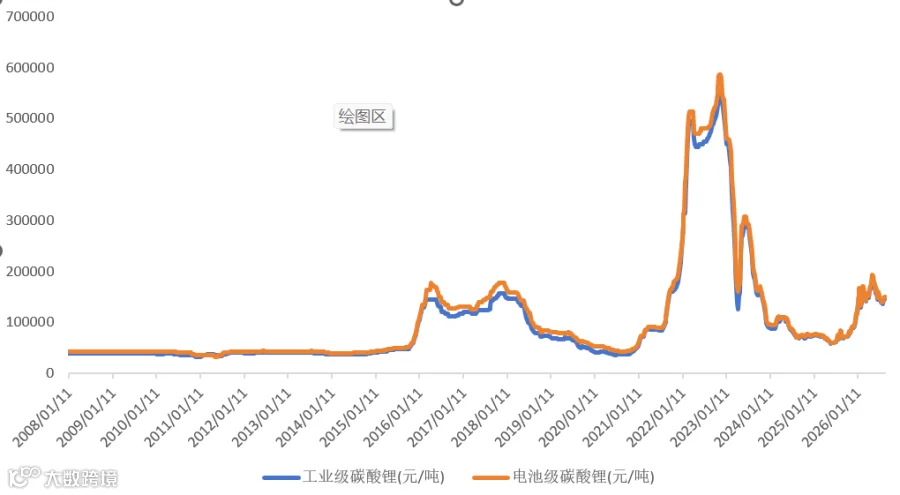
(一)核心统计量一览
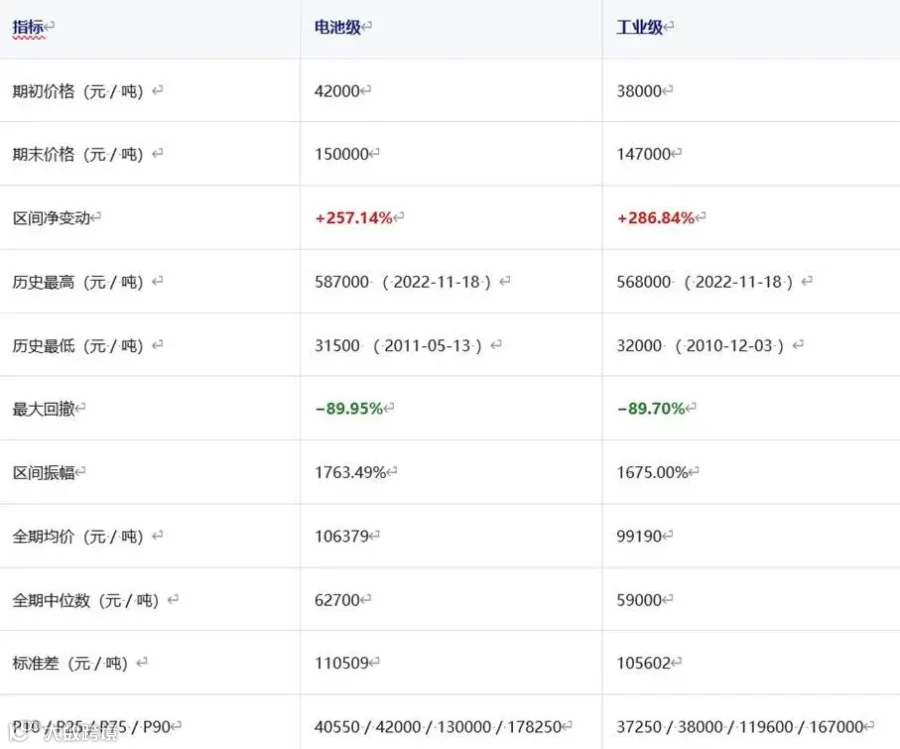
(二)三条最值得记住的总体特征
第一,均值严重失真。电池级全期均价 106379 元,中位数仅 62700 元,均值/中位数比值高达 1.697。这是一个极端右偏分布:绝大多数时间价格躺在低位,极少数时间冲上云端,把算术平均"拉"了上去。任何用"平均锂价"做的成本测算、投资测算,都会系统性高估。
第二,价格分布高度集中于低位。按区间拆开看:
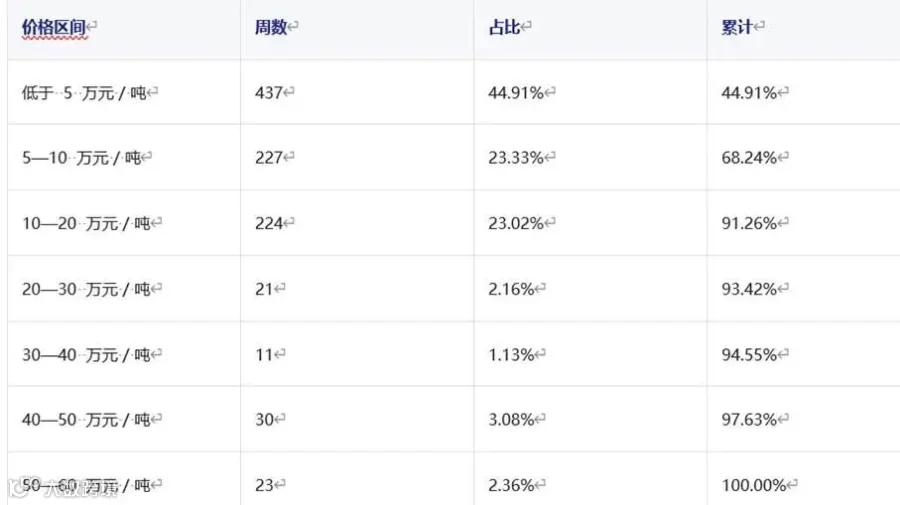
超过 91% 的时间,价格位于 20 万元以下;站上 30 万元的只有 6.58%,站上 50 万元的仅 2.36%。所谓"锂价 60 万"的时代,在全序列里只占 23 个观测点——它是一段被反复讲述的极端记忆,而非这个品种的常态。
第三,今天的位置需要精确定位。期末电池级 150000 元,较历史高点低 74.45%,较历史低点高376.19%。把它放回分布里:它落在"10—20万元"这一档,且略高于全期中位数(62700)与均值(106379)之间。当前价位在 18 年历史中属于中位偏上,远未回到泡沫区,但也早已不是 2024 年的底部区。
二、六阶段解剖:蛰伏、牛市、崩塌、泡沫、破裂、反弹
把 973 周按价格结构切开,可以得到六段边界清晰、驱动逻辑各不相同的区间。这是整份数据最有信息量的部分。
(一)阶段①:7 年时间,25 个价格
2008 至 2014 这 364 周,起点 42000、终点 42100,净变动仅0.24%——七年时间走了一个完整的圆。更惊人的是,这七年里全序列只出现过 25 个不同的价格,其中2008-01-11 至2010-06-25 的 129 周(2.48 年)价格恒为 42000 元,一次未动。
这一段对理解后面的行情至关重要:它说明碳酸锂在需求没有爆发之前,是一个极度缺乏价格发现机制的品种。价格不是"波动小",而是根本没有人在定价。
(二)阶段②与③:第一轮泡沫的完整往返
2015 年启动的第一轮牛市用 157 周把价格从 42850 推到 178250,涨幅294.40%;随后 2018 年起,156 周跌回 42800,跌幅67.57%——涨了 3.94 倍,跌回 76%。这一轮涨跌的时间几乎对称(157 周 vs 156 周),是典型的"需求预期驱动型"泡沫:涨的时候靠补贴预期,跌的时候靠产能释放。
(三)阶段④与⑤:14 倍泡沫与 87% 崩塌
2021 年开始的第二轮行情,是全部数据中最极端的一段。仅用 99 周(不到两年),价格从 55200 涨到 587000,涨幅963.41%——接近 11 倍;若从 2020 年 10 月的 43500 起算,则是 13.5 倍。逐月看这段冲刺的节奏:
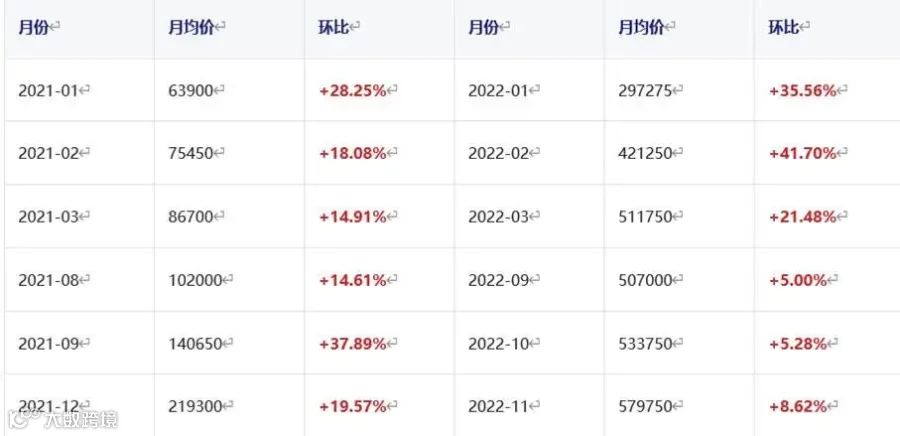
2022 年 2 月单月+41.70%、2021 年 9 月单月+37.89%——这种月度级别的涨幅,在有期货市场的工业品中极为罕见。而顶点之后的下坠同样猛烈:2023 年 3 月单月−31.14%、4 月单月−41.59%,两个月内均价从 43 万砸到 17.3 万。全序列最大的单周涨幅(+36.36%,2023-05-12)与最大的单周跌幅(−16.81%,2023-04-07)都出现在这段崩塌期——因为只有在这个阶段,多空双方才同时拥有足够的理由和足够的筹码。
111 周内 −87.22%,从 587000 到 70000。这一轮崩塌抹掉了此前 14 倍涨幅中的 88%。
(四)阶段⑥:2025—2026 的反弹(详见第六章)
2025 年 5 月触及 59000 元的低点后,价格用 87 周涨回 150000,涨幅100.00%,高点达 193000(2026-05-08)。这一段的驱动逻辑与前面五段都不同:它不是需求爆发,而是供给端的行政性收缩。详见第六章。
三、时间结构:40.3% 的定价周,与 129 周的冰封
这份数据在"时间维度"上有一个极易被忽略、但直接决定使用方式的特征:它绝大多数时间是不动的。

涨与跌的次数几乎完全相等(199 vs 193)——这个对称性本身就说明:碳酸锂的长期上涨并非来自"涨得次数多",而是来自少数几次幅度极大的上涨。全期只出现过 289 个不同的价格,平均每个价格维持 3.37 周。
(一)同价平台:393 段,最长 129 周
把连续同价的周合并成"平台",共得到 393 段,平均长度 2.48 周。其中 26 周(半年)以上的长平台只有 3 段,但合计 220 周,占了全序列的 22.6%:

注意这些长平台的分布:它们全部集中在2017 年以前。这正是"市场定价效率提升"的直接证据——2015 年之前几乎没有长平台以外的波动,2018 年之后几乎不再出现超过 3 个月的同价。
(二)连续单向变动的极限:连涨 20 周,连跌 12 周
一个反直觉的事实:全序列最长的连续上涨是 20 周(2021-10-29 至 2022-03-11,正是泡沫冲刺段),最长的连续下跌仅 12 周(2023-02-03 至 2023-04-21,正是崩塌起点)。也就是说,即使在最极端的行情里,价格也从未连续单向变动超过 5 个月。
这条规律对研究与交易都有直接意义:不要用"趋势会延续"的直觉去推演锂价。它的历史行为模式是"平台—跳变—平台",而不是"平滑趋势"。
四、工业级与电池级:价差分化与 22 周的历史倒挂
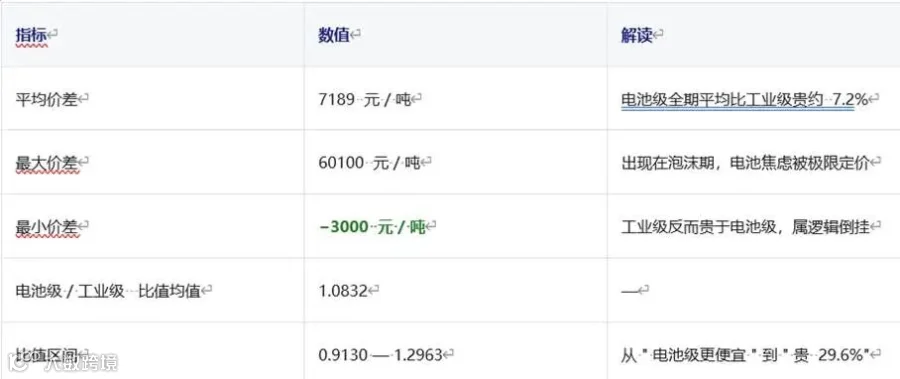
表内两条序列(工业级、电池级)的价差,本身就是一个独立的信息维度,反映的是下游需求结构的变迁。
(一)价差是一台"需求结构仪器"
2008—2014 年,两条序列的价差长期稳定在 4000 元/吨(38000 vs 42000),因为那时电池需求尚未起量,两个品级的定价几乎不受下游结构影响。2015 年之后价差开始扩大,2020 年初达到比值最高点 1.2963(工业级 40500 / 电池级 52500)——那是电池级开始被单独定价的起点。到了 2022 年泡沫期,绝对价差被拉大到 60100 元/吨。
换句话说:价差的扩大,就是"锂从化工品变成能源金属"这件事的量化表达。
(二)22 周的异常倒挂:需要标注,而非采信
异常数据警示:全序列共 22 周出现"工业级 ≥ 电池级"的价差倒挂,全部集中在2011-02-04 至2011-06-03 期间,最大倒挂 3000 元/吨(工业级 37500 / 电池级 34500,连续出现 4 周以上)。此外2016-02-26、2017-03-10也各出现 1 次轻微倒挂。按行业常识,电池级(纯度与杂质控制要求更高)不应低于工业级,因此该区间的价格关系存在口径或录入问题,建议在使用前单独标注。
五、2025—2026:从 5.9 万到 19.3 万,一次被事件驱动的 V 形反转
这是本份数据中时效性最强、也最需要谨慎对待的一段。它既是数据的"当前状态",也是我们判断这份数据是否可信的试金石。
(一)走势还原

2025 年的形态是标准的 V:上半年一路下探,5 月 30 日见 59000;下半年强势反攻,12 月 26 日冲上 118000,从低点到年末恰好翻倍(+100.00%)。2026 年延续惯性,1 月从 117000 起跳,5 月 8 日见 193000 的年内高点(较年初+64.96%),随后回落,8 月 28 日收于 150000,较高点回撤 22.28%。
同比维度看:2026 年 1—8 月均价 156400 元,较 2025 年同期的 70129 元上涨123.02%——这是全序列中除泡沫期之外最强劲的同比增幅。
(二)关键验证:表内数据与公开行情高度吻合
前几版数据中都出现过"末尾长期不动、疑似未更新"的问题,本次必须做同样的检验。结论是:本次数据通过了检验。逐点核对如下。
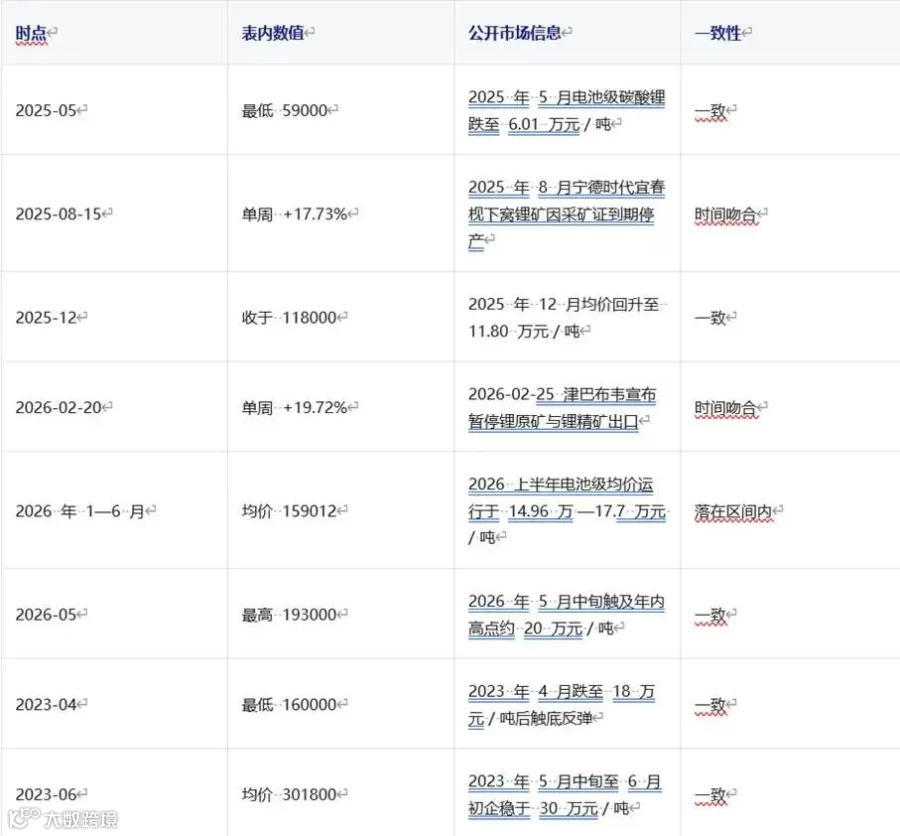
八项交叉验证全部通过,且关键在于:两次最大的单周涨幅(2025-08-15的+17.73%、2026-02-20的+19.72%)都精确对应了真实的供给中断事件(矿山停产、出口禁令)。这说明表内的价格变动记录是有事件依据的,不是填充值。可以判定:本次数据的时效性与可信度显著优于前几版,可放心用于分析。
(三)这一轮反弹的性质:供给收缩,不是需求爆发
与 2021—2022 年那轮"需求爆发型"泡沫相比,本轮反弹有三个结构性差异,值得写进任何一份投研结论里:
• 驱动来自供给端。涨势最猛的两个时点都对应行政性或突发性的供给中断(采矿证到期停产、出口禁令),而非终端订单的爆发。
• 成本曲线已经分化。盐湖提锂成本约 3—5 万元/吨,锂辉石 5—7 万,锂云母 6—8 万。当前 15 万元的价格能覆盖全行业绝大多数产能的现金成本——这意味着复产的动机会很强,价格上方的弹性约束比 2022 年大得多。
• 需求结构已经换挡。本轮增量的主要来源从动力电池转向储能。储能对电芯价格的承受力弱于电动车,这构成一个"柔性上限"。