


10 月 6 日,OKX 在新加坡办了场全球产品与生态大会 OKX NOW 2026。创始人徐明星(Star)做了一场开场主旨演讲,题目叫《为下一代构建金融科技服务》。
一句话概括这场演讲:**OKX 不想只做一家加密货币交易所了,它想变成"全球金融科技平台"。** 这个信号,比任何单条产品发布都更值得普通用户盯紧。
下面我用拆解的方式,把这场演讲里真正影响行业走向的几条线拎出来——尤其和你关心的稳定币、RWA、AI 私人银行三条主线对上了。
图 01 · OKX NOW 2026 大会主视觉 · 徐明星《构建下一代金融服务体系》|来源 OKX NOW 2026 大会演讲材料
一、核心判断:交易所只是起点,不是终点
徐明星在演讲里把 OKX 的时间线讲得很清楚:2013 年从一家加密资产现货交易所起步,做衍生品、做 Web3 钱包、做支付,再到今天连接加密资产、代币化股票、股票永续、大宗商品永续。
然后他抛出一个关键句:**"仅仅把 OKX 看作一家加密货币交易所,已经不够准确。交易所是我们的起点,但不是我们的终点。"**
这句话的份量在于——它代表一类平台的集体转向。当一家头部交易所主动摘掉"交易所"标签,说明行业主线已经从"加密 vs 传统金融"的对立,转向"融合"。
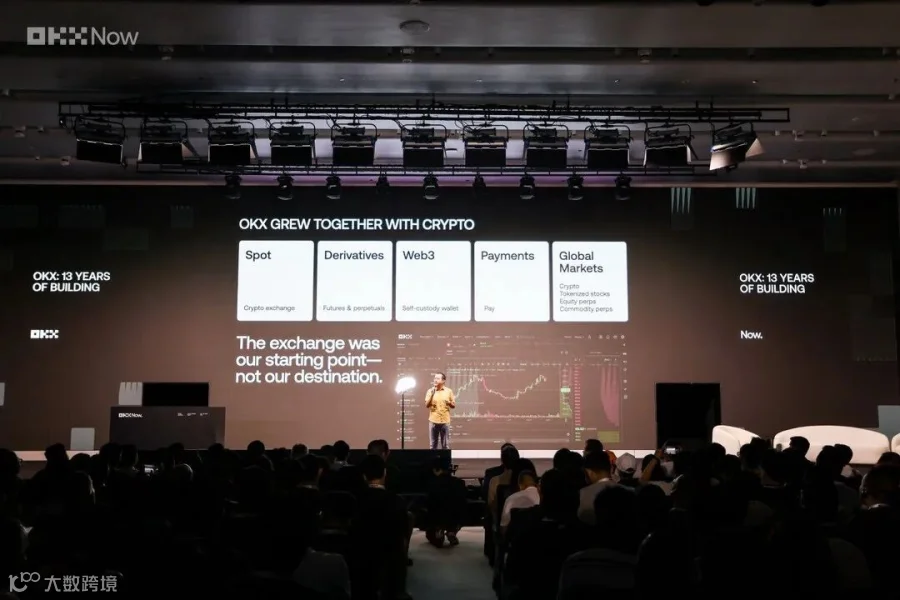
图 04 · OKX 的 13 年:现货 → 衍生品 → Web3 → 支付 → 全球市场|来源 OKX NOW 2026 大会演讲材料
二、三个技术正在汇聚:互联网、加密、AI
演讲里我最认同的一个框架,是把三股力量并列起来看:
- **互联网**改变了信息流动的方式——全球化、即时化; - **加密技术**正在改变价值流动的方式——可编程、全球结算、自托管; - **AI**正在让智能规模化应用——个性化、低成本。
徐明星的原话是:这三种技术正在汇聚,为下一代重塑金融服务。
这个框架不新,但由一家交易量级的平台创始人当面讲出来,意义不同。它意味着:未来的金融服务,不再是"开个银行账户 + 找个券商",而是资金、支付、投资、财富管理被同一套数字化体验串起来。

图 02 · 三种技术正在汇聚:互联网 / 加密 / AI|来源 OKX NOW 2026 大会演讲材料
三、最硬的数据:95% 的代码由 AI 写,月付 1000 万美元
这场演讲里有两个数字,我建议你记下来:
1. OKX 约 **95% 的工程代码合并请求(PR)**,主要开发工作已经通过 AI 工作流完成,工程师负责审查、测试和批准; 2. 上个月,OKX 支付给大模型公司的 **AI 账单达到 1000 万美元**。
这透露一件事:在头部平台内部,AI 已经不是 PPT 上的概念,而是**核心基础设施**。研发、客服、反欺诈、合规,全在往 AI 工作流里搬。
这正好接上我们一直在跟踪的一条主线——**AI Agent 自主付费**。当平台自己每月为大模型掏 1000 万美元,下一步自然是让 AI 智能体替用户去做支付、做风控、做资产配置。账单寄给谁、谁来授权,才是接下来三年真正要被重新定义的问题。
四、四个方向:持资 / 支付 / 投资 / 财富
徐明星把长期愿景拆成四块,而这四块几乎精准踩中当前最热的三条赛道:
- **持资(资金托管)**:用户可以选择资金放在受监管账户,还是自己的自托管钱包,未来还会出现"下一代数字银行"形态; - **支付**:给朋友转账、向商家付款,应该像发消息一样——全球可达、即时完成、成本低廉; - **投资**:加密资产、股票、大宗商品会越来越多地汇聚到统一数字体验里(注意他提到了代币化股票、股票永续、大宗商品永续); - **财富管理**:AI 的主战场,让普通人也能拥有私人银行级顾问。
把"支付"和"投资"这两块翻译一下,就是两件事:**稳定币支付化**(支付像发消息一样便宜、即时、全球)和 **RWA 代币化**(股票、大宗商品被搬到链上,统一交易体验)。这两条,正是 2026 年加密行业从"投机"走向"主流金融基础设施"的主轴。
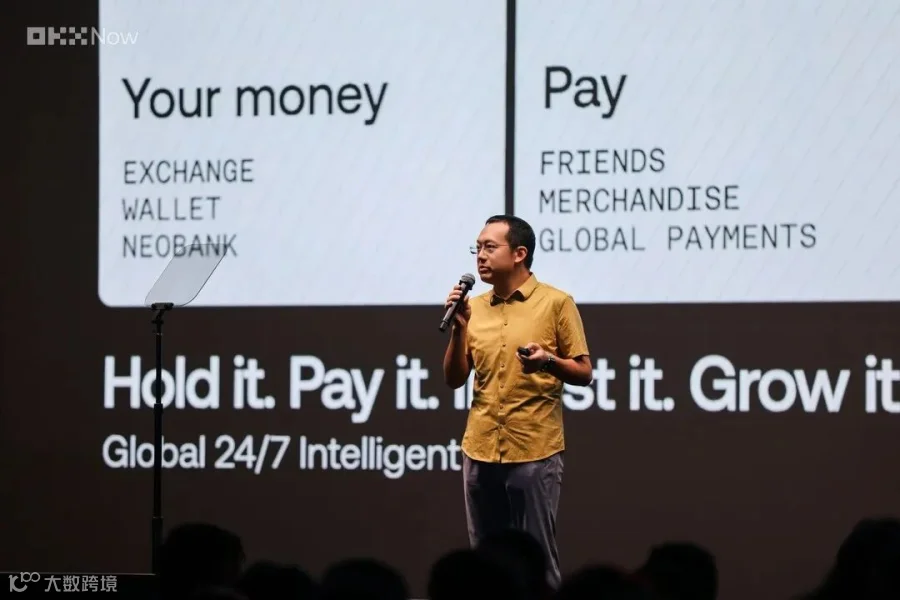
图 05 · 四个方向:Hold it. Pay it. Invest it. Grow it.|来源 OKX NOW 2026 大会演讲材料
五、AI 私人银行:普通人也能拥有的财富顾问
这部分是我觉得最值得普通用户关注的。
演讲里有一组对照很扎心:境内支付仍可能收取 0.5%–1% 的费用,跨境支付往往要几个百分点,一些小额跨境汇款的总成本甚至接近 10%;多数转账在夜间或周末无法正常处理,传统股票只能在特定时段交易,而普通银行账户的收益几乎为零——个性化的私人银行服务,则主要为富裕人群设计。
徐明星的逻辑是:过去私人银行服务很贵,银行只有面对高净值客户才划算配顾问。AI 改变了成本结构——**未来每一个普通人,都可能拥有自己的私人银行顾问**,一个能理解你的资产、现金流、风险偏好和财务目标的 AI 智能体。
这其实是"金融普惠"最实在的落点。技术让通信、信息都普惠了,金融却还没。AI 智能体把顾问服务的边际成本打到接近零,才是真正能让普通人用得上的那一步。
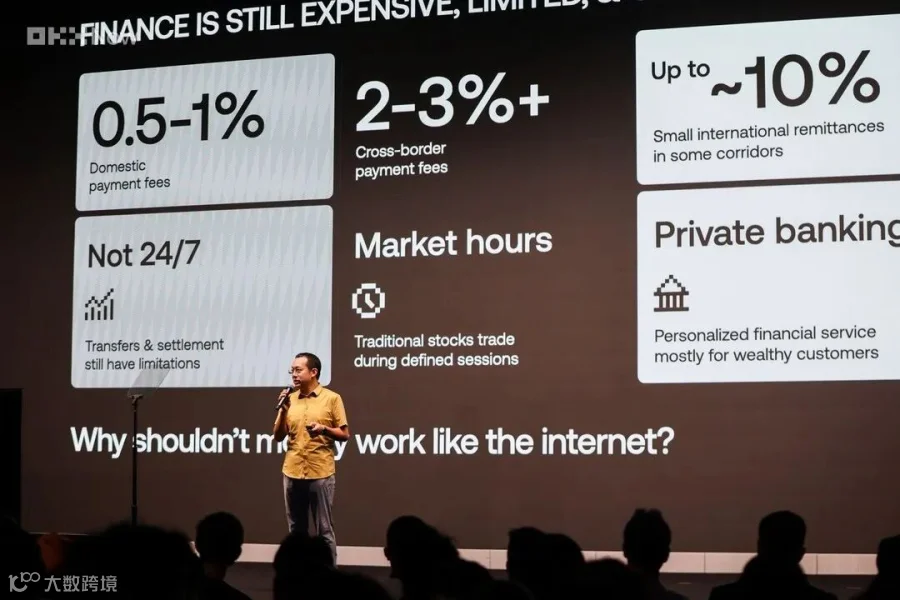
图 03 · 传统金融的痛点:费率、非全天候、私人银行只服务少数人|来源 OKX NOW 2026 大会演讲材料
六、墙正在塌:加密与传统金融的界限在消失
演讲里另一个强信号:全球大型金融机构正在对 OKX 进行**股权投资**,包括 ICE 和纽约证券交易所、渣打银行、Ripple、Circle 等。
徐明星的原话很直白:**"加密金融与传统金融之间的界限正在消失。未来不会是两者的对立,每一家加密公司都会向传统金融拓展,每一家传统金融公司也都会投资加密领域。"**
同时,德勤成为 OKX 的全球审计机构,储备金证明被做成常态化透明机制——这些动作指向同一件事:加密金融正在主动套上传统金融机构的标准(审计、牌照、治理、消费者保护)。
七、我的判断:这对普通人意味着什么
拆完这场演讲,我的几点判断(纯属个人分析,不构成任何建议):
1. "交易所"这个词会慢慢退出历史舞台。头部平台的终局是金融科技平台,竞争维度从"谁手续费低"变成"谁能把持资、支付、投资、财富管成一体"。
2. 稳定币 + RWA 是这一轮的主流化引擎。 当支付要"像发消息"、投资要"统一数字体验",底层必然是稳定币结算和资产代币化,而不是某一家的平台币。
3. AI 智能体才是终极大入口。谁掌握了"理解你资产和目标"的 AI 顾问,谁就掌握了下一代金融的关系链——这也是为什么 OKX 自己先砸 1000 万美元月付 AI 账单。
4. 普通用户的红利在"普惠",不在"选边"。真正值得关注的,不是"该用哪家平台",而是这些技术如何把过去只有富人享有的服务,摊薄到每个人头上。