搜索
首页
大数快讯
大数活动
服务超市
报告
跨企查
广告开户
APP
产业带
导航
知识体系
工具箱
产业园
更多
百科
找货源
跨境招聘
DeepSeek
首页
>
2026年暑运民航市场特征和客源结构变化
>
2026年暑运民航市场特征和客源结构变化
Qunar航旅大数据研究院
2026-10-07
5
导读:2026年暑运民航市场呈现“量增价跌”特征。主要是运力提前扩张、客流高峰后移造成阶段性供需错配,以及公商务旅客占比不足、亲子和老年等价格敏感客群增长所致。航空公司需从单纯低价促销转向基于客群和出行场景
本文在《空运商务》杂志2026年第9期刊发
2026年暑运民航市场呈现出较为典型的“量增价跌”特征。根据民航局统计月报数据,暑运62天民航旅客量达到1.53亿人次,同比增长4.1%。去哪儿大数据研究院的数据对比发现,暑运期间行业客座率为87.9%,同比上升1.7个百分点。国内航线旅客量同比增长4.3%,不仅超过行业平均增速,也快于国际旅客量增速;但国内航线平均票价(含燃油费)同比下降9%。上述数据表明,暑运市场总量仍在增长,居民在旺季集中出行的需求并未减弱。但是在旅客运输量和客座率同比提升的同时,国内航线平均票价明显下降,客流增长没有同步转化为收益提升。笔者认为,运力增长较快与客源结构变化,是导致这一现象出现的主要原因。
一、2026年暑运民航市场特征
从运行过程看,2026年民航暑运市场主要呈现四个特征:一是运力增长较快,前期出现阶段性供需错配;二是客流高峰明显后移,传统暑运节奏被重新安排;三是客源结构继续调整,公商务旅客占比不足,亲子游和老年旅客增长更为明显;四是航空公司经营策略从依赖旺季自然提价,转向以客座率优先为导向的主动促销,通过价格调整争取更多客源。
(一)运力投放加快与阶段性供需错配
二季度,受国际油价上涨影响,航空公司经营业绩承压。进入暑运前,航空公司普遍对旺季需求形成较高预期。随着航油成本压力阶段性缓解,航空公司提前增加暑运航班和可用座位数量,希望在传统旺季中尽快恢复运力规模。但今年学生暑假较去年延后,叠加7月上旬台风登陆的持续性影响,实际需求释放并未同步提前。尤其是在暑运前半段,运力增长明显快于客流增长,部分航线出现阶段性供给过剩,部分计划航班也因此临时调整或取消。
这种供需错配直接影响票价走势。在旺季,过去的常见操作是越临近航班起飞,票价越可能上升;而今年部分航线在运力已经释放、需求尚未集中爆发的阶段,需要通过降价加快销售,由此出现临近起飞票价反而走低的“倒挂”现象。因此,国内航线平均票价(含燃油费)同比下降,并非单一航线或单一日期的偶然现象,而是运力扩张、需求节奏和客源结构共同作用的结果。
铁路方面的数据也提供了重要参照。根据交通运输部数据,暑运期间铁路发送旅客9.73亿人次,同比增长1.4%,说明居民出行总量仍在增长。但7月份铁路发送旅客4.5亿人次,同比下降0.6%,与民航前期需求释放偏慢相互印证,均受到客流高峰后移的影响。对于中短途、价格敏感、
时间
弹性较高的旅客,高铁和民航之间的替代关系更加明显。航空公司如果仅增加运力,而未能有效识别愿意为空中出行支付溢价的客群,就容易在旺季中导致供需错配和收益承压。
(二)客流高峰后移与旺季节奏转变
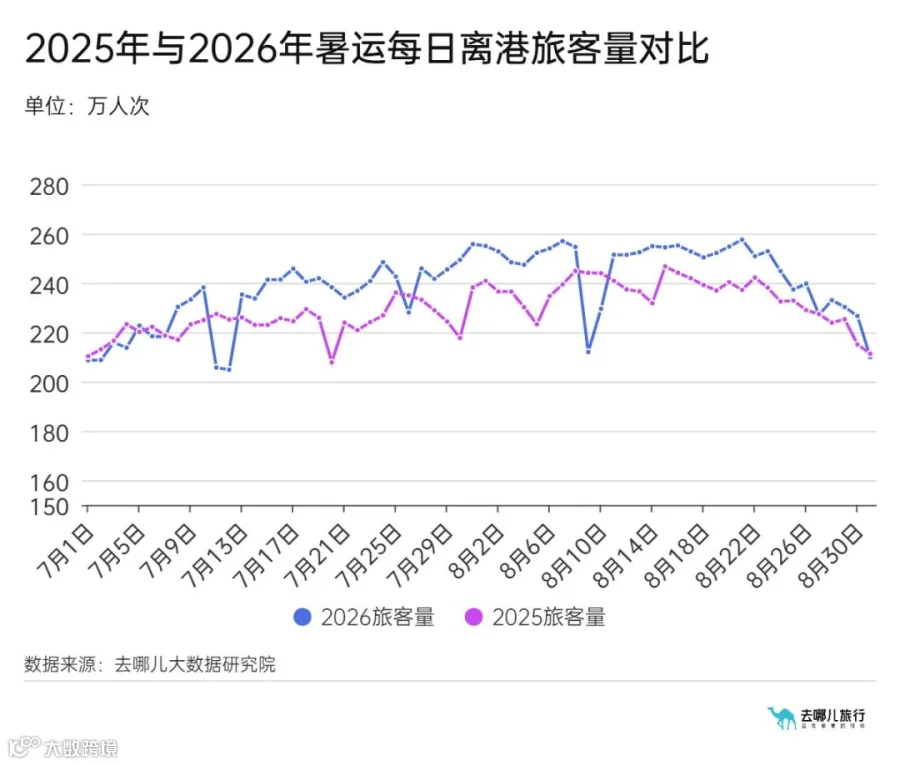
今年暑运的第二个特征,是客流高峰明显后移。去年多地学校在7月初即开始放暑假,学校放假、家庭旅游、夏令营和探亲需求集中释放,航空公司较早进入旺季营销和票价上行阶段。如图1所示,去年暑运的客流高峰从7月3日就开始,到7月下旬进入客流最高峰,而8月15日之后,客流逐渐下降。今年由于部分地区放假延后、天气扰动、家庭出行计划调整等因素叠加,第一波出行高峰出现时间较晚,直至7月17日前后才形成较为明显的客流高峰,7月31日进入客流最高峰,8月22日之后才逐渐回落,比去年延迟了一周的时间。
图1: 2025年与2026年暑运每日离港旅客量对比
客流高峰后移带来两个结果。第一,因为航空公司已经投放运力,而客流尚未集中到来,暑运前期更容易形成价格压力;第二,暑运后段被进一步拉长,返程、错峰游、亲子游和老年游交织在一起,使市场不再呈现单一峰值,而是形成多个相对分散的阶段性高点。比如到9月初,因为部分高校开学时间较晚的原因,仍然带来了一轮新的出行需求高峰。
对航空公司而言,这意味着传统经营经验需要调整。过去依靠旺季需求自然推动票价上行即可改善收益;当客流需求和出行节奏发生改变之后,价格升降与实际需求之间更容易出现偏差。因此,今年暑运航空公司转向追求客座率最大化,通过降价促销减少运力虚耗。这种策略虽能够在短期内稳定客流,但也会削弱旺季票价弹性空间,进而影响航空公司的实际收益。
(三)航空公司营销策略单一
在运力增长、客流高峰后移和客源结构变化共同作用下,航空公司的经营策略也出现调整。过去旺季经营较多依赖经验性定价,即旺季自然涨价、临近自然收高、热门航线优先保障收益。当今年继续沿用这一逻辑时,容易遇到两个问题:前期运力释放较快导致价格承压,后期客流虽强但客群支付能力不足。
因此,航空公司更加主动地通过价格刺激需求,运用低价票、促销
活动
、渠道合作和动态调舱等方式消化座位。这种策略短期内能够稳定旅客量和客座率,但长期看,如果价格刺激成为主要手段,而产品分层、
服务
分层和客群经营没有同步跟进,旺季收益增长空间将不断收窄,淡旺季之间的票价差距也会进一步缩小。
真正有效的收益策略,不应仅限于降价,而应围绕不同客群重新设计产品。公商务旅客需要时间效率、灵活退改、机场服务和稳定时刻;亲子旅客需要总价可控、行李携带便利、相邻座位和行程确定性;老年旅客需要针对性强的服务、清晰流程、风险保障和合适价格,等等。不同客群不宜仅用同一类低价票覆盖,也不能继续依赖单一的旺季涨价逻辑管理。值得关注的是,当具有较高支付能力的公商务旅客也在促销环境中购买低价产品时,航空公司实际上会出现收益管理中的价值流失,这也是今年暑运收益表现弱于客流表现的一个重要原因。
二、2026年暑运民航客源结构变化
(一)公商务需求不足与客源结构调整
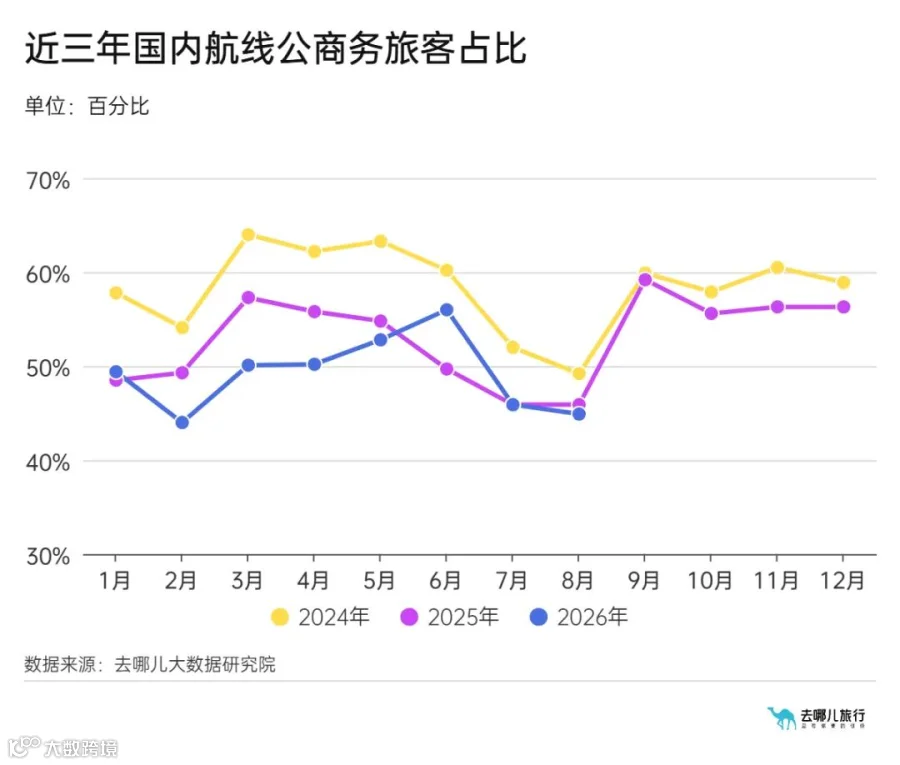
今年暑运最深层的市场特征,来自客源结构的持续调整,尤其是公商务旅客出行规模和出行行为的变化。为了掌握公商务旅客的变化趋势,笔者依据旅客购票时的行为特征,包括出行时间、整体行程、购票方式、支付方式等,再结合出行过程中的选择与消费模式,通过对OTA订单数据进行统计分析,识别公商务旅客。如图2所示,2026年7、8月份公商务旅客占比均略低于去年同期。
图2: 近三年国内航线公商务旅客占比
数据分析表明,公商务旅客在出行频次、临时出行比例和高价承受能力等方面均发生变化。线上会议增加、企业预算收紧、差旅审批趋严、客户拜访频次下降等因素,使一部分过去必须飞、临近购买并接受较高票价的公商务行程被替代、合并或延后。
公商务旅客的价值不只体现为人次贡献,更体现在其对时间效率和灵活性的支付意愿。高度匹配商务行程的航班时刻、退改签便利性、机场服务以及航班执行的稳定性,都是这类旅客愿意支付溢价的原因。当这部分客群占比不足时,航空公司即使提升了客座率,也难以恢复至过去旺季的收益水平。
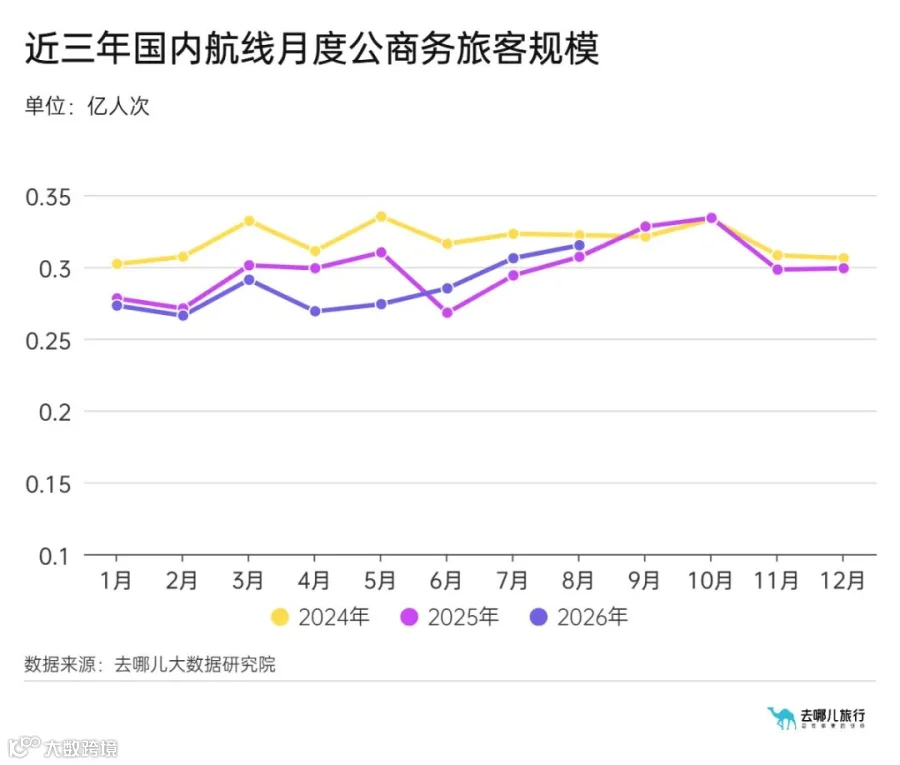
图3:近三年国内航线月度公商务旅客规模
为了更加直观地观察公商务旅客的市场规模,笔者进一步将每月公商务旅客比例乘以该月份国内航线旅客出行人次(数据源自民航局统计月报),从而得出每月公商务旅客出行量的总体规模。如图3所示,公商务旅客的整体出行规模,并没有随着暑运整体旅客量增长而同步恢复至2024年的正常水平。这也可以解释为什么国内航线旅客量同比增长、超过行业平均增速,但票价仍然下降的情况。填补新增座位的旅客,更多来自价格敏感度较高、计划周期较长、时间弹性较大的休闲客群,而不是传统意义上更能支撑高票价的商务客群。
(二)老少客群成为稳定客源
亲子游是今年暑运较为稳定的需求基础。只要学校放假,探亲、旅游、研学、夏令营等需求就会集中释放。这类出行的特点是同行人数多、计划周期长、总体价格敏感,但需求相对刚性。这类旅客有助于提升客座率,但不一定能够接受临近出行时快速上升的票价。
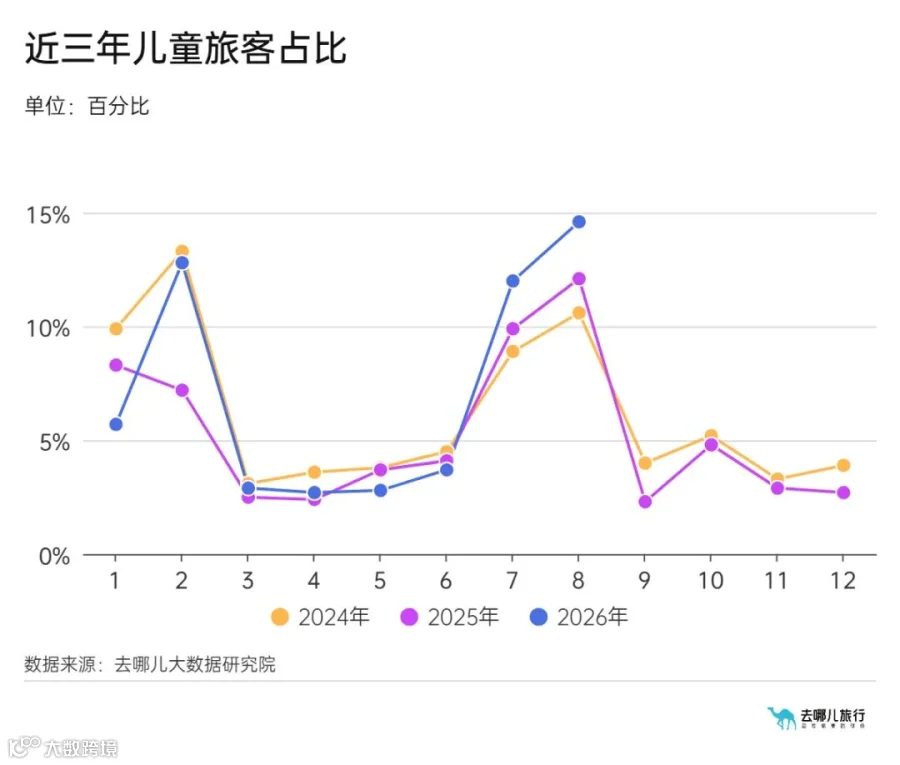
图4:近三年我国民航市场儿童旅客占比变化
如图4所示,儿童旅客占比在7月和8月明显抬升,说明亲子游仍是暑运客流增长的重要来源。尤其是在高峰后移的背景下,亲子游需求并未减弱,只是随着放假、研学安排和家庭计划变化而推迟并分散释放。航空公司面对的不再是简单集中的旺季,而是由家庭计划不断重排形成的延展型旺季。
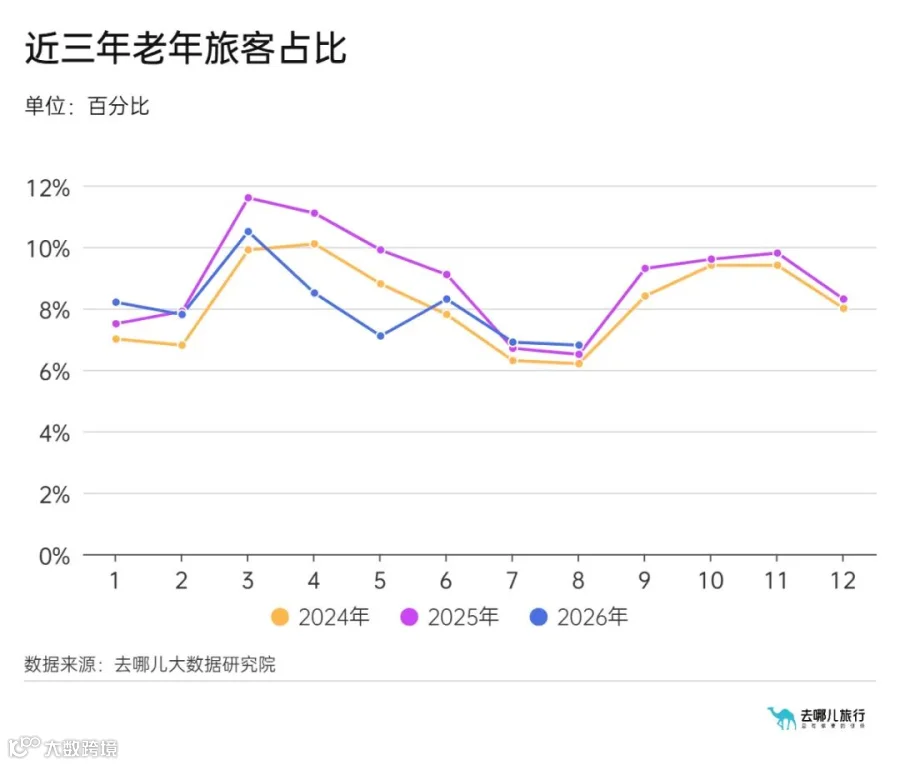
老年旅客则是另一个增长较为明显的客群。退休人群规模扩大、健康水平提高、平台服务改善和跟团旅游产品成熟,使越来越多老年旅客开始选择航空出行。但这一客群具有较高价格敏感性,很多出行并非刚性任务,而是由合适价格激发出来的弹性需求。
图5:近三年我国民航市场老年旅客占比变化
如图5所示,老年旅客在暑运中的占比保持在较高水平。这一变化对航空公司来说,既是机会,也是挑战。机会在于,老年客群能够拓展新的需求空间,延展季节性的需求跨度,帮助航空公司消化运力;挑战在于,一旦票价回到较高水平,这部分需求可能迅速收缩。因此,老年旅客增加可以改善客座率,却不一定能等比例改善航空公司收益。
三、未来营销应对策略
今年暑运,民航旅客量的同比增长,说明暑运需求仍然存在,航空市场仍有继续增长空间。但国内航线平均票价同比下降,也表明市场增长的
质量
正在发生变化。未来判断民航市场,不能只看旅客量、客座率和航班量等规模指标,还需要同时关注客源结构、支付能力、购买时间和出行目的等结构性指标。
客源结构的改变仍在持续。展望今年四季度,国庆假期及后续错峰需求仍将带来阶段性出行高峰,但假期之后市场将重新回到商务、探亲、银发旅游和错峰休闲共同支撑的结构。由于公商务旅客的比例已经低于2024年的正常水平,并呈现长期萎缩趋势,四季度市场不宜简单期待传统商务需求快速恢复。航空公司需要更加重视非商务客群在淡旺季转换中的稳定作用,同时避免仅依靠低价刺激扩大客流。对于四季度的经营而言,核心问题不是需求是否存在,而是需求由哪些客群构成、这些客群在什么时间购买、愿意为哪些服务和权益付费。
未来民航市场营销方式将从以航线和舱位为中心,逐步转向以客群和出行场景为重心。航空公司需要在数据识别、产品组合、权益设计、渠道触达和动态定价之间建立更紧密的联动:对公商务旅客强化效率和灵活性产品,通过优先值机、灵活退改、稳定时刻和差旅管理合作提升其支付意愿;对亲子旅客强化总价可控和服务确定性,通过行李权益、相邻座位、儿童服务和研学旅游产品提高家庭出行的综合价值;对老年旅客强化针对性服务与风险保障,通过清晰流程、辅助服务、
保险
产品和错峰价格提升出行意愿。换言之,航空公司需要从单纯销售机票,转向经营旅客全流程需求;从依靠价格促销获取客流,转向通过产品组合和服务权益提升单客贡献。只有高效识别旅客需求、精准区分旅客群体,并围绕客源结构变化调整运力、价格、渠道和服务,航空公司才能在规模增长的同时改善收益,并将客流增长转化为更稳定的经营质量。
【声明】内容源于网络
0
0
Qunar航旅大数据研究院
基于海量航旅数据进行采集、建模、分析到智能应用,为各航司、机场等行业内合作伙伴的专业人员提供市场洞察、数据分析与智能解决方案
内容
46
粉丝
0
关注
在线咨询
Qunar航旅大数据研究院
基于海量航旅数据进行采集、建模、分析到智能应用,为各航司、机场等行业内合作伙伴的专业人员提供市场洞察、数据分析与智能解决方案
总阅读
449
粉丝
0
内容
46


 Qunar航旅大数据研究院