

出口欧盟的铝制品没报CBAM,货柜卡在鹿特丹港
2026 年 9 月上旬,佛山做铝合金型材的黎总接到欧盟进口商的加急邮件:一柜约 24 吨的铝型材到港鹿特丹,清关时海关要求补充产品的内含排放(Embodied Emissions)数据与 CBAM 申报凭证,进口商明确表示:拿不出数据,这批货不下清关单,滞港费用按天算,全部记在卖方头上。黎总的工厂做欧盟市场五年,VAT、EPR 都办得齐齐整整,唯独 CBAM——他一直以为是"大钢厂、大铝厂的事",直到这柜货被卡住才知道,欧盟的碳边境调节机制(CBAM)管的是"每一批进口货里的碳"。
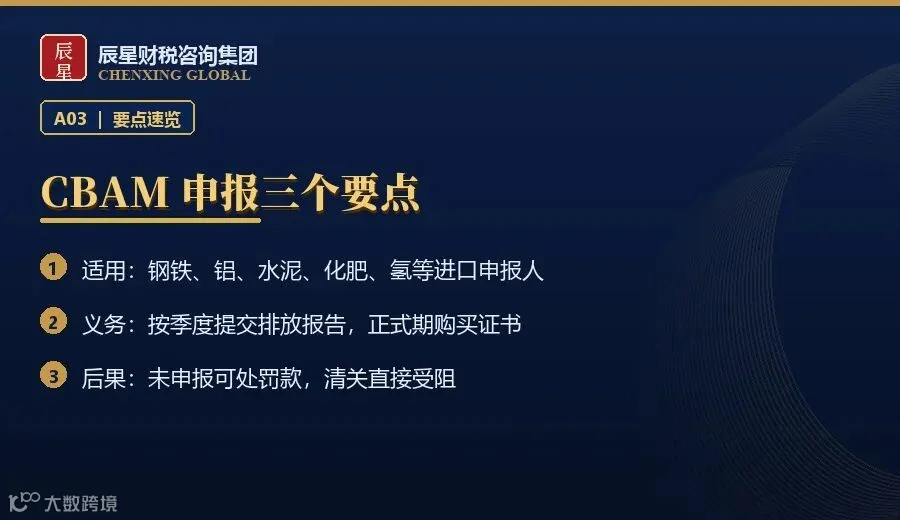
CBAM 过渡期申报在 2025 年底收官,2026 年进入正式期:进口要授权、排放要核证、证书要付费——碳数据从"填报义务"变成了"清关凭证",链条上任何一环缺数据,卡的就是货柜。
一、先对照:CBAM 正式期的三道门槛
环节 |
要求 |
缺位的后果 |
授权申报人 |
欧盟进口商须取得 CBAM 授权申报人资格,申报以授权身份进行 |
无授权身份无法在正式期完成正式清关申报 |
排放数据 |
按实际排放(直接+间接)申报,数据须经认可核查人核证 |
用默认值申报将受限,数据缺失按最高值估罚 |
证书义务 |
按申报的内含排放购买 CBAM 证书,价格锚定 EU ETS 拍卖价 |
证书欠缴按未清缴部分计算利息与罚款 |
小额豁免 |
年进口内含排放低于 50 吨的小额进口商可豁免大部分义务 |
豁免要主动适用与留存记录,不是自动放行 |
数据责任 |
排放数据由出口商(前手安装)提供并出具声明 |
中国工厂给不出数据,欧盟买家换供应商最快 |
一句话:CBAM 正式期下,碳数据就是清关单据的一部分——货没到之前数据就得在路上,而不是货被卡了才开始补。
二、三种最容易踩的情形
·情形一:过渡期"默认值申报"惯出来的路径依赖。过渡期用 EU 默认值交季度报告能过关,正式期核证实际排放才认——工厂没有能耗计量与数据台账,临时补数根本补不出来。
·情形二:以为自己在豁免线以下不用管。50 吨豁免是对欧盟进口商的豁免,但进口商要靠出口商的排放声明来核算自己的年度总量——出口商一句"我不知道",进口商只好换一家知道的中国供应商。
·情形三:数据给了,但格式与核证不达标。欧盟买家要的是按 CBAM 沟通模板填报、可追溯到生产装置的数据——Excel 里的"约数"和没有第三方背书的自报数据,正式期都可能被退回。
三、黎总的补救:四步救柜
第一步,先算滞港止损账:与进口商确认补数据的时限,同步向货代申请堆存费分段确认——鹿特丹滞港费用逐级跳档,拖一周和拖两周差一大截。第二步,工厂一周内按 CBAM 模板产出铝型材的实际排放数据:拉出这条产线的电耗、天然气消耗、原铝投入量,按间接排放(电力)与直接排放分列——黎总的产线有分表计量,数据一周能齐。第三步,委托有资质的核查机构做快核,出具进口商可用的核证文件。第四步,数据包交进口商完成申报放行,同时把 CBAM 数据生产流程固化进工厂月度报表——这批货最终滞港 11 天,但黎总成了同批次供应商里第一个交齐正式期数据的,进口商把后续三个柜的订单加给了他。
四、可执行的四步
·第一步:给产品对号入座。对照 CBAM 商品清单(钢铁、铝、水泥、化肥、氢、电力)核对自己的 HS 编码——铝合金门窗、紧固件等下游制品的覆盖范围一直在扩,别用去年的清单做今年的判断。
·第二步:把能耗计量补成台账。按生产装置分表计量电、气、煤消耗,月度汇总——CBAM 数据的难点从来不是计算公式,而是有没有原始计量记录。
·第三步:和欧盟买家签数据条款。在合同里明确排放数据的提供格式、时限与费用承担——数据义务写进条款,才不会每批货都临时扯皮。
·第四步:跟踪证书成本进报价。CBAM 证书成本由欧盟进口商承担,但最终会传导回采购价——出口报价时把碳成本纳入谈判,比事后被压价主动。
五、连带提醒
CBAM 只是个开始:欧盟碳市场(EU ETS)免费配额从 2026 年起逐步退出,进口货的碳成本逐年逼近欧洲本土水平;英国自己的 CBAM 也已在路上——两条碳边境线并行,数据要求相似但不互认。另外,排放数据的核查义务会向上游传导:用外购铝锭的型材厂,连上游电解铝环节的排放因子都要问得出、留得住。中国工厂的碳数据能力,正在从"加分项"变成欧盟订单的"入场券"。
写在最后
货被卡住只是 CBAM 最直接的痛法,更隐蔽的痛是"数据不到位,订单悄悄换人"。欧盟买家不会通知你他在对比谁的碳数据更全——把排放计量与数据台账建起来,成本是几块电表和一套月度报表;不建,赌上的是整个欧盟产线。碳合规这件事,先动手的供应商拿订单,后动手的供应商补数据,不动手的出局。
👉 在公众号后台回复「CBAM」,获取 CBAM 正式期义务清单与排放数据模板要点。
CHENXING GLOBAL
全球设立,合规经营|Build Globally. Operate Compliantly.

免责声明:本文为一般性信息分享,不构成针对任何具体情形的税务、法律或审计意见。各国及地区的政策、申报要求、费用标准与办理时效可能发生调整,实际操作应以当地现行法规、主管部门要求及专业机构核实结果为准。