

新加坡银行年度审查问卷没回,网银先被限制
2026 年 9 月,杭州做跨境企业服务的沈总发现公司的新加坡账户出不了款:供应商货款按了三次确认都停在"待处理",客服邮件回复得很客气——账户处于"合规审查限制"状态,因为 7 月寄出的年度 KYC(认识你的客户)审查问卷,一直没有收到回复。沈总翻遍邮箱才发现,银行的审查函发到了离职财务的旧邮箱,60 天没有动静,系统自动把账户降级到"只进不出"。他以为这是银行刁难,实际是新加坡银行反洗钱体系的常规动作:存量账户每年抽查一轮,问卷不回,账户先冻再说。
很多老板把注意力全放在"开户难"上,却忽略了另一件事:开户只是拿到一张门票,年度审查才是每年一次的续场考试——考卷是主动寄来的,交白卷的代价是网银受限、收款降级,直到账户被关。
一、先对照:年度 KYC 审查都问什么
审查项 |
银行要看的 |
常见卡点 |
公司存续与架构 |
良好存续证明、最新股东与董事名册 |
股权变更了没在银行更新,架构与开户时对不上 |
业务活跃度 |
实际业务合同、发票、上下游说明 |
账户流水与申报业务不匹配,说不清资金用途 |
财务状态 |
审计报告或管理报表(按账户类别) |
审计拖着没做,问卷里"财务文件"一栏空着 |
实益拥有人 |
UBO 身份文件、地址证明更新 |
护照过期、地址搬迁未更新,身份核验不过 |
资金来源 |
大额入账的来源说明与佐证 |
突然出现与业务无关的汇款,触发深度问询 |
一句话:年度审查的本质是"把开户时的承诺再验一遍"——公司变了什么,要主动告诉银行;什么都不说,银行只能按风险最高的方式处理。
二、三种最容易踩的情形
·情形一:联系渠道是"历史遗产"。银行通知走的是注册邮箱与邮寄地址,财务离职、办公室搬迁都没同步——审查函根本没到老板手里,账户就先被限制了。沈总踩的正是这个坑。
·情形二:问卷有问必答,但证据不给力。回复写得满满当当,附件却只有合同扫描件没有流水佐证、只有发票没有物流单——银行的合规审核看的是"证据链闭环",不是解释的热情程度。
·情形三:只顾主账户,漏了备用账户。集团在同一家银行开了收款、付汇、备用三个账户,审查问卷只回了一个——另外两个照样被限制,备用方案在关键时刻恰好不在场。
三、沈总的补救:三步恢复
第一步,当天联系客户经理确认限制范围与解除条件,把审查问卷全部补签收——限制不是关户,恢复通道还在。第二步,一周内交齐证据包:最新股东名册与良好存续证明、两位董事与 UBO 的护照更新件、近半年主要业务合同与对应流水对照表。第三步,把联系渠道全面更新:银行登记邮箱换成公司域名邮箱并加财务、老板双联系人,邮寄地址同步改到秘书公司——十天后限制解除,但有一笔供应商款延付了九天,对方按合同收了一笔滞纳金。沈总随后给集团所有境外账户做了一次"渠道与联系人"的全面刷新。
四、可执行的四步
·第一步:列一张境外账户总表。银行、账户类型、登记邮箱、地址、联系人、上次审查时间——一次列齐,每季度核对一遍渠道有效性。
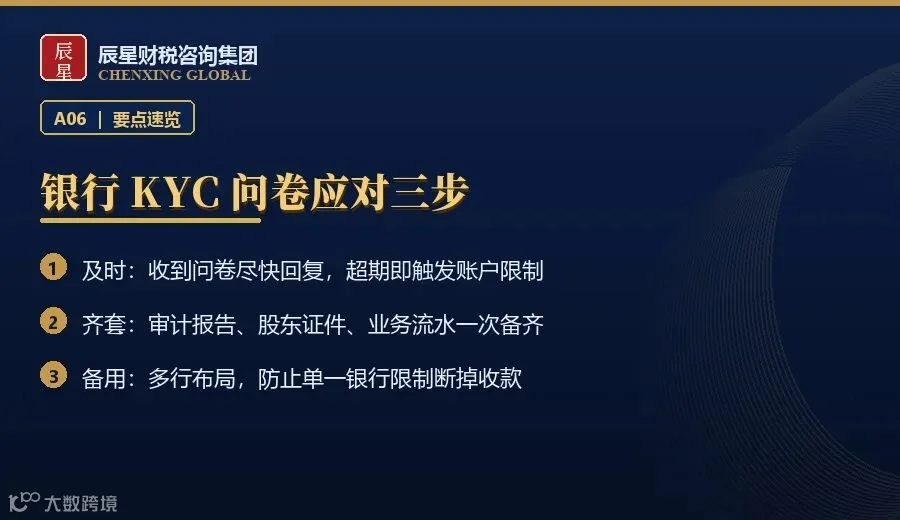
·第二步:把审查问卷当年度任务排期。新加坡银行的年度审查多在开户周年月密集发出——提前一个月备好资料包,收到问卷一周内回复,别让系统倒计时替你做决定。
·第三步:变更事项主动报备。股权、董事、业务范围、办公地址任何一项变了,先给银行发更新函——主动报备是"配合审查",被动发现是"风险事件",同一个事实两种定性。
·第四步:常备一套"随时可交"的证据包。存续证明、股东名册、UBO 证件、业务合同流水对照,每半年刷新一版——审查来了当天回卷,网银一天都不用受限。
五、连带提醒
年度审查没过的记录会沉淀在银行的客户风险评级里:一次"联系不上"记低分,连续两年低分,即使后来补齐资料,也可能被列入"不再续期"名单——关户不是因为某一次失联,而是失联的累计。另外,账户受限期间正在途的货款、工资、税款代扣都会被波及,产生的是业务层面的连锁违约。多行布局的意义也在这里:任何一家银行的审查空窗期,都有另一家账户能接住收款,不至于整个资金链陪考。
写在最后
境外账户的风险管理,一半在开户前,一半在开户后的每一年。年度 KYC 问卷是成本最低的一次大考:交齐资料一周过关,交白卷先冻账户——把这个动作放进公司日历,比任何一次紧急救援都便宜。账户是用出来的,也是"考"出来的:年年过关的账户,才是银行眼里值得长期服务的客户。
👉 在公众号后台回复「新加坡KYC」,获取境外账户年度审查资料包清单。
CHENXING GLOBAL
全球设立,合规经营|Build Globally. Operate Compliantly.

免责声明:本文为一般性信息分享,不构成针对任何具体情形的税务、法律或审计意见。各国及地区的政策、申报要求、费用标准与办理时效可能发生调整,实际操作应以当地现行法规、主管部门要求及专业机构核实结果为准。