

投标中东项目半路弃标,投标保函被业主全额没收
2026 年 8 月,山东做机电安装的管总接到业主律师函:他公司三个月前投标的沙特某物流园区机电总承包项目(合同额约 3.8 亿里亚尔),中标后以"汇率与设备涨价、测算亏损"为由放弃签约,业主依据招标文件的弃标没收条款,向担保行提交相符索赔,全额没收了 5% 的投标保函——约 1,900 万里亚尔担保额直接划走。管总本以为"不签合同大不了保证金不要了",直到索赔落地才搞清楚:投标保函是独立担保,业主凭一纸违约声明即可提款,不审他的亏损理由,也不管他的实际损失。
中东大项目这两年投标热,很多国内承包商第一次遇到"独立担保 + 严苛没收条款"的组合:投标保函不是押金,是有独立生命的合同——从递交标书那一刻起,每一步踩线都是真金白银。
一、先对照:投标保函的三种命运
情形 |
结果 |
关键规则 |
正常落标 |
定标后按招标文件约定期限退回或解除 |
注意保函有效期:有效期没到,退函≠解除担保 |
中标签约 |
凭签约文件置换为履约保函后解除 |
签约拖延超过投标有效期,同样构成违约 |
中途撤标 |
截标后撤回投标,保函可被没收 |
撤标权在多数中东招标文件中已让渡 |
弃标拒签 |
业主凭违约声明全额索赔,银行先付 |
独立担保不审基础合同,亏损理由不是抗辩 |
保函过期 |
担保责任自然消灭 |
效期要与投标有效期+定标期匹配,留足缓冲 |
一句话:投标保函的每一个环节——效期、撤标、签约——都对应着一条没收条款;中标是运气,管理保函才是本事。
二、三种最容易踩的情形
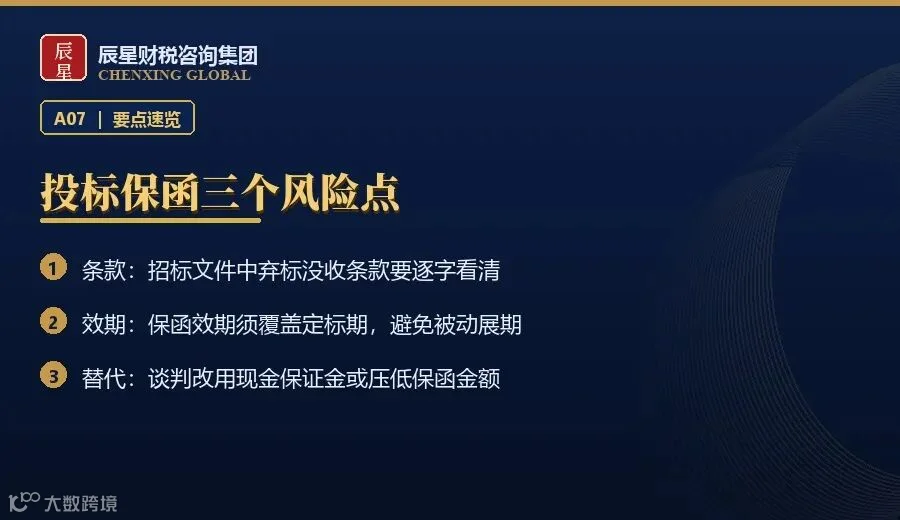
·情形一:把"测算亏损"当成退出理由。国内投标思维里"亏了可以不干",中东招标文件的逻辑是"弃标=违约,违约=没收"——独立担保下,业主不需要证明损失金额,声明违约即可全额提款。
·情形二:保函效期与投标流程错位。招标文件要求投标保函效期 180 天,开出来的保函只有 90 天——中途被迫展期,业主手里多了一张"续不续随你、不续算弃标"的牌。
·情形三:联营体投标,责任没划清。以联营体名义投标,牵头方对保函负连带责任——成员退出或不出具反担保时,没收风险全压在牵头方账上,内部协议没写的,只能自己对业主兜底。
三、管总的教训拆解:错的不是弃标,是流程
复盘下来,管总的问题有三层:第一层,投标前没做汇率与涨价的对冲测算,中标后发现亏损,只能硬着头皮弃标——成本问题在中标后就变成了违约问题。第二层,没让商务团队逐字审招标文件的没收条款:该文件甚至约定"中标后 14 天内未提交履约保函视同弃标",而他的银行出履约保函要 21 天——就算签约,保函衔接不上照样没收。第三层,没有谈判预案:发现测算亏损的第一时间,本可以带着成本数据与业主协商调价方案或申请降低合同范围,而不是单方面消失。三个环节补上任何一个,1,900 万里亚尔都不会划走。
四、可执行的四步
·第一步:投标前把没收条款过一遍。撤标权、签约时限、保函置换期限、索赔条件——逐条标出来给商务和银行看,看不懂的条款花钱请当地律师翻译成"行动说明"。
·第二步:保函效期留 30 天缓冲。投标保函效期≥投标有效期+评标定标期,置换履约保函前先与银行锁定出函时限——效期与流程的错位,是没收条款最喜欢的入口。
·第三步:弃标前先走谈判桌。发现测算恶化,第一时间以书面形式提出调价、调整范围或分期谈判——坐在谈判桌上谈崩,和缺席被判违约,是两种完全不同的后果。
·第四步:联营体先签内部协议再投标。保函分摊、反担保、成员退出机制写进投标前的合作协议——对业主的连带责任躲不掉,内部的风险分配可以提前谈。
五、连带提醒
保函被没收的次生影响往往比没收本身更贵:在业主所在国的政府项目库里留下违约记录,后续投标资格受限;担保行在保函额度下划走资金后,会同步压缩公司的授信敞口,其他在建项目的保函额度跟着吃紧;若拒不配合,业主还可能循约启动国际仲裁并申请财产保全。中东市场投标密度高,信用记录传播得比中标消息快——一次没收换来的市场名声,要用好几单低毛利项目才能洗干净。
写在最后
投标保函是承包商递出去的第一份"真金白银的承诺",中东业主收这份承诺,收得认真、追得也认真。亏损可以在测算阶段止损,违约不能在弃标那一刻止损——把没收条款读成行动清单,把保函效期卡进项目时间轴,把谈判桌当成弃标前的最后一站,这三件事的成本加起来,不到一次没收的零头。
👉 在公众号后台回复「投标保函」,获取投标保函全流程风险对照表。
CHENXING GLOBAL
全球设立,合规经营|Build Globally. Operate Compliantly.
免责声明:本文为一般性信息分享,不构成针对任何具体情形的税务、法律或审计意见。各国及地区的政策、申报要求、费用标准与办理时效可能发生调整,实际操作应以当地现行法规、主管部门要求及专业机构核实结果为准。