
9月20日晚,上海。彭志辉——网友更熟悉他的另一个名字“稚晖君”——站上了启元机器人发布会的舞台。
他头上的头衔有一长串:华为“天才少年”计划出身、智元机器人联合创始人、总裁兼CTO,还是A股上市公司上纬新材的董事长。但这一晚,他给自己安排的角色是“产品体验官”。
启元,是上纬新材旗下的消费级机器人品牌。这家科创板公司原本的主业是风电叶片材料和环保耐腐蚀材料,与机器人毫不沾边。转折发生在2025年——智元方面通过协议转让叠加要约收购,耗资约21亿元,拿下其63.62%的控股权。
智元方面曾多次否认这是一次“借壳”,但资本市场的反应不会说谎:沾上智元概念后,上纬新材股价一飞冲天,2025年全年涨幅超过1800%,市值从30多亿元膨胀至如今的约550亿元。
一个耐人寻味的对比是:7月24日正式启动赴港上市流程的智元机器人,基石投资人给出的目标估值不过400亿至500亿港元。换句话说,A股“影子股”的市值,已经超过了本体在港股的预期估值。
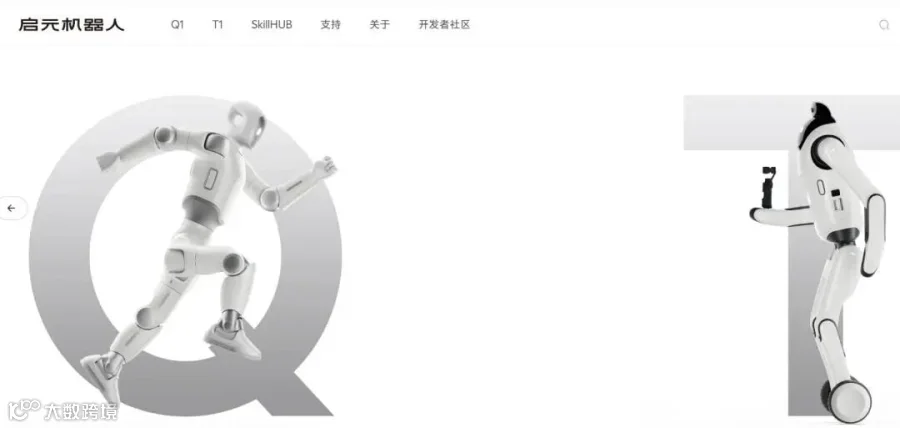
发布会上,启元推出Q1、T1两款个人机器人,起售价19999元——能走路、能对话的双足人形机器人,价格首次被拉进2万元以内,10月1日发货。作为参照,这一品类此前的标杆是宇树R1,定价3.99万元。
从资本运作视角看,这是一套“一体两面”的设计:智元本体经营远征、灵犀、精灵、酷拓四条产品线,做工业和商用客户的B端生意,目标指向港股;留在A股的上纬新材,负责讲面向个人的C端故事。两端共享“智元系”的技术、供应链与品牌背书。
问题在于,这套故事放在去年那片燥热的具身智能市场里或许成立,如今却正被越来越多的问号包围。发布会前一周多,梅卡曼德创始人邵天兰在朋友圈连续开炮,直指一批“攒局型”具身智能企业,靠数采中心和关联交易堆出“虚假的、不可持续的收入”。
发布会次日,上纬新材股价盘中一度冲高近7%,尾盘却收跌4.14%。一个疑问摆在台面上:启元机器人的收入,到底有几分成色?又在多大程度上倚仗智元的资本力量?
一、把双足人形卖到“手机价”,启元靠什么
启元机器人,是智元系首次正式进军个人机器人市场。
19999元的起售价,直观地说就是:用一台高端手机的预算,抱回一台双足人形机器人。探索版定价26999元;Q1身高88厘米、体重15公斤,折叠后能塞进背包。
启元做产品的方式,处处透着智元的基因。彭志辉透露,团队走访了数十个家庭,最终把Q1的身高锁定在88厘米——这个高度刚好与两三岁孩子的视线齐平,让机器人能自然融入家庭空间。
发布会上,他花了大篇幅演示用户如何用3D打印给机器人更换外壳。支撑这套产品定义的底层技术,是启元自研的“鸡蛋关节”:重量260克、直径47毫米、峰值扭矩密度85N·m/kg——关节被压缩到鸡蛋大小,双足机器人才有可能塞进背包、把价格压进2万元。

营销层面,启元明显在向消费电子行业取经:黄晓明、胡军、田亮夫妇轮番登台,上海主会场与全国7座城市的体验店同步联动,走的是典型的“先造声势、再铺渠道”路线。
成本端,启元背靠智元系的供应链与量产能力:智元机器人2026年3月下线第1万台,6月底达到15000台。生长在一个已经跑通量产的体系里,是启元区别于具身智能创业公司的最大底气。
财务层面的账本则更有意思。2026年半年报显示,上纬新材归母净利润亏损1.67亿元,核心原因是机器人业务1.64亿元的研发投入,占公司整体研发投入的九成以上。新业务虽未贡献量产收入,但已锁定2.1亿元预收货款。
8月披露的股权激励计划,把未来目标写得明明白白:2026年新业务收入占总收入比例不低于25%;2027年较2026年增长不低于160%;2028年要比2026年净增700%以上。
一句话概括,启元走的是一条教科书式的产品化路线:定义产品、压出价格、铺好渠道,最后用销量和收入增速回应质疑。
彭志辉对智元系拆分逻辑的表述是“场景解耦、专业化深耕”。上纬新材CEO田华的解释更直白:机器人分工业、家用、个人三层,启元做个人和家庭。
两家机器人本体公司的分工由此清晰:一个主攻工业与商用,一个面向个人用户——对外共享智元系背书,对内按场景划分地盘。
二、稚晖君:智元的那张“名片”
在这盘棋里,彭志辉横跨智元与启元两端,是无可替代的关键人物。
他1993年出生于江西吉安的农村,父母都是普通工薪阶层。本硕就读于电子科技大学,毕业后的第一站是OPPO研究院,做AI算法工程师。业余时间,他把自制硬核发明传上B站——成本不到1万元的自动驾驶自行车、能给葡萄缝针的机械臂——由此攒下280多万粉丝,得了个“野生钢铁侠”的名号。
2020年,他历经七轮面试,以最高档201万元年薪入选华为“天才少年”,进入上海AI研究所从事昇腾芯片和AI算法研究。任正非后来在华为内部讲话里,还专门提到过这个研究自动驾驶自行车的年轻人。
2022年底,彭志辉告别华为,与邓泰华“牵手”。1977年出生的邓泰华在华为干了二十多年,一路做到公司副总裁、计算产品线总裁。正是他向这位天才少年抛出了创业的橄榄枝——2023年2月,智元正式成立。 公开分工上,邓泰华任董事长兼CEO,统管经营、资本与供应链;稚晖君任总裁兼CTO,主抓技术,同时充当智元面向公众的“名片”。
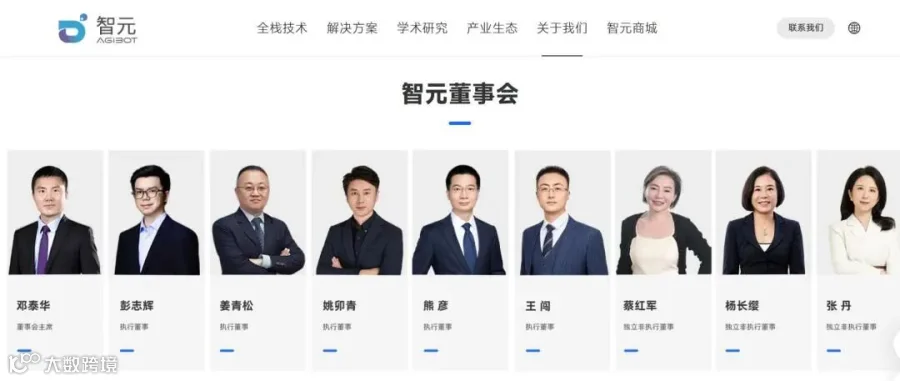
两人搭档后,智元的成长速度在国内机器人行业几乎没有先例。邓泰华今年4月在合作伙伴大会上披露:智元2023年营收约30万元,2024年约6000万元,2025年突破10.5亿元——是中国最快跨过10亿元收入门槛的机器人公司。
2026年增长进一步提速:一季度单季收入超过10亿元,一个季度赚到了2025年全年的钱。亏损同步收窄:2023年至2025年,归母净利润分别为-1.03亿元、-9536万元、-8354万元。
量产是另一条陡峭的爬坡曲线:2026年6月底,第15000台机器人下线;市场研究机构SAG统计显示,今年上半年智元以44%的出货份额登顶全球。
围绕机器人本体,智元还孵化出一批生态公司:做灵巧手的临界点、做租赁平台的擎天租、做数据采集的觅蜂;四足业务拆成智元酷拓,由邓泰华亲自挂帅。
邓泰华为智元定下了“358宏图”:2025年营收10亿元,2027年破百亿,2030年冲千亿。他在4月的大会上还透露,“远征”系列累计出货超2000台,今年二季度产能已被预订一空。
三、挤泡沫的时刻,到了
然而,光鲜的出货量与营收数字背后,一个必须追问的问题是:买智元机器人的,究竟是谁?
目前,智元人形机器人的主要买家仍集中在机构侧。据《财经》报道,智元直接或间接中标的国资背景项目超过十个,多个项目金额在千万元级别。
一个典型案例:2025年7月,智元中标珠海智汇元启科技有限公司的数采及展演机器人采购项目,金额1273.6万元。而这家采购方,本身就是智元参与设立的合资公司——智元持股30%,持股40%的珠海华发旗下国资公司,同时还是智元的股东。
这套打法在圈内并非秘密。今年2月,一位业内核心人士向《中国企业家》透露,不少项目都在按类似模式运转:由平台背书,搭建数据采集中心;卖机器人的款项确认为收入,回购数据的支出计入研发费用而非成本——利润表上便呈现出“收入高增、研发高投入”的漂亮曲线。
需要说明的是,数采本身并非原罪。数据饥渴是全行业共同的难题,构建高质量真机数据采集系统、把机器人卖给机构,是行业普遍现象,根源在于机器人的商业化落地能力还不够成熟。
但一旦走到IPO门前,订单成色和收入确认方式,就成了必须写进招股书、经受审计和问询检验的硬问题。 智元此次IPO由中金公司、中信证券、摩根士丹利联合承销;按基石投资人400亿至500亿港元的估值计算,对应2025年营收的市销率约32至41倍——对标宇树IPO时约24倍的PS,溢价相当明显。
彭志辉的终考,恰好撞上了整个行业的挤泡沫窗口。
8月19日上市的宇树,市值已从4449亿元的峰值持续回落,如今跌破2000亿元。 梅卡曼德9月1日登陆港交所,公开发售录得约3834倍超额认购,刷新港股机器人IPO认购纪录,但上市首日即告破发,随后几个交易日最大回撤约26%。
与资本的火热形成鲜明反差的,是远未教育成熟的用户市场。
据人形机器人场景应用联盟统计,2026年上半年,国内公开披露的人形、具身机器人中标项目共218个,总金额17.23亿元。其中教育科研机构采购占55.5%,政府及国资公共平台占20.6%,工业企业订单仅占21.1%——且大多是样机测试、展厅展示和实训试点,并非产线上的常态化复购。
监管的风向也在收紧。8月28日,国家发展改革委在例行发布会上明确表态:机器人产业必须坚持因地制宜、健康有序发展。另据“凤凰网财经”报道,一家头部具身智能公司在IPO审计中被砍掉近一半收入,原因是这部分收入属于关联交易和零碎收入。
数采固然有真实需求,但在港交所在审的机器人及具身智能企业已超过50家的今天,收入成色是每一家都绕不开的必答题。
写在最后
9月20日发布会的结尾,稚晖君说了这样一段话,或许可以视作他对这道必答题的回应:
“机器人真正走向个人,不只是把技术做得更强,更重要的是让它真正进入每个人的生活与创造之中。”
技术之外,答案最终要交给市场——和招股书。


关注抖音【靓哥聊创业】
抖音号|54707203975
保存二维码打开抖音扫一扫