

"9 月 29 日,国家税务总局官方知识库连发两则问答,第一次把跨境电商 9810(海外仓出口)的「两税差异」逻辑讲透了:增值税按报关单、企业所得税按平台实际销售,两种收入天然对不上,系统弹窗预警也不等于你报错了。我们第一时间拆解了这两则问答,发现它直接解开了绝大多数做 9810 退税的卖家最怕的那道「税务幽灵」——增值税申报表销售额和所得税申报表营业收入永远对不上,对不上就弹窗,弹窗就心慌。

两则问答,给 9810 卖家吃了颗定心丸
过去做 9810 海外仓出口,最让财务头疼的就是:增值税申报表上的销售额,和企业所得税申报表上的营业收入,永远对不上。一对不上,系统就弹「核实申报数据」的窗,很多卖家心里发毛——是不是哪里算错了?要不要强行把两边改平?
税务总局这次的问答给出明确结论:两税申报表收入具有相关性,但不要求必须一致,存在合理差异是允许的。对 9810 来说,这种差异不是你算错了,而是业务本身的「时间性差异」——货已经报关离境,但还压在海外仓没卖掉。
这两则问答出自税务总局官方知识库,于 2026 年 9 月发布(主题分别为「所得税收入与增值税销售额差异处理」「预缴申报《出口收入差异情况表》」)。这意味着官方正式认可了 9810 模式「两税分轨」的合理性,卖家不必再为合理差异担惊受怕。
图|增值税与企业所得税的收入确认时点对比
增值税和所得税,为什么天然对不上
要理解差异,先看清两个税种确认收入的「时点」完全不同:
增值税:以报关出口离境为纳税义务触发点,按报关单 FOB 金额申报退(免)税,执行「离境即预退税、销售再核算」。货还在海外仓没卖,也能先做增值税预退税申报(退税系统标记 HWC-YT 海外仓预退)。
企业所得税:不以报关离境确认收入,而是以海外仓货物实际对外销售(消费者下单、平台完成结算)为时点,按平台结算数据确认收入。已报关但还堆在海外仓没售出的,属于「发出商品/海外库存」,不计入当期所得税营业收入。
简单记两个「发货」:增值税看的是「报关出境」(国内→海外仓),所得税看的是「海外仓→终端买家完成销售」。一个是出境,一个是出境之后再卖出。货卡在海外仓的那段时间,就是两税差异的源头。
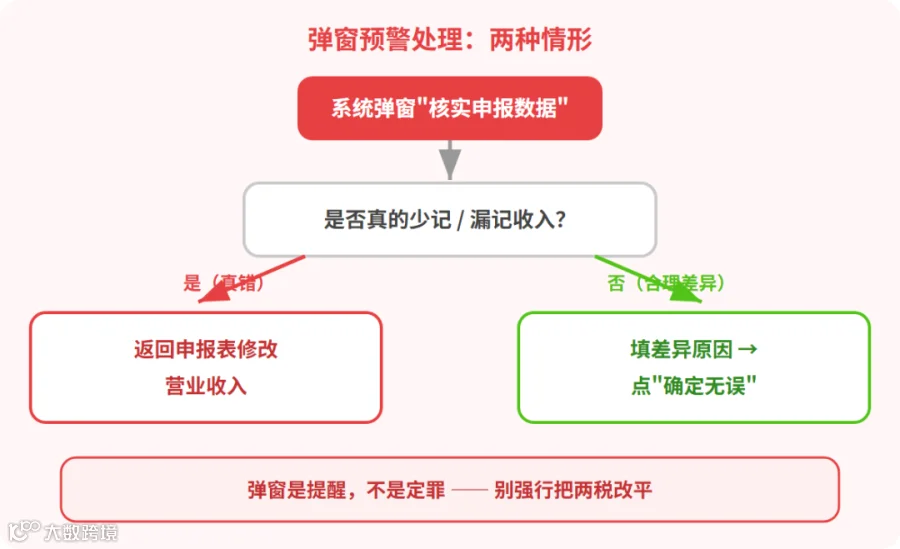
图|「核实申报数据」弹窗的两种处理路径
系统弹窗预警,别慌,分两种情形
问答里把弹窗处理讲得很清楚,分两种情形:
情形一:确实存在少记、漏记收入。那就返回申报表,直接把营业收入改对——这是真错,该改就改。
情形二:业务真实,差异属于合理业态导致。这时候点「确定无误,填写差异原因」即可,不需要强行把所得税收入改到和增值税销售额对齐。
问答举例的「提前开票、预收款」是通用差异场景;而 9810 的核心差异本质,是货物报关离境但尚未实现境外终端销售的时间性差异。记住一句话:弹窗是提醒,不是定罪。
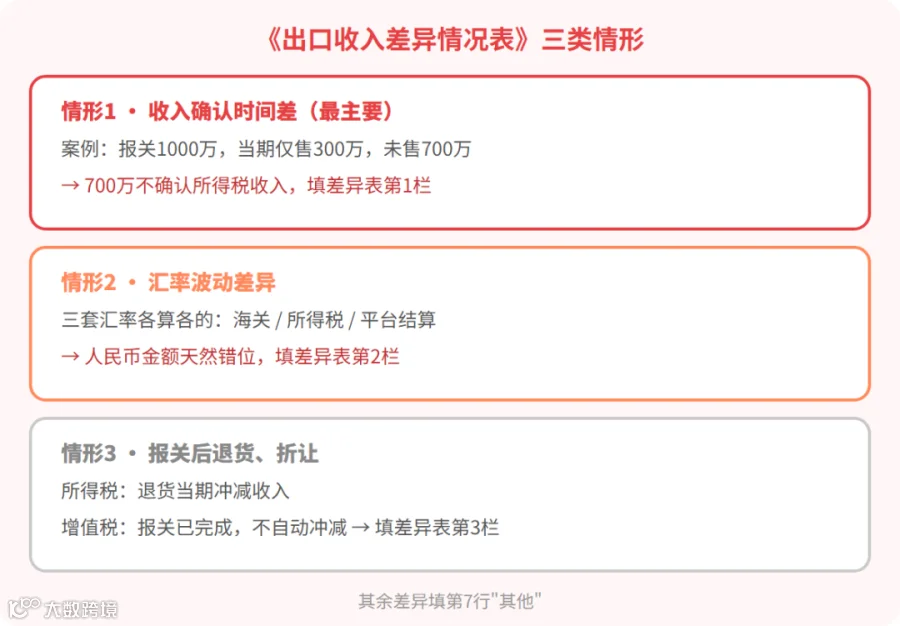
图|预缴申报《出口收入差异情况表》三类标准化情形
预缴差异表三类情形,官方举了 9810 案例
第二则问答直接以 9810 海外仓为例,给出三类标准化差异填报情形。最典型的是情形一(收入确认时间差):某季度报关出口总价 1000 万,但平台当期只卖出 300 万,剩下 700 万还在海外仓没售。这 700 万不确认所得税收入,填入《出口收入差异情况表》对应栏次说明即可。
实务提醒:案例没区分 FOB 和报关总价口径,企业自己台账务必区分「报关 FOB」与「报关总价」,所得税收入要取平台扣完退货退款之后的实际净额。别把整张报关单金额都当所得税收入。

图|造成汇率差异的三类汇率来源
汇率差异,三个口径各算各的
情形二讲汇率波动差异,三个汇率来源会造成数据错位:
① 海关报关计征汇率:出口月份上一月第三个周三的央行中间价;
② 企业所得税预缴汇率:月(季)结汇汇率或季末最后一日中间价;
③ 跨境电商平台结算汇率:平台自身把 USD/EUR 等币种转成人民币的汇率。
三个汇率本来就不可能一致,换算出来的人民币金额自然有差。这属于政策认可的合理差异,填差异表第二栏即可,不用慌。

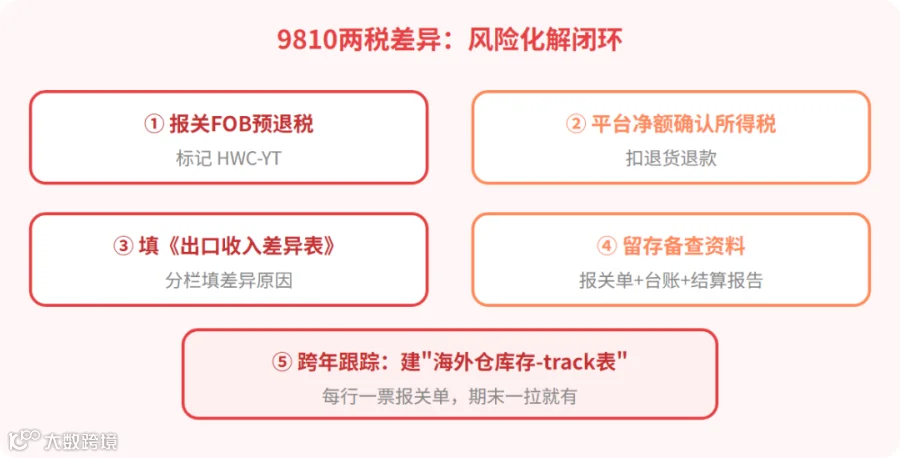
图|从预退税到跨年跟踪的「两税差异」闭环(小麦云 AI 整理)
退货折让,所得税冲了增值税不退
情形三讲报关后退货、折让:货已报关出境,海外销售后发生拒收、退款退货。处理上两个税种不同步——所得税在退货发生当期冲减收入;增值税因报关已完成,销售额不会同步冲减报关单金额,即便货物退运入境,系统也不一定自动匹配退运记录。差额填入差异表对应栏次即可。
我们给 9810 卖家的 5 条实操清单
结合这两则问答,我们整理了 9810 卖家的落地动作,照着做就能把「两税差异」从风险变成常态:
增值税申报:9810 按报关 FOB 做预退税申报,退税系统标记「海外仓预退」HWC-YT;
企业所得税预缴:营业收入填平台当期实际销售净额(扣退货退款);
弹窗预警:填《出口收入差异情况表》——时间性差异填第 1 栏、汇率差填第 2 栏、退货折让填第 3 栏,其余填第 7 行其他;
备查留存:报关单、海外仓库存变动台账、平台结算报告、退款明细、汇率选取依据;
跨年台账:跟踪已报关尚未销售的海外仓库存,后续实现销售/销毁/报废,同步处理预退税核算调整。
今年报关离境的货,明年才在海外仓卖掉或报废,退税预退税的核算和所得税收入确认要跨期联动。我们建议单独建一张「9810 海外仓库存-track 表」,每行对应一票报关单,记录 FOB 金额、已售净额、未售余额、退税核算状态。这样明年税务局来核,你一拉就有,差异解释清清楚楚。税务总局这次把规则讲明,等于给合规的 9810 卖家发了张「免慌证」——关键是你的台账和留存资料,要配得上这份安心。
左右滑动查看更多

小麦云AI致力于AI商品预归类、9810推单报关、9810退税核销、9810多店铺归集方案。如果您也需要陪跑1v1服务,欢迎关注咨询。