为什么智能硬件出海必须双线作战?
先看一组让人眼红的数字:2026年上半年,中国电子元器件及计算机零部件进出口总额达 5.13 万亿元人民币,同比暴增 56.6%;前4个月各类机器人累计出口额 157.9 亿元,远销全球 150 个国家和地区。安克创新2026年中期收入 166.05 亿元(+29.1%),石头科技上半年营收 100.84 亿元(+27.6%),海外占比超 60%。钱是真的多,赛道是真的热。
但亮眼数字的背面,是残酷的渠道淘汰赛——相当比例的智能硬件企业在线上做到一定规模后,很快触碰到增长天花板。只靠亚马逊,你永远在跟算法和广告费赛跑;只做线下,你绕不开分销商的层层加价和零售商的账期压榨。能活下来且越活越好的,无一例外都是线上线下双线打通的主。
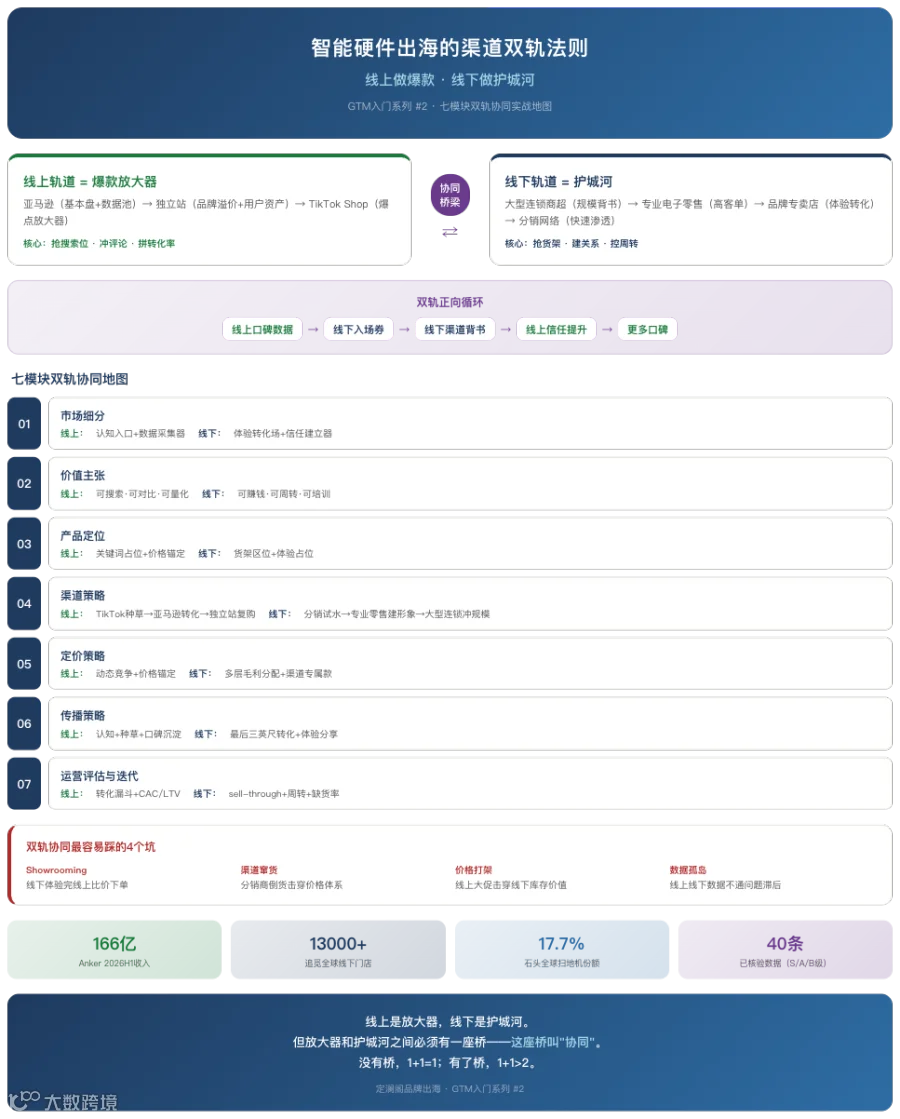
这篇是GTM入门系列第二篇。上一篇讲了GTM的7个通用模块是什么,这一篇不重复那些基础概念,只聚焦一个问题:在智能硬件赛道,线上和线下这两条轨道怎么配合、怎么互相喂养、怎么避免互相打架。每个模块你会看到三个东西:线上在双轨中扮演什么角色、线下扮演什么角色、两者怎么协同——以及协同失败时最容易踩的坑。
第一道:市场细分(Segmentation)
先分清谁在线上买、谁必须线下体验、谁是线上种草线下成交
定义:双轨视角下的市场细分,不是把用户按年龄性别切几刀,而是回答三个问题——哪些用户在线上就能完成转化?哪些用户必须摸到真机才肯下单?哪些用户是在线上被种草、然后跑到线下体验、最后可能在线上或线下任意一端成交?这三类用户的GTM打法完全不同,混在一起做就是浪费钱。
【线上在双轨中的角色】线上是"认知入口+数据采集器"。用户在亚马逊搜索"robot vacuum pet hair"、在TikTok刷到15秒清洁视频、在YouTube看评测——这些行为本身就在告诉你:谁在关注什么痛点、什么关键词转化率高、什么价格带点击最多。石头科技在亚马逊上的核心用户是养宠家庭,这个洞察不是靠问卷,是靠搜索词和评论数据挖出来的。线上的角色不是"卖货",是"用最低成本测试市场需求"。
【线下在双轨中的角色】线下是"体验转化场+信任建立器"。智能硬件的客单价从几十到上千美元不等,扫地机、安防摄像头这类产品,用户需要看到噪音大小、吸力强弱、APP界面是否流畅——这些是线上图文视频替代不了的。Best Buy的体验区、MediaMarkt的真机演示、追觅在红星美凯龙的全场景灯塔店,本质上都是在解决"信任"问题。线下的角色不是"卖货",是"把线上种草的人转化成高客单价订单"。
【双轨协同】用线上数据指导线下选品和陈列。Anker进Best Buy时,拿的不是PPT,是亚马逊上的评分、销量、评论关键词——这些数据直接告诉Buyer:这个产品在哪个价格带卖得好、用户最在意什么功能、退货率多低。反过来,线下体验区收集到的用户疑问("这个APP都有什么功能?""保修期多长?"),又变成线上Listing和广告素材的优化方向。
用户类型 |
转化路径 |
核心需求 |
GTM重点 |
线上直接转化型 |
搜索→比价→下单 |
价格、评分、配送速度 |
亚马逊SEO+广告+评论管理 |
线上种草线下成交型 |
刷到内容→去店里体验→下单 |
体验、信任、即时拥有 |
线上内容种草+线下体验区+店员培训 |
线下体验线上购买型 |
店里体验→回家线上比价→下单 |
最低价、优惠券 |
线下防showrooming+线上价格保护 |
线下直接转化型 |
逛街看到→冲动购买 |
陈列、促销、店员推荐 |
货架陈列+POP+店员激励 |
1.把目标用户按"转化路径"分成四类(上表),而不是按 demographics 分。每类用户的获客成本和客单价差异巨大。
2.线上用搜索词、评论、广告数据验证"哪类用户需求最强";线下用试点门店的体验转化率验证"哪类用户必须线下触达"。
3.先打一类用户,验证双轨协同模型后再扩第二类。石头早期只打"养宠家庭防缠绕"这一类,线上线下都围绕这个痛点打。
石头科技2026H1营收100.84亿元(+27.6%),海外占比超60%,亚马逊搜索词数据直接驱动产品定义(石头科技半年报)
追觅全球线下布局超13000家门店(含SIS/POS),进入120多国,线下体验区是高客单价产品的核心转化场(追觅官方)
本模块的坑与避坑(双轨特有)
坑1:只按人口画像细分,不按转化路径分——"欧美中产"这个标签里,有人线上直接买、有人必须线下体验,混在一起投放就是浪费。
避坑:按"线上直接转化/线上种草线下成交/线下体验线上买/线下直接买"四类分,每类配不同的渠道组合和内容策略。
坑2:线上线下用户画像不匹配——线上卖的是低价入门款,线下摆的是高端旗舰款,两批人根本不是同一群,协同无从谈起。
避坑:先确定核心用户群,线上线下围绕同一批人打不同环节:线上负责认知和种草,线下负责体验和转化。
坑3:忽视showrooming——用户在Best Buy体验完,掏出手机亚马逊比价,发现便宜30%,转身线上下单。线下渠道白忙一场,还恨你。
避坑:设计渠道专属型号或套装,让线上线下无法直接比价;线下提供即时提货、安装、售后等线上给不了的价值。
坑4:细分完就全渠道铺开——四类用户同时打,每类都做不深,最后线上线下都没拿到核心用户。
避坑:先选一类用户打透,比如"线上种草线下成交型",验证内容→体验→转化的完整链路后再扩。
第二道:价值主张(Value Proposition)
线上让用户想买,线下让渠道愿意卖,两者必须互相强化
定义:双轨视角下的价值主张,不是写一句"让生活更美好"的slogan,而是同时回答两个问题——对消费者,你解决了什么别人解决不了的痛点?对渠道商,跟你合作比跟竞品合作多赚多少钱、少担多少风险?更关键的是,这两个答案必须互相强化:消费者的口碑要能变成渠道商的谈判筹码,渠道商的背书要能变成消费者的信任来源。
【线上在双轨中的角色】线上价值主张必须"可搜索、可对比、可量化"。在亚马逊搜索结果页,用户扫一眼标题和主图就决定点不点——追觅的主张不是"做扫地机器人",而是"自研高速马达+仿生机械臂,解决别人扫不到的墙角";Eufy的主张是"比Ring低30%-50%,功能同等甚至更强"。线上的价值主张是给搜索引擎和比价用户看的,必须用数字和功能说话。
【线下在双轨中的角色】线下价值主张必须"可赚钱、可周转、可培训"。Best Buy的Category Manager不关心你的品牌故事,他关心的是:你的产品毛利率比竞品高几个点?退货率低多少?周转快几天?店员能不能在5分钟内讲清楚卖点?Anker能在Best Buy拿到好位置,靠的不是情怀,是超过十年积累的低退货率和快周转数据——这些数据让Buyer敢拍板。
【双轨协同】线上口碑数据变成线下入场券,线下渠道背书变成线上信任锚。Anker进Best Buy时,亚马逊4.5星评分、超10万条YouTube评测、低退货率就是最强的谈判材料;反过来,"Best Buy在售"这个标签放在亚马逊Listing和独立站上,又能提升消费者信任度和转化率。这是一个正向循环:线上口碑→线下准入→线下背书→线上信任→更多口碑。
对象 |
核心问题 |
关键证据 |
协同点 |
线上消费者 |
为什么买你? |
功能差异、评分、价格、评论 |
线上口碑数据喂给线下Buyer |
线下Buyer |
为什么卖你? |
毛利率、周转、退货率、品牌认知 |
线下渠道背书喂给线上Listing |
线下店员 |
为什么推你? |
佣金、易讲解、少售后 |
店员反馈优化线上内容 |
分销商 |
为什么代理你? |
差价空间、区域保护、培训支持 |
分销网络反哺线上覆盖盲区 |
1.写两版价值主张:一版给消费者(痛点+量化差异),一版给渠道(毛利+周转+退货率对比)。两版用同一组数据支撑,但话术完全不同。
2.线上价值主张用A/B测试验证(点击率、转化率);线下价值主张用试销验证(sell-through、周转天数)。
3.建立"线上口碑→线下准入"的证据链:定期把亚马逊评分、评论关键词、退货率整理成渠道简报,主动喂给Buyer。
Anker亚马逊评分4.5星+,2025年研发费用28.93亿元、费率9.48%,研发人员3549人占56.30%(安克创新年报)
Best Buy Consumer Electronics占营收29%,对供应商的核心考核指标是毛利率、周转、退货率(Best Buy FY26财报)
本模块的坑与避坑(双轨特有)
坑1:只写消费者版价值主张,不给渠道商版本——Buyer看完你的品牌故事,问一句"所以我能多赚多少?"你答不上来,直接出局。
避坑:准备一张量化对比表:你的产品vs竞品,毛利率高X点、周转快Y天、退货率低Z%。用数据说话,不用情怀。
坑2:线上吹的牛线下兑现不了——线上说"续航6小时",线下店员演示发现只有4小时,消费者当场退货,渠道商把你拉黑。
避坑:价值主张的每一条承诺都必须在线下可验证。把线上卖点翻译成店员演示脚本,确保体验和宣传一致。
坑3:线下渠道不认可线上品牌——"你亚马逊卖得好关我什么事?我这里的客户不看亚马逊。"这是很多线下Buyer的真实态度。
避坑:把线上数据翻译成线下语言:亚马逊4.5星=低退货风险;10万条评测=品牌认知度高;高复购率=用户粘性强。
坑4:两版主张互相矛盾——线上说"全网最低价",线下跟渠道说"高毛利空间",渠道商一查亚马逊价格,发现你在撒谎。
避坑:线上线下价值主张必须逻辑自洽:线上讲"性价比",线下讲"体验和服务溢价";线上标准款定价,线下专属款赚毛利。
第三道:产品定位(Product Positioning)
线上占搜索位,线下占货架位,两个位置要互相导流
定义:双轨视角下的产品定位,不是在用户脑子里占一个座,而是同时占两个座——一个在搜索结果页(线上),一个在零售商超货架上(线下)。更重要的是,这两个座要互相导流:线上爆款把流量引到线下体验高端款,线下体验把信任带回线上复购配件和耗材。两个座各卖各的、互不相干,就是1+1=1;互相导流,才是1+1>2。
【线上在双轨中的角色】线上定位是"关键词占位+价格锚定"。亚马逊上的产品定位由标题关键词、主图、Bullet Points决定——石头的Listing嵌入"self-emptying""pet hair"等高转化词,主图直接展示防缠绕效果。线上定位的核心是"被搜索到",所以关键词研究比品牌创意更重要。同时,线上标准款的价格起到"价格锚点"作用,让线下高端款看起来"贵得有道理"。
【线下在双轨中的角色】线下定位是"货架区位+体验占位"。Best Buy的货架按品类和价格带排,你的产品放在Dyson旁边还是放在杂牌旁边,直接决定消费者的心理价位。追觅在德国MediaMarkt/Saturn的策略是"高端占位"——放在Dyson、iRobot相邻位置,用技术参数建立专业形象,用价格带错开直接竞争。Costco偏好大包装高客单价,Anker在Costco的SKU是家庭装,和亚马逊单品策略完全不同——这不是定位混乱,是按渠道特性定制定位。
【双轨协同】线上爆款引流,线下高端赚利;线下体验反哺,线上复购耗材。典型打法:线上用入门款/标准款打流量和口碑,把价格锚定在中端;线下用旗舰款/套装款摆体验区,客单价高出30%-50%。消费者在线上被种草后到线下体验,一摸真机发现旗舰款确实好,加钱买旗舰——这叫"线上引流、线下升级"。反过来,线下买了旗舰款的用户,回到线上买耗材、配件、延保——这叫"线下获客、线上复购"。
定位维度 |
线上(C端) |
线下(B端) |
协同设计 |
核心目标 |
被搜索到、被点击 |
被体验到、产生升级购买 |
线上引流→线下升级 |
产品形态 |
单品为主、SKU精简 |
套装/旗舰款/渠道专属 |
同系列不同SKU,避免比价 |
价格策略 |
动态定价、价格锚点 |
MSRP+促销预留、高端溢价 |
线上锚定中端,线下拉升高端 |
陈列/展示 |
主图+A+页面+视频 |
真机体验区+场景化陈列 |
线上内容变成线下QR码素材 |
代表案例 |
石头亚马逊标准款打流量 |
追觅MediaMarkt旗舰款打体验 |
Anker线上单品+Costco家庭装 |
1.画一张"产品×渠道"矩阵:哪些SKU只在线上卖(引流款)、哪些只在线下卖(利润款)、哪些两端都卖(形象款)。同型号两端都卖必须有差异化配置。
2.线上定位围绕"搜索关键词+价格锚点"设计;线下定位围绕"货架区位+体验场景"设计。两个定位用同一系列但不同SKU承载。
3.设计"线上→线下"的导流机制:线上产品页标注"附近门店体验"、线下体验区放线上专属优惠券、会员体系两端打通。
石头科技2025年全球扫地机器人出货580万台(+76.5%),全球份额17.7%,线上标准款与线下旗舰款双线并行(IDC/石头年报)
CECONOMY(MediaMarkt/Saturn母公司)H1 2025/26营收€13.1B,线下体验区仍是高客单价产品的核心转化场景(CECONOMY财报)
本模块的坑与避坑(双轨特有)
坑1:线上线下同型号同配置——消费者在店里体验完,掏出手机发现亚马逊便宜50美元,当场线上下单。线下渠道帮你做了免费体验店,还恨你。
避坑:同系列不同SKU:线上卖标准款,线下卖旗舰款或套装款,配置和价格错开,让直接比价失去意义。
坑2:线下体验款线上没有——用户在店里看中了某款,回家想线上买发现没有,要么放弃要么买了竞品,转化流失。
避坑:线下体验款必须在线上有对应页面(可以是"线下专属"但可线上预约购买),确保体验→购买的链路不断。
坑3:线上差评影响线下进店转化——用户在亚马逊看到3星差评,到了店里本来想买,想起差评又犹豫了。线上口碑直接影响线下销量。
避坑:建立线上差评快速响应机制(24小时内标记流转),高频差评主题同步给线下店员做话术准备,主动化解疑虑。
坑4:只定"消费者心智"定位,不定"货架位置"——Category Manager排货架时你没有区位策略,就会被塞进角落吃灰。
避坑:实地走访画出货架区位图,明确占据哪个功能岛、哪个价格带、和谁相邻。追觅放Dyson旁边就是主动选择高端区位。
第四道:渠道策略(Channel Strategy)
线上线下不是二选一,是分工——谁引流、谁转化、谁赚利?
定义:双轨视角下的渠道策略,不是"选亚马逊还是选Best Buy",而是给每个渠道分配角色——谁负责打流量、谁负责做转化、谁负责赚利润、谁负责建品牌。渠道之间不是竞争关系,是流水线关系。如果你的线上和线下在抢同一批用户、砸同一个价格,那不是双轨,是左右手互搏。
【线上在双轨中的角色】线上渠道分三层,各有角色。亚马逊是"基本盘+数据池"——Anker的发家之地,贡献最大销量和最丰富的用户数据;独立站/DTC是"品牌溢价池+用户资产池"——Eufy通过亚马逊建立认知,再用独立站沉淀高价值用户,推套装和订阅;TikTok Shop是"爆点放大器"——追觅的机械臂视频24小时带数千单,但生命周期短,适合强视觉卖点的中低价产品。线上三个渠道不是并列的,是漏斗:TikTok种草→亚马逊转化→独立站复购。
【线下在双轨中的角色】线下渠道也分四层,各有角色。大型连锁商超(Best Buy/Walmart/Costco)是"销量背书+规模渠道"——门槛高但进去后销量稳,石头2026H1突破Costco就是里程碑;专业电子零售(MediaMarkt/Currys/Fnac Darty)是"专业形象+高客单价渠道"——适合技术含量高的品类,店员推荐权重大;区域零售巨头(Reliance/Croma/Magazine Luiza)是"本地渗透渠道"——本地化深但关系复杂;品牌专卖店/体验店(追觅13000家)是"品牌展示+体验转化渠道"——投入大但品牌控制力最强。线下四个渠道不是并列的,是阶梯:先借分销试水→再进专业零售建立形象→最后进大型连锁冲规模。
【双轨协同】线上销量数据当线下入场券,线下体验反哺线上内容。Anker的路径是教科书级的:先在亚马逊做到品类第一(有点难度,但TOP10还是可以争取的),终归是拿销量和评分数据敲开Best Buy的门;进了Best Buy后,"Best Buy在售"又提升亚马逊转化率;线下体验区收集的用户反馈,变成亚马逊Listing和广告素材的优化方向。追觅的路径相反但逻辑相同:先在线下建立高端品牌形象(MediaMarkt高端占位、红星美凯龙灯塔店),再用线下品牌势能反哺线上定价权——线下卖得贵,线上就有了"原价"锚点。
渠道 |
角色 |
核心价值 |
风险 |
协同动作 |
亚马逊 |
基本盘+数据池 |
销量、用户数据、评分 |
佣金高、价格战 |
数据喂给线下Buyer |
独立站/DTC |
品牌溢价+用户资产 |
高毛利、复购、会员 |
获客成本高 |
线下会员导流入站 |
TikTok Shop |
爆点放大器 |
新客获取、内容传播 |
生命周期短、退货高 |
爆款内容变成线下素材 |
大型连锁商超 |
销量背书+规模 |
稳定销量、品牌背书 |
账期长、促销费高 |
线上评分当入场券 |
专业电子零售 |
专业形象+高客单 |
店员推荐、体验转化 |
采购季严格、合规高 |
线下体验反哺线上内容 |
区域零售巨头 |
本地渗透 |
本地信任、覆盖广 |
关系复杂、本地化高 |
本地代理+线上引流配合 |
品牌专卖店 |
品牌展示+体验 |
品牌控制、高客单 |
投入大、回本慢 |
体验场景变成线上短视频 |
分销网络 |
快速渗透 |
低前期投入、覆盖广 |
价格控制弱、品牌失真 |
分销动销数据指导线上备货 |
1.给每个渠道分配明确角色(引流/转化/利润/品牌),写在渠道策略文档里。角色冲突的渠道不要同时上。
2.线上按"TikTok种草→亚马逊转化→独立站复购"设计漏斗;线下按"分销试水→专业零售建形象→大型连锁冲规模"设计阶梯。
3.建立"线上数据→线下准入→线下背书→线上信任"的正向循环。每进一个线下渠道,都要在线上标注"XX渠道在售"。
Anker 2026H1收入166.05亿元(+29.1%),亚马逊仍是最大单一渠道,线下收入90.87亿元(+27.81%),双线均衡增长(安克创新半年报/年报)
追觅全球线下布局超13000家门店(含SIS/POS),进入120多国,与红星美凯龙合作全场景灯塔店突破55家(追觅官方)
本模块的坑与避坑(双轨特有)
坑1:线上线下抢同一批用户——亚马逊打8折,Best Buy也在促销,两边都在抢同一个人,最后利润率被自己打穿。
避坑:给渠道分配角色:亚马逊负责引流和走量,Best Buy负责体验和高客单转化。促销节奏错开,避免同型号同时大促。
坑2:渠道窜货——分销商把货倒卖到线上低价卖,击穿你的价格体系,正规渠道商找你闹事。
避坑:建立渠道编码追踪体系,每批货可溯源;合同写明窜货处罚条款;线上价格监控,发现异常低价立即追查。
坑3:线下卖不动怪线上低价——渠道商说"都是因为你们亚马逊卖太便宜,我们卖不动",要求你降价或给更多补贴。
避坑:用数据说话:区分"线上低价导致的流失"和"产品本身不动销"。如果是同型号比价问题,用渠道专属款解决;如果是动销问题,帮渠道做陈列和培训。
坑4:全渠道同时铺开——8个渠道一起上,每个都做不深,团队精力分散,最后哪个渠道都没做到品类前三。
避坑:按角色优先级分批上:先打1-2个核心渠道做到品类top 3,验证模型后再按角色补全渠道矩阵。Anker用了十年才从亚马逊走到全渠道。
第五道:定价策略(Pricing Strategy)
设计一个让线上线下都有利润、且不互相砸价的价格体系
定义:双轨视角下的定价策略,不是给产品定一个价,而是设计一套价格体系——线上标准款卖什么价、线下专属款卖什么价、套装怎么定价、促销怎么错开、区域价差怎么控制。定价的核心不是"卖多少钱",是"每个渠道都有合理利润空间,且不会因为价格差导致渠道冲突"。一个好的价格体系,线上线下都赚钱;一个差的价格体系,线上线下互相砸价,最后都不赚钱。
【线上在双轨中的角色】线上定价是"动态竞争+价格锚定"。亚马逊上的定价每天根据竞品、广告成本、库存、平台活动调整——Anker有专门的定价团队,Prime Day和Black Friday提前6周规划。但线上定价还有一个隐藏角色:价格锚点。线上标准款的"日常价"和"划线价",会成为消费者判断线下价格是否合理的参照系。如果线上常年打5折,线下标原价就没人信;如果线上价格稳定,线下"独家套装"的溢价就站得住。
【线下在双轨中的角色】线下定价是"多层毛利分配+渠道专属"。从出厂价到终端售价,中间经过分销商(加价15-30%)和零售商(加价25-40%),所以线下终端售价比线上高30%-60%是正常的,不是"线下贵",是渠道成本的真实反映。线下定价的关键是给每一层留够利润:Best Buy消费电子类目毛利要求25-35%,Costco 10-14%(但走量),Walmart 15-25%。毛利空间不够,渠道商不会主推;毛利空间够但同型号线上更便宜,渠道商还是卖不动。
【双轨协同】线上标准款锚定价格,线下专属款避开比价。最经典的打法:线上卖标准款(单品、基础配置),定价透明、随市场竞争波动;线下卖专属款(套装、旗舰配置、独家颜色),和线上标准款无法直接比价。Anker在Costco卖家庭装(多件组合),在亚马逊卖单品——消费者没法说"Costco比亚马逊贵",因为根本不是同一个SKU。促销节奏也要协同:线上Prime Day大促时,线下不搞同型号促销,改推线下专属款;线下Black Friday促销时,线上同步标注"线下同款套装",把流量导向线下。
定价维度 |
线上(C端) |
线下(B端) |
协同设计 |
核心逻辑 |
动态响应竞争 |
多层利润分配结构 |
线上锚定,线下溢价 |
产品形态 |
标准款、单品 |
专属款、套装、旗舰 |
同系列不同SKU |
价格调整 |
日级动态 |
季度+促销节点 |
促销节奏错开 |
毛利空间 |
平台佣金15-20% |
分销15-30%+零售25-40% |
各自独立核算 |
区域差异 |
全球可比价 |
区域定价差异大 |
区域价差控制防窜货 |
代表案例 |
Anker亚马逊单品动态定价 |
Anker Costco家庭装专属定价 |
石头线上标准款+线下旗舰款 |
1.画一张"SKU×渠道"价格表:每个SKU在每个渠道的出厂价、建议零售价、促销底价、毛利空间。同型号跨渠道必须有差异化理由。
2.线上定价围绕"竞争+锚点"设计;线下定价围绕"毛利分配+渠道专属"设计。两套定价用同一成本结构核算,但价格逻辑不同。
3.制定促销日历:线上大促(Prime Day/Black Friday)和线下大促(Back to School/圣诞季)错开,同型号不同时打折。
Anker充电储能类毛利率41.25%,智能创新类(eufy)毛利率48.85%,线上线下共享成本结构但定价逻辑不同(安克创新年报)
Best Buy消费电子类目毛利要求25-35%,Costco 10-14%,分销商加价15-30%、零售商加价25-40%(行业经验值)
本模块的坑与避坑(双轨特有)
坑1:线上线下同价——线下渠道商没有毛利空间,根本不会主推你的产品。同价等于让线下给线上免费做体验店。
避坑:线下终端售价比线上高30%-60%是正常的,关键是用渠道专属款让消费者觉得"贵得有道理"(更多配件、更好服务、独家配置)。
坑2:线上大促击穿线下价格体系——Prime Day线上打5折,线下渠道商手里的库存瞬间贬值,要求你补差价或退货。
避坑:线上大促只针对线上专属SKU,线下在售型号不参与;大促前提前通知渠道商,给予价格保护或库存补贴。
坑3:MSRP形同虚设——你建议零售价$299,亚马逊自己降到$199,线下渠道商按$299卖不动,最后所有人都降价,利润归零。
避坑:与平台和渠道签订价格管控协议(MAP政策),监控违规降价;对频繁违规的渠道减少供货或取消授权。
坑4:区域价差导致窜货——印度定价比美国低40%,分销商把印度货倒卖到美国,美国正规渠道商的货卖不动。
避坑:区域定价差异控制在合理范围(一般不超过20%);产品包装和序列号区分区域;建立窜货追踪和处罚机制。
第六道:传播策略(Communication Strategy)
线上内容变成线下转化素材,线下体验变成线上传播内容
定义:双轨视角下的传播策略,不是"线上投广告+线下做陈列"各干各的,而是让两端的内容互相流动——线上KOL的评测视频变成线下体验区的QR码内容,线下体验店的真实场景变成线上短视频的素材库。传播的最高境界不是"线上线下都有声音",而是"同一个故事,在两个渠道用不同形式讲,且互相导流"。
【线上在双轨中的角色】线上传播是"认知+种草+口碑沉淀"。YouTube是智能硬件的"必争之地"——Anker评测视频超10万条,关键不是找大V,是找对的人(科技评测→核心购买人群、宠物频道→毛发清洁天然需求)。TikTok是"视觉爆点"放大器——追觅用15秒展示机械臂外扩清洁墙角,不需要讲参数。Reddit是"真实口碑"沉淀池——石头进入北美前,通过Reddit发现"宠物毛发缠绕"核心痛点。线上传播的产出不只是曝光量,还有可复用的内容资产(评测视频、用户评论、痛点洞察)。
【线下在双轨中的角色】线下传播是"最后三英尺转化+体验分享"。消费者站在货架前,30秒内做决定——合格的陈列需要产品本体、场景图、3-5个核心卖点、价格、促销标签。追觅在红星美凯龙的全场景灯塔店,搭建模拟客厅让用户现场体验,截至2026年3月突破55家。店员赋能更关键:MediaMarkt/Saturn的店员对产品的了解程度直接影响转化率,品牌需要提供培训、竞争对比卡(Battlecard)、演示脚本。日本Bic Camera的店员接近"产品顾问"角色,巴西Magazine Luiza的销售员同时推消费信贷。线下传播的产出不只是销量,还有可拍摄的真实体验场景。
【双轨协同】内容双向流动。线上→线下:把YouTube评测视频的高光片段剪成15秒,放在线下体验区的屏幕上循环播放;把Reddit上的高频痛点变成陈列卡上的卖点话术;把亚马逊4.5星评分印在POP物料上。线下→线上:在体验店设置"拍摄角",鼓励用户拍体验视频发TikTok/Instagram,带品牌话题标签;把店员最常被问到的问题变成线上FAQ和广告素材;把线下场景(客厅、厨房、车库)变成线上短视频的拍摄布景。CECONOMY的Retail Media收入三年从€20M涨到€150M,本质就是品牌越来越愿意为"线下流量"付费——但聪明的品牌不会只买广告位,会把线上内容和线下场景打通。
内容流向 |
线上产出 |
线下应用 |
效果衡量 |
线上→线下 |
KOL评测视频高光片段 |
体验区屏幕循环播放 |
进店停留时长、试用率 |
线上→线下 |
亚马逊评分/评论关键词 |
POP物料、陈列卡卖点 |
进店识别率、转化率 |
线上→线下 |
Reddit痛点洞察 |
店员话术、Battlecard |
店员推荐率、异议处理成功率 |
线下→线上 |
体验店真实场景 |
TikTok/Instagram短视频素材 |
内容互动率、新客获取 |
线下→线上 |
店员高频问题 |
线上FAQ、广告素材 |
线上转化率、退货率 |
线下→线上 |
用户体验视频(UGC) |
线上社媒内容、口碑 |
品牌提及量、自然流量 |
1.建立"内容资产库":线上产出的评测视频、用户评论、痛点洞察,统一归档,线下团队可随时调用。线下产出的体验场景、店员问题,同步给线上内容团队。
2.线上传播围绕"认知+种草"设计,KOL选择按"目标用户聚集的频道"而非粉丝量;线下传播围绕"最后三英尺转化"设计,陈列+培训+体验三件套缺一不可。
3.设置内容双向流动的KPI:线上内容被线下使用的次数、线下场景产生的线上内容数量、两端内容的一致性评分。
YouTube上"Anker review"超10万条结果;追觅2026年2月亮相超级碗(30秒千万美元级,中国硬科技品牌首例)(平台公开)
CECONOMY Retail Media收入从2022/23的€20M增长至2025/26的€150M,三年翻7.5倍(CECONOMY披露);追觅×红星美凯龙灯塔店突破55家
本模块的坑与避坑(双轨特有)
坑1:线上线下传播各说各话——线上讲"极致性价比",线下讲"高端旗舰",消费者看完线上再到店里,觉得品牌精神分裂。
避坑:统一核心信息,按渠道调整表达形式。线上用短视频讲"痛点解决",线下用体验讲"品质感受",但核心卖点必须一致。
坑2:线下陈列素材过时——线上已经在推新一代产品,线下还摆着上一代的POP物料,消费者到店发现和网上看到的不一样。
避坑:建立物料更新机制:线上新品上线时,同步更新线下陈列物料;设置物料有效期,过期物料强制更换。
坑3:Retail Media预算被渠道绑架——CECONOMY/Best Buy把店内广告位当生意做,不投就不给好位置,投了又觉得是被勒索。
避坑:把Retail Media纳入整体传播预算,谈判时争取对等权益(好位置+数据回传+联合促销);用线上内容资产降低对渠道广告位的依赖。
坑4:线上大促和线下促销不同步——线上Black Friday打5折,线下还在按原价卖,消费者到店发现贵了,当场流失还骂品牌。
避坑:制定统一促销日历,线上线下大促时间对齐或明确错开;如果错开,线下要主动告知"线上大促进行中,线下有专属套装"。
第七道:运营评估与迭代(Metrics & Iteration)
线上看转化漏斗,线下看周转健康,数据打通才能发现协同机会
定义:双轨视角下的运营评估,不是"线上看GMV、线下看发货量"各看各的,而是建立一个统一的数据仪表盘——同时监控线上转化漏斗和线下周转健康,并且把两端数据打通,发现单看一端发现不了的问题。比如:线上退货率突然升高,可能是因为线下店员给了错误预期;线下动销变慢,可能是因为线上大促把需求提前透支了。数据不通,你只会头痛医头;数据打通,你才能看到系统级问题。
【线上在双轨中的角色】线上指标是"曝光→点击→加购→支付→复购"的转化漏斗。每个环节都有优化空间——石头在亚马逊上的Listing优化持续进行,每周根据数据调整关键词和主图。高级指标是LTV(用户终身价值)——Anker通过会员计划、邮件营销、配件推荐提升复购;Eufy的"生态锁定"(买了摄像头再买门铃再买传感器)每个新增设备都提高转换成本。线上数据的优势是实时、细粒度,但劣势是"只看得到线上行为",看不到用户在线下的体验和决策。
【线下在双轨中的角色】线下指标是"sell-through(实际动销)→库存周转→缺货率→店员推荐率→退换货率"。Best Buy对消费电子类目年周转要求不低于4-6次,动销慢就面临降价清仓或退回。货架健康度看缺货率(目标<5%)、退货率(低于行业平均)、货架份额。经销商健康度看订单频次、压货率、付款准时率——大型零售商账期30-90天,付款准时率是现金流生命线。线下数据的优势是"真实购买行为",但劣势是滞后(POS数据按周/月回传)、粒度粗(看不到用户画像)。
【双轨协同】数据打通发现协同机会。线上退货原因分析→指导线下陈列和培训:如果线上退货主因是"噪音比预期大",线下体验区就应该重点演示噪音水平,店员主动说明。线下动销数据→指导线上备货和广告:如果某型号在Best Buy卖得特别好,说明该区域需求强,线上可以在该区域加大广告投放。线上促销效果→预测线下库存需求:Prime Day后一周,线下同款配件需求会上升,提前补货。Anker的做法是建立"线上线下联合复盘会",每月一次,两端数据放在一起看,发现单端看不到的问题。
指标类别 |
线上(C端) |
线下(B端) |
打通后发现的问题 |
核心指标 |
转化率、复购率、CAC/LTV |
sell-through、周转、缺货率 |
线上大促透支线下需求 |
数据频率 |
日级实时 |
周级/月级 |
线上异常提前预警线下 |
退货分析 |
退货原因、差评主题 |
退换货率、质量投诉 |
线上差评影响线下进店转化 |
库存协同 |
线上库存、备货预测 |
线下库存、压货率 |
线上线下库存调拨优化 |
用户行为 |
点击、浏览、加购 |
试用、询问、购买 |
线上种草线下成交的归因 |
致命风险 |
只看GMV不看利润 |
只看sell-in不看sell-out |
渠道积压+线上价格战双杀 |
1.建两块看板:线上看板(流量/转化/复购/退货),线下看板(sell-through/周转/缺货率/店员推荐率)。两块看板放在同一个仪表盘里,可对比。
2.每月一次"双轨联合复盘":线上线下团队一起看数据,重点找"一端异常影响另一端"的问题,而不是各自复盘各自的。
3.建立数据打通的具体机制:线上退货原因每周同步给线下培训团队;线下动销数据每周同步给线上广告团队;库存数据两端共享,支持跨渠道调拨。
石头科技2025年研发投入14.20亿元(+46.13%),出货量580万台(+76.5%),线上Listing优化和线下渠道拓展并行(石头年报/IDC)
Anker线下收入90.87亿元同比增长27.81%,线上线下联合复盘机制是其全渠道增长的核心运营保障(安克创新年报)
本模块的坑与避坑(双轨特有)
坑1:线上线下指标不可比——线上看"转化率",线下看"发货量",两边团队各说各话,管理层没法判断整体健康度。
避坑:建立统一的"双轨健康度指标":线上看"转化率×复购率×毛利率",线下看"sell-through×周转×毛利率",两端都折算成"渠道利润贡献"。
坑2:只看sell-in不看sell-out——经销商压货式冲量,报表好看,实际终端卖不动,最后渠道商要求退货或降价,品牌方现金流崩了。
避坑:强制要求渠道商回传POS数据或sell-through报告;对压货率超阈值的渠道商停止发货;月度复盘重点看终端动销而非发货量。
坑3:数据孤岛——线上数据在亚马逊后台,线下数据在经销商Excel里,两边不打通,问题发现时已经晚了三个月。
避坑:建立统一数据中台或至少统一报表模板;线上数据API对接,线下数据标准化录入;设定数据回传时限(线下不超过7天)。
坑4:线上促销导致线下退货潮——线上Prime Day大促后,线下用户发现买贵了,纷纷退货或要求补差价,线下渠道商损失惨重。
避坑:线上大促前提前通知线下渠道商,给予价格保护期;大促期间线下推专属款,避免同型号比价;大促后主动回访线下渠道商,处理价差投诉。
常见误区 做双轨GTM时最容易踩的5个坑
线上团队和线下团队各干各的,KPI分开、预算分开、数据不共享。结果是:线上打爆款时线下没备货,线下做活动时线上在降价,两边互相拆台。双轨的核心是"协同",不是"并存"。
线上讲究快速迭代、A/B测试、数据驱动;线下讲究关系积累、长期承诺、稳定供应。用"降价冲量"的线上思维谈Best Buy采购,只会让自己被列入"价格不稳定供应商"名单。
线上卖不动的产品,丢给分销商"试试"。结果是:分销商卖不动、品牌口碑受损、后续准入更难。线下渠道是品牌战略投资,不是线上库存的清仓渠道。
美国零售商讲究"数据和ROI",日本讲究"细节和长期信任",印度讲究"关系和集团生态",中东讲究"季节性促销力度"。一套PPT打遍全球是不可能的,线下尤其如此。
亚马逊售价比Best Buy零售价低30%,消费者在Best Buy试用后去亚马逊下单(showrooming),线下零售商最痛恨这种行为。解决办法不是"线上不许降价",而是渠道专属款+促销节奏错开+线下增值服务。
结尾:渠道打分卡 + 60天落地路线图
读到这里,与其给你三条放之四海而皆准的"正确建议",不如给你一张能立刻上手的打分卡和一张有明确时间节点的路线图。先自测,再行动。
一、渠道打分卡(5分钟自测)
给你现在的业务现状打分,每项1-5分(1=几乎没有,5=行业领先):
维度 |
线上(电商/独立站/TikTok Shop) |
线下(分销/零售商超/专门店) |
现有销量基础 |
1-5分 |
1-5分 |
团队配置(懂运营vs 懂BD) |
1-5分 |
1-5分 |
渠道关系深度 |
1-5分 |
1-5分 |
现金流承受度(账期/库存) |
1-5分 |
1-5分 |
1.线上≥15分 + 线下≥15分 → 双轨并行,但必须分团队、分KPI、分预算,否则互相拆台
2.线上≥15分、线下<15分 → 先夯线上,用线上销量和评分数据敲线下的门(Anker路径)
3.线下≥15分、线上<15分 → 先保线下基本盘,线上做品牌补充和引流(追觅早期路径)
4.两项都<15分 → 先选一个渠道做到10分,别两头挂着。资源分散是出海最大的浪费
二、60天落地路线图
阶段 |
时间 |
线上动作 |
线下动作 |
输出物 |
诊断 |
第1-14天 |
拉出过去90天亚马逊/独立站数据,算清CAC、LTV、退货率、评论健康度 |
列出所有已接触的分销商和零售商,按"准入难度×利润贡献"排优先级 |
一张渠道认知地图 |
定渠道 |
第15-30天 |
选定1个核心渠道做深(通常亚马逊或独立站) |
选定1个目标区域+1个目标零售商突破(如美国Best Buy或欧洲MediaMarkt) |
一份渠道攻坚计划(含价值主张、定价模型、准入清单) |
验证 |
第31-45天 |
A/B测试主图/标题/价格,找到转化率天花板 |
借分销商或本地代理做试销,验证sell-through和周转 |
验证数据报告 |
扩张 |
第46-60天 |
把验证有效的模型复制到第二渠道(如亚马逊→TikTok Shop) |
把试销数据打包成Buyer谈判材料,争取直供大商超 |
渠道扩张方案 |
三、本周就能做的3件事
行动1: 画一张"渠道角色分工表"——1小时,不花钱。
列出所有线上线下渠道,给每个渠道标角色:引流/转化/利润/品牌。角色冲突就是左右手互搏。
行动2:选一个"双轨协同断点"修复——2小时,不花钱。
常见断点:线上差评没同步给线下店员、线下体验没变成线上素材、线上大促没通知线下渠道商、同型号直接比价。选最痛的那个,本周建同步机制。
如果线上线下在卖同一款产品,本周选一个型号做线下专属版(加配件/换颜色/提配置),和线上标准款错开定价,先在一个线下渠道试。
线上是放大器,线下是护城河。但放大器和护城河之间必须有一座桥——这座桥叫"协同"。没有桥,线上的流量灌不到线下,线下的信任回不到线上,两条轨道各跑各的,1+1=1。有了桥,线上口碑变成线下入场券,线下体验变成线上内容,数据两端流动,问题提前发现——这才是1+1>2。线上赢的是爆款速度,线下赢的是护城河深度。两条路都要走,但千万别用同一套人马、同一套KPI、同一套话术。别让你的好产品,死在两条轨道各干各的上。
数据说明:文中数据均来源于:上市公司年报/招股书/财报 + 政府机构数据(海关总署等);头部研究机构(IDC/Gartner/Euromonitor等)+ 行业协会报告 + 公司官方披露; 平台公开数据
本文引用的品牌与渠道均为公开信息整理,用于说明双轨协同方法论,不代表企业内部实际策略全貌。
类型 |
名称 |
简介 |
双轨协同要点 |
智能硬件品牌 |
安克创新 |
深交所300866.SZ,2025年营收305.14亿元,线上+线下全渠道布局标杆 |
亚马逊数据→Best Buy入场券;线下背书→线上信任;线上单品+Costco家庭装 |
智能硬件品牌 |
石头科技 |
上交所688169.SH,全球智能清洁机器人龙头,2025年份额17.7% |
线上搜索词驱动产品定义;线上标准款+线下旗舰款;2026H1突破Costco |
智能硬件品牌 |
追觅科技 |
高速马达技术驱动的智能清洁品牌,2026年1-5月主营业务+80% |
线下高端占位反哺线上定价权;13000家门店体验→线上短视频素材;红星美凯龙灯塔店 |
智能硬件品牌 |
Eufy |
安克创新旗下智能家居品牌,覆盖安防、清洁、创意打印 |
亚马逊认知→独立站复购;生态锁定提升LTV;比Ring低30-50%定价 |
智能硬件品牌 |
大疆DJI |
消费级无人机全球市占超90%,行业应用覆盖农业/巡检/测绘 |
线上品牌势能+线下专卖店体验;参考案例 |
零售渠道 |
Best Buy |
NYSE: BBY,美国最大消费电子零售商,FY26营收$41.69B |
线上评分数据是入场券;店员推荐权重高;毛利要求25-35% |
零售渠道 |
CECONOMY/MediaMarkt/Saturn |
XETRA: CEC1,欧洲最大消费电子零售集团,H1营收€13.1B |
Retail Media三年翻7.5倍;高端区位占位策略;店员培训关键 |
零售渠道 |
Currys |
LSE: CURRY,英国最大电子零售商,2025/26营收£9.25B |
采购季驱动;ESG合规纳入采购评估;omnichannel数据回传 |
零售渠道 |
Fnac Darty |
Euronext: FNAC,法国领先电子零售商,15国近1500家门店 |
法国市场文化差异;服务捆绑定价;区域零售巨头 |
零售渠道 |
Bic Camera |
TSE: 3048,日本最大电子零售商之一,TTM营收$6.69B |
PB合作模式;商社引荐;店员=产品顾问;点数返利机制 |
零售渠道 |
Reliance Digital/Croma |
印度两大电子零售巨头,分属Reliance/Tata集团 |
集团生态准入;价格敏感度高;中高端增长;多语言支持 |
零售渠道 |
Magazine Luiza |
BVMF: MGLU,巴西最大零售商之一,1246家门店 |
消费信贷绑定销售;Magalu Ads零售媒体;区域零售文化差异 |