

美股
提到美股市场,就绕不开「Magnificent 7 美股七巨头」—— 英伟达、苹果、谷歌、微软、亚马逊、Meta、特斯拉。 这 7 家科技巨头,不仅是美股指数的压舱石,更是全球 AI、消费电子、云计算、互联网、新能源赛道的绝对龙头,一举一动都牵动全球资本的目光。
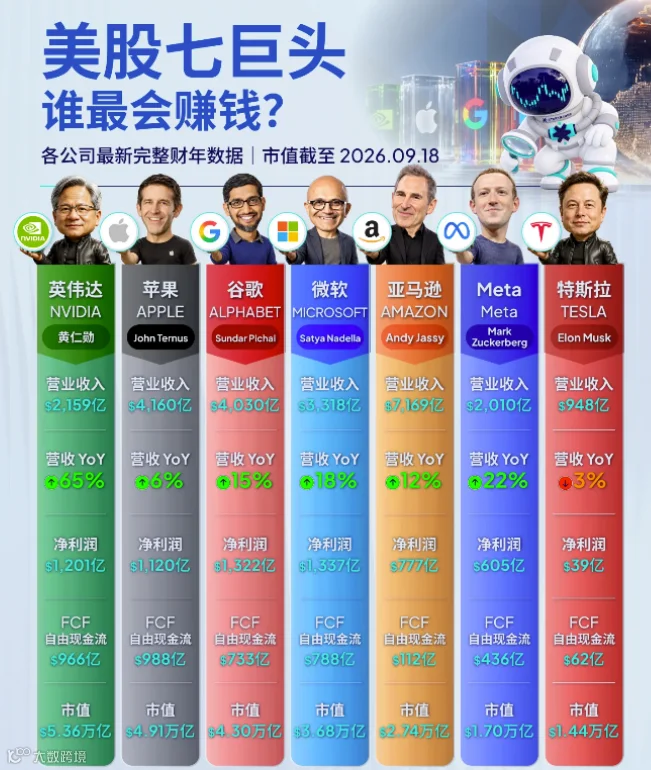
最近一份完整财年数据出炉,把 7 家公司放在同一张表横向对比,我们不再只看股价涨跌,穿透财报,看看谁营收最强、谁利润最厚、谁现金最稳、谁增长乏力。
一、📊 七巨头完整财报逐项解析
🟢 英伟达 NVIDIA|AI 时代的最大赢家
营业收入:2159 亿美元,营收同比大涨65%
净利润:1201 亿美元
自由现金流 FCF:966 亿美元
市值:5.36 万亿美元(7 家市值第一名)
如果要评选这一轮 AI 浪潮的核心受益者,必然是英伟达。 65% 的营收同比增速,在七巨头里断层领跑。全球大模型训练、算力服务器,大量都依赖英伟达 GPU。 高营收的同时,利润和现金流同步爆发,不再只是 “卖硬件”,而是掌握 AI 算力产业链最核心的环节。
市场愿意给它最高的市值,本质是押注全球 AI 产业长期持续扩张的需求。 当然高增长背后也有疑问:算力需求能不能持续保持高景气,未来竞争会不会分流 GPU 订单,是后续需要持续观察的关键点。
⚫ 苹果 APPLE|稳稳的现金之王
营业收入:4160 亿美元,营收同比 + 6%
净利润:1120 亿美元
自由现金流 FCF:988 亿美元(七家第一)
市值:4.91 万亿美元
苹果的增速看起来平平无奇,只有 6%,没有英伟达、Meta 那种爆发式增长,但它有一个别人很难超越的优势:自由现金流。 自由现金流代表公司经营之后,真正落袋、可以自由支配的现金,可以用来分红、回购股票、研发新项目。苹果这一项是 7 家最高。 iPhone、Mac、iPad、穿戴设备的硬件基本盘非常稳固,加上 App Store、订阅服务持续增厚利润。
苹果的特点就是:不追求疯狂的营收增速,但盈利质量极高,客户粘性强,抗周期能力很强。 短板在于 AI 落地节奏偏慢,市场期待苹果 AI 产品能够打开新的增长曲线。
🔴 谷歌 ALPHABET|净利润天花板
营业收入:4030 亿美元,营收同比 + 15%
净利润:1322 亿美元
自由现金流 FCF:733 亿美元
市值:4.30 万亿美元
谷歌是本次榜单净利润最高的企业之一。 传统搜索业务依旧是全球基本盘,广告收入源源不断,而 Gemini 大模型、谷歌云正在成为第二增长曲线。 搜索业务本身利润率很高,自带强大现金流;
云业务持续追赶亚马逊、微软。 优势:广告护城河深厚,AI 大模型技术底子强;挑战在于,广告业务会受到宏观消费周期影响,云业务竞争非常激烈。
🔵 微软 MICROSOFT|云 + AI 双轮驱动
营业收入:3318 亿美元,营收同比 + 18%
净利润:1337 亿美元
自由现金流 FCF:788 亿美元
市值:3.68 万亿美元
微软和谷歌共同站在利润第一梯队。 两大支柱:老牌 Office 办公软件订阅,加上 Azure 云计算;再叠加 Copilot AI 全线嵌入产品,把 AI 能力直接打包进现有产品卖给企业用户。
相比消费互联网,微软主要客户是企业,企业客户付费稳定,付费意愿强。 微软是 AI 商业化落地做得较早的巨头之一,把 AI 变成原有业务的增值服务,不需要完全从零开拓新市场。
🟠 亚马逊 AMAZON|营收体量巨无霸
营业收入:7169 亿美元(七家营收第一名),营收同比 + 12%
净利润:777 亿美元
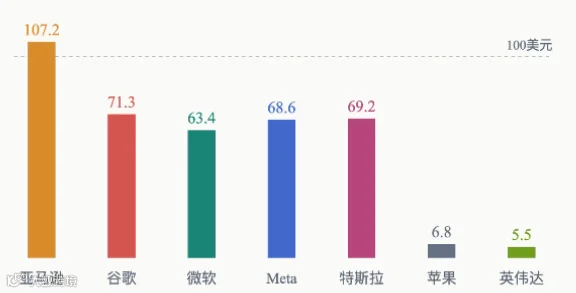
自由现金流 FCF:112 亿美元
市值:2.74 万亿美元
单看营业收入,亚马逊一骑绝尘,远超其他 6 家。 两大业务:全球电商零售 + AWS 云计算。 但这里有一个关键区别:电商属于重资产生意,仓储、物流、供应链投入巨大。
所以虽然营收规模最大,自由现金流在 7 家里面偏低。 简单理解:生意盘子很大,流水很多,但维持这套庞大的物流体系,要持续投入大量资金。 AWS 云业务是亚马逊利润核心来源;电商业务则容易受到消费强弱、价格战影响。
🟣 Meta|从元宇宙烧钱,到 AI 降本逆袭
营业收入:2010 亿美元,营收同比 + 22%
净利润:605 亿美元
自由现金流 FCF:436 亿美元
市值:1.70 万亿美元
Meta 的故事堪称大型反转。 前几年市场还在质疑元宇宙项目巨额烧钱,股价大跌;如今 Meta 调转方向,优先用 AI 技术优化广告投放,同时削减成本,实现营收 22% 高增长。
Facebook、Instagram 广告业务是基本盘,AI 模型帮助广告精准投放,提升广告主投放意愿。 现在市场关注点:能不能持续依靠 AI 提升广告效率,新业务能不能开辟除广告之外的第二增长曲线。
🔴 特斯拉 TESLA|七巨头里的压力选手
营业收入:948 亿美元,营收同比-3%(唯一负增长)
净利润:39 亿美元
自由现金流 FCF:62 亿美元
市值:1.44 万亿美元
在七巨头横向对比里,特斯拉数据明显掉队。 它是榜单里唯一营收同比下滑的公司,净利润体量和其他科技巨头差距巨大。
全球电动车行业内卷加剧,价格战压缩单车利润。 但特斯拉依然维持万亿级市值,市场押注点不在于现在的卖车利润,而是自动驾驶、机器人、储能等远期故事。 风险点很直观:汽车行业竞争白热化,如果新业务落地不及预期,估值会面临很大压力。
二、📈 横向对比:5 个维度看懂七巨头格局
看营收规模 亚马逊(7169 亿)> 苹果(4160 亿)> 谷歌(4030 亿)> 微软 > 英伟达 > Meta > 特斯拉 亚马逊是绝对营收巨人,但重资产模式拖累现金流。
看净利润赚钱能力 微软、谷歌领跑;英伟达紧随其后;苹果;亚马逊;Meta;特斯拉垫底。
看营收增长爆发力 英伟达 65% 断层第一 > Meta22% > 微软 18%> 谷歌 15%> 亚马逊 12%> 苹果 6%> 特斯拉 - 3% AI 算力赛道红利,直接体现在英伟达的增速上。
看落袋现金(自由现金流 FCF) 苹果 > 英伟达 > 微软 > 谷歌 >Meta > 亚马逊 > 特斯拉 自由现金流代表盈利质量,苹果的赚钱质量依然顶尖。
看市值体量 英伟达 > 苹果 > 谷歌 > 微软 > 亚马逊 > Meta > 特斯拉 市值反映市场对企业未来的定价,英伟达凭借 AI 预期登顶。
三、💡 深度思考:七巨头背后的全球产业逻辑
这 7 家公司,代表了当下全球科技的几条主线:
✅ AI 算力:英伟达,卖 AI 时代的 “发动机”
✅ AI 软件 + 企业云:微软、谷歌,面向企业做 AI 服务
✅ 消费硬件 + 生态:苹果,面向 C 端用户的硬件与软件生态
✅ 电商 + 云基础设施:亚马逊,线上零售 + 底层云服务
✅ 社交广告 + AI 营销:Meta,C 端社交流量 + AI 广告
✅ 新能源汽车 + 自动驾驶:特斯拉,属于制造业 + 科技融合赛道
赛道属性天生决定财报形态: 算力、软件、广告这类业务,边际成本低,更容易做出高利润、高现金流; 电商、汽车属于实体产业,需要持续投入工厂、仓储、供应链,营收大,但盈利和现金流压力更大。
没有绝对最好的公司,只是市场给不同赛道,不同的估值。高增速的英伟达,要承担高景气能否延续的风险;低增速的苹果,胜在稳健抗风险。
重要提示: 图表数据来自各公司官方财年披露,各家财年起止时间不完全一致,统计口径略有差异;市值为 2026.09.18 收盘数据。本文仅做行业数据解读,不构成任何投资买卖建议。


