

散货船估值之谜:为何外观相近,价差可达数百万美元?
在船舶抵押、买卖交易及司法鉴定场景中,散货船估值看似有标准化公式,实则深受航运周期、建造背景及海事新规等多重因素影响。记者调查发现,市场法与成本法是当前两大核心评估工具,但多项易被忽视的隐性扣分项往往决定最终资产价值。
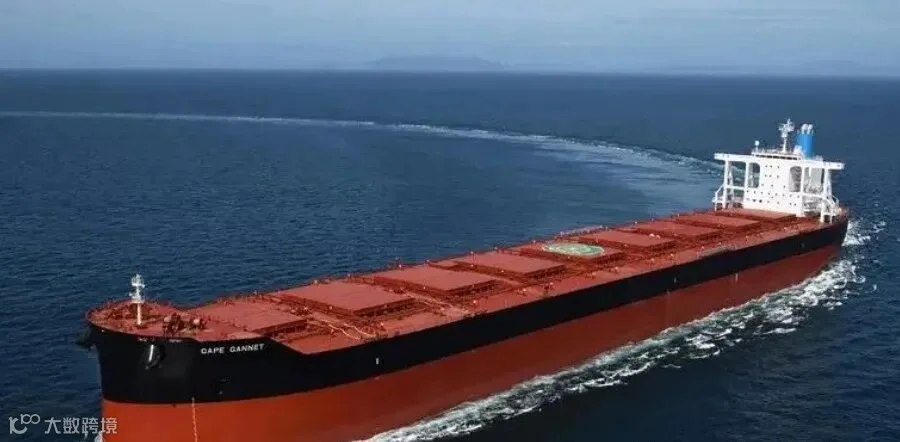
强周期属性导致估值大幅波动
散货船属于典型的强周期资产,价格走势长期跟随波罗的海干散货运价指数(BDI)波动。历史数据显示:
- 2008年高点:18万吨好望角型新造船报价超1亿美元,8.2万吨卡尔萨姆型(Kamsarmax)约5000万美元;
- 2016年谷底:卡尔萨姆型新船价格跌至2300‑2400万美元,较高点腰斩过半;
- 2024‑2025年回升:受船台紧缺及绿色合规改造成本上涨推动,卡尔萨姆型新船报价回升至3500‑3800万美元,好望角型达到7500‑8200万美元。
行业评估人士提醒,仅评估基准日前后相差半年,船舶估值结果波动幅度就可能超过10%。

市场法与成本法的差异解析
市场法:作为二手散货船交易的首选,需从克拉克森、SSY等数据库筛选吨位偏差±10%‑15%、船龄接近的可比案例,并针对船厂品牌、主机型号、脱硫塔、船级社及坞修状态等进行修正。以一艘2019年日本建造的8.2万吨卡尔萨姆型散货船为例,选取3条可比案例修正后,评估值约3450万美元。
成本法:以重置同等效能船舶的成本扣除实体、功能及经济性贬值计算,常用于近新船定损或缺乏成交案例时。上述同一条船舶,重置总成本合计3700万美元,扣减各类贬值后估值约2960万美元。
两种方法最终估值相差14%,这在新船订单爆满、二手船紧俏的市场环境中较为常见。

隐性风险与合规成本成关键变量
调查警示多项易被低估的风险扣分项。IMO限硫令、EEXI/CII碳排放评级、压载水公约及欧盟ETS碳交易等海事新规,将给老旧船舶带来高额改造费用。合规不达标船舶不仅面临航线限制和租金下滑,更可能导致资产大幅贬值。
不同评估目的需调整估值权重:
- 资产转让:侧重市场变现价格;
- 保险定损:优先参考成本重置;
- 长线投资:需引入收益法测算长期现金流。

多维交叉核验成行业必要流程
资深船舶评估师指出,散货船估值难点在于市场综合研判。船厂品牌残值溢价、未来碳评级风险、非正常法拍案例剔除等均依赖从业者的行业经验。随着航运市场周期波动叠加绿色转型新规,船舶资产估值不确定性持续加大,多维度交叉核验已成为行业必要流程。
免责申明:
本文仅代表作者个人观点,与E航网无关。其原创性以及文中陈述文字和内容未经本网证实,对本文以及其中全部或者部分内容、文字的真实性、完整性、及时性本网不作任何保证或承诺,请读者仅作参考,并请自行核实相关内容