


在增量有限的存量市场中,2026年上半年快递行业呈现出截然不同的发展路径。尽管利润普遍大幅修复,但企业间分化加剧,竞争核心已从规模扩张转向质量提升、高价值件量开拓及运营效率优化。
大盘增速放缓,盈利集体修复
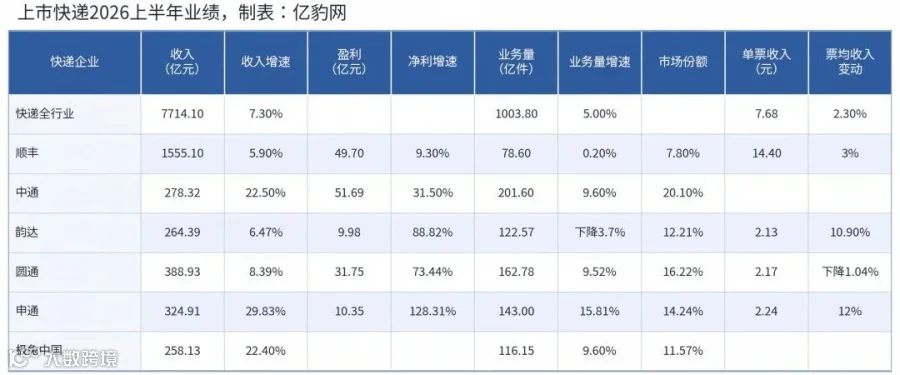
2026年上半年,快递全行业完成业务量1004亿件,实现业务收入7714亿元。业务量增速降至5%,标志着行业进入低速增长阶段;与此同时,行业单票收入达7.68元,同比上涨2.3%。数据表明,行业增长不再单纯依赖件量爆发,单票价值提升成为拉动营收的关键,盈利基本面发生根本性转变。
企业分化明显:申通领跑,韵达调整
业务量层面,企业表现冷暖不一。申通凭借丹鸟并网效应,以15.81%的增速领跑上市快递企业;中通、极兔增速均为9.6%,圆通为9.52%,保持稳健扩张;韵达业务量小幅下滑,顺丰则基本持平。
盈利端成为半年报最大亮点,通达系迎来全面利润修复。圆通、申通、韵达上半年归母净利润增幅均超70%,其中申通高达128.31%,显示核心业务盈利能力显著增强。

战略抉择:提价保利与以量换价
单票收入变化直接决定了盈利修复路径:
- 提价保利润:申通单票收入同比上涨12%,韵达上涨10.9%,顺丰上涨3%。三家企业优先修复网点收益,换取盈利反弹。韵达通过优化货品结构,减少低价件、增加高价件改善利润,但代价是市场份额承压。
- 以量换价:圆通单票收入虽小幅下滑,但依靠业务量增长摊薄中转与人力成本,实现营收与利润双增。
- 均衡策略:中通、极兔介于两者之间,保持稳定件量增长的同时维持单票收入小幅上行。
存量博弈加剧,大促成变量
2026年上半年,行业目标从“抢份额、冲件量”转向“稳网络、保利润”。在反内卷高压下,企业将盈利置于首位,避免了无底线的全区域价格战。
下半年挑战与机遇
展望下半年,企业对延续利润增势抱有信心的同时,也面临高峰期产能瓶颈、转型成本上涨及单票价格持续性等压力。“AI+快递”成为决定下一阶段竞争格局的关键变量,数字化与智能化布局将在降本增效和服务优化方面拉开企业差距。

局部内卷常态化,末端稳定是关键
整体来看,行业全面重启价格战的概率较低,但“全面停战、局部内卷”将成为常态。在头部大客户平台招标阶段,局部降价争夺订单仍将持续。
末端网点稳定是下半年的胜负手。上半年提价旨在修复网点收益,若旺季派件压力激增导致末端成本上涨,可能引发服务质量下滑及经营风险。平衡总部、加盟商与客户三方利益,仍是行业必须解决的难题。
此外,行业还面临多重潜在风险:电商旺季订单不及预期、燃油及人工成本上行挤压利润、监管政策调整,以及部分企业激进抢客诱发的区域恶性竞价,均可能扰动行业预期。


END
来源 | 亿豹网 作者 | 桑迪 版式 | 麦兜