


欧盟电商全景:4.4亿消费者的五层分化与实战策略
欧盟 27 国,约 4.4 亿消费者。但先别急着把它当成「一个大市场」——Eurostat 2025 年调查给了两个必须一起看的数字:95% 的 16-74 岁居民用过互联网,78% 在线购买过;但线上零售占欧洲零售总额只有约16%(Forrester,2029 年预计升至 21%)。
这两个数字不矛盾,它们回答的是两个问题:「有多少人网购」vs「有多少钱在线上花」。78% 说明买家渗透率已经接近饱和——欧洲电商的未来增长不来自新用户注册,来自存量消费者把更多消费搬到线上、以及客单价提升。这是和东南亚、中东完全不同的增长模型。
第二个必须破除的误读:Eurostat 2024 年企业报告里那个「19.5% 营业额来自线上销售」经常被引作「欧盟电商占零售 19.5%」,其实是含 B2B 和 EDI 的全行业口径——剥离后纯 B2C 网络销售只占企业营业额 3.42%(2023 年)。做市场进入测算,用 16% 那个数。
4.4 亿消费者不是一坨,是五个分层。本文把它拆开:每一层的渗透率、购买力、消费习惯和打法。
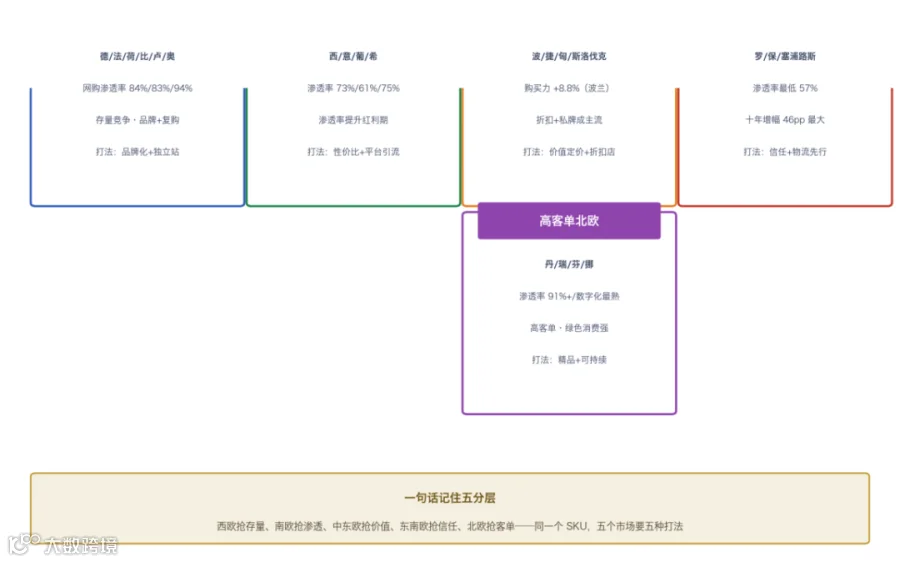
图 1:欧盟 27 国消费者地图——五个分层
按渗透率、购买力增速和消费习惯,27 国可以归成五层。每一层的打法逻辑完全不同。
分层 |
代表国家 |
网购渗透率 |
特征 |
打法 |
饱和型西欧 |
德/法/荷/比/卢/奥 |
84%/83%/94% |
存量竞争、品牌化、复购驱动 |
独立站+品牌溢价 |
高增长南欧 |
西/意/葡/希 |
73%/61%/75% |
渗透率提升红利、价格敏感 |
性价比+平台引流 |
价值型中东欧 |
波/捷/匈/斯洛伐克 |
88%/70% 上下 |
购买力增速最快、折扣+私牌 |
价值定价+折扣渠道 |
洼地型东南欧 |
罗/保/塞浦路斯 |
57%-72% |
渗透率最低但十年增幅最大 |
建信任+物流先行 |
高客单北欧 |
丹/瑞/芬/挪 |
91%+ |
数字化最成熟、绿色消费强 |
精品+可持续叙事 |
分层不是贴标签,是算账:西欧算复购率、南欧算渗透率增量、中东欧算购买力增速、东南欧算信任成本、北欧算客单价。同一个 SKU 报给五层,定价和渠道策略要分开。
欧盟 27 国网购渗透率的极差非常惊人:爱尔兰 95%、荷兰 94% 已基本饱和;意大利只有 61%、保加利亚 57%——还有三分之一的成年人从没在网上买过东西。用「欧盟平均 78%」去规划,会把一半市场算错。
增长潜力要看「十年增幅」而非绝对值:2015-2025 年,罗马尼亚网购渗透率增长 46 个百分点、塞浦路斯 35、捷克 33、爱尔兰 32;德国只增 3 个百分点——不是德国弱,是它起点太高(2015 年已是 81%)。渗透率洼地 + 高增幅,才是新卖家的增量区。
国家 |
网购渗透率(2025) |
十年增幅 |
定位 |
爱尔兰 |
95% |
+32pp |
饱和高潜力 |
荷兰 |
94% |
— |
饱和,支付 iDEAL |
91% |
— |
高渗透高客单 |
|
捷克 |
88% |
+33pp |
高渗透高潜力 |
德国 |
84% |
+3pp |
饱和存量 |
法国 |
83% |
— |
饱和存量,独立站强 |
西班牙 |
73% |
— |
中渗透,价格敏感 |
意大利 |
61% |
— |
渗透偏低,培育期 |
保加利亚 |
57% |
+33pp 上下 |
洼地,潜力大 |
判断标准:渗透率看的是「现在能卖多少」,十年增幅看的是「未来谁在涨」。成熟市场算 LTV(复购+客单),洼地市场算 CAC(获客+信任成本)——算的账不一样,投入节奏就不一样。

图 2:欧盟 27 国选国矩阵——渗透率 × 增长潜力
安永《2026 欧洲消费与零售展望》的判断是:2026 年欧元区私人消费增速从 1.3% 放缓到 1.1%,储蓄率维持高位——家庭支出高度「选择性」:日常刚需受支撑,大宗购买被推迟。NielsenIQ 数据显示 2025 年欧盟人均购买力 22,425 欧元、同比增长 3.3%,但零售额只增长 2.1%——购买力恢复了,钱没按比例流进零售,越来越多流向服务、旅游、休闲和餐饮(零售占私人消费比重连续第四年下降,2025 年为 31.9%)。
分化是关键:波兰、立陶宛、罗马尼亚、保加利亚购买力增速领跑(+7.3% 至 +8.8%),西欧德法反而垫底。双速消费正在固化:2025 年 87% 的 Z 世代消费者在降级消费或寻找更低价替代,而婴儿潮一代只有 60% 这么做——价值与溢价可以共存,但服务的是完全不同的两群人。
趋势 |
数据 |
对出口商含义 |
选择性消费 |
家庭支出选择性,大宗购买推迟 |
小额高频品类比大件稳 |
购买力恢复 |
人均购买力 22,425 欧 +3.3% |
涨价空间有,但要给理由 |
零售占比下降 |
零售占私人消费 31.9%(连续 4 年降) |
线上+体验渠道并重 |
双速消费 |
87% Z 世代降级 vs 60% 婴儿潮 |
同一品牌分两档定价 |
价值习惯固化 |
波兰折扣店占 FMCG 45%+ |
中东欧做价值,不做贵价 |
银发经济 |
2050 中位年龄 48.2;健康美妆 CAGR ~4% |
健康/适老化品类长线 |
NielsenIQ 的结论值得细读:东欧消费者在通胀期学会的「评估式购物」没有消失——忠诚度不再是默认值,每个产品都要持续证明自己值得被放进购物车。对想进欧盟的卖家,这意味着「低价」和「品牌」都不再是单一武器,`感知价值`才是。
欧盟《数字服务法》(DSA)要求月活超 4500 万的在欧平台注册为超大型平台。2026 年 4 月 29 日更新的清单,给出了最接近真实流量的数据:
平台 |
欧盟月活(百万) |
定位 |
Amazon Store |
181.3 |
绝对流量霸主,德国市占 50% |
108.0 |
低价快时尚,跨境主力 |
|
104.3 |
中国卖家基本盘 |
|
75.0 |
低价直发,增长最快 |
|
74.5 |
时尚垂直平台,品牌化 |
|
Google Shopping |
70.8 |
比价入口,导流作用 |
注意:这些是「月活用户」不是「买家数」。但对渠道判断仍有效——Amazon 是天花板,Zalando 做品牌,AliExpress/Temu 做低价流量。欧洲消费者购物频率分化明显:34% 的人一年只买 1-2 次,33% 买 3-5 次——平台流量再大,也比不上复购价值,独立站留存的意义就在这里。
消费趋势落在品类上,Savills 对到 2030 年的销售预测给出清晰信号:健康美妆和药店品类 CAGR 约 4% 领跑,服装鞋类约 1%、家居约 2% 明显降温。结合购买力增速,三条确定性品类线:
品类线 |
依据 |
目标市场 |
注意 |
健康/美妆/护理 |
CAGR ~4% 领跑;老龄化+健康消费 |
北欧/西欧 |
合规:化妆品通报 CPC |
价值型日用/快消 |
折扣店占波兰 FMCG 45%+ |
中东欧 |
私牌竞争激烈,差异化 |
银发适老产品 |
2050 中位年龄 48.2、80 岁+近翻倍 |
全欧 |
无障碍/适老设计加分 |
绿色/可持续 |
北欧绿色消费强、ESG 政策加持 |
北欧/荷 |
EPD/碳足迹前置 |
高性价比 3C |
南欧价格敏感、渗透率红利 |
南欧 |
避开反倾销密集区 |
与上一轮「四堵墙」文章衔接:这些品类大多落在 GPSR/CE 合规范围,选品的同时要把合规成本一起算进去——健康品类要 CPC/医疗器械指令,3C 要 CE,电池要碳足迹声明。品类机会越大,合规门槛往往越高。
给三类典型玩家各配一条路径,对号入座比平均用力更有效。
玩家类型 |
首选市场 |
次选市场 |
理由 |
跨境新手/小卖家 |
荷兰、爱尔兰 |
波兰、捷克 |
渗透率高(94%/95%),比德法竞争小 |
有品牌能力者 |
德国、法国 |
北欧 |
客单与复购支撑品牌溢价,独立站空间大 |
低价走量者 |
南欧(西/意) |
中东欧 |
价格敏感+渗透率红利,AliExpress/Temu 承接 |
健康/适老品类 |
北欧、德国 |
全欧 |
银发经济+购买力强,健康品类增速高 |
工厂型/供应链型 |
中东欧 |
东南欧 |
购买力增速最快,价值定价有量 |
判断口诀:新手看渗透率(好进入)、品牌看客单(能溢价)、走量看增速(有增量)、健康看老龄化(长周期)。别一上来就想覆盖 27 国——前五市场占了欧洲电商约 75%,先把一个国家做穿。
风险 |
表现 |
对冲 |
市场误判 |
用「欧盟平均 78%」规划,意大利/保加利亚被高估 20pp+ |
按国别查 Eurostat 数据 |
货币/语言碎片 |
24 种官方语言,7 种非欧元货币 |
先打 1-2 国,语言用 85% 覆盖(英德法意西荷波) |
支付本地化 |
荷兰 iDEAL 70%、波兰 BLIK 62% |
接支付聚合层,别只收信用卡 |
退换货成本 |
欧洲强制 14 天无理由退货,退货率高 |
海外仓+质检前置 |
合规叠层 |
GPSR/REACH/CE/碳足迹逐国叠加 |
选品时同步做合规测算 |
消费信心波动 |
2026 Q2 欧元区消费信心 -18.4 |
控制库存,小批量快测 |
语言覆盖有个实用口径:覆盖英语、德语、法语、意大利语、西班牙语、荷兰语、波兰语七种,就能触达约 85% 的欧盟消费者(欧盟委员会数据)——不用一上来做满 24 种。
问题 |
回答 |
欧盟到底算不算「成熟市场」? |
消费者渗透率成熟(78% 网购),但线上零售只占 16%——钱还没完全搬到线上,这正是跨境电商的空间所在。 |
新手第一个国家选哪? |
荷兰或爱尔兰:渗透率 94%/95%、英语通用度高、竞争比德法小;其次波兰捷克(购买力增速快、政策友好)。 |
意大利渗透率只有 61%,值得做吗? |
渗透率低但体量大、增长稳;适合有耐心的品牌做长线,不适合追求快回报的卖家。 |
低价直发还能打欧洲吗? |
能打但被规则挤压:DSA 核验+小额包裹关税已落地;建议转向正规报关+海外仓。 |
独立站还有机会吗? |
有。欧洲平台依赖度分化大(法国仅 27% 企业走平台),独立站做品牌留存;但必须先接本地支付和合规。 |
银发经济是炒作吗? |
不是。2050 年欧盟中位年龄 48.2 岁、80 岁+人口近翻倍,健康/适老/无障碍品类是确定性最强的长线,Savills 预测健康美妆 CAGR 约 4% 领跑零售。 |
本文内容仅供学习和参考,不构成投资建议。如有问题欢迎指正与留言