


泉峰控股任命Joseph Galli Jr.为新任CEO,潘龙泉留任主席
9月10日,泉峰控股(Chervon Holdings)董事会正式任命Joseph Galli Jr.为首席执行官,即日生效。创始人潘龙泉(Peter Pan)卸任CEO职务,继续担任执行董事及董事会主席。泉峰旗下拥有EGO、FLEX、SKIL和DEVON等知名品牌,业务覆盖全球100多个国家和地区。
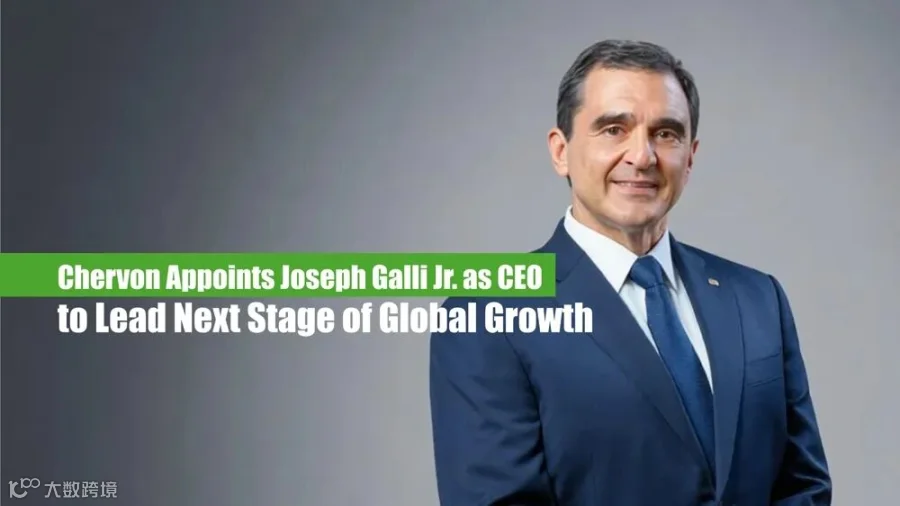
Joseph Galli Jr.在电动工具行业拥有深厚资历。他于1980年加入Black & Decker,任职19年间晋升为全球电动工具及配件总裁,期间主导创立并发展了DeWalt品牌。此后,他曾在亚马逊和Newell Rubbermaid任职,并于2006年加入创科实业(TTI),2008年至2024年担任TTI首席执行官。在其领导下,TTI 2025年营收达到152.6亿美元,其中Milwaukee品牌按当地货币计增长7.9%,Ryobi品牌增长5.4%。

密集人事调整:引入多名前TTI高管强化北美业务
Galli上任后迅速展开人事布局,重点加强北美业务团队,多名高管具有创科实业(TTI)背景。
核心管理层变动
9月17日,Matthew DeFeo出任销售、培训与招聘高级副总裁,其曾在TTI任职近20年;Jeffrey Campbell出任工业商业销售高级副总裁,履历涵盖Porter Cable、Irwin/Lenox、Werner Ladder和Apex Tool Group等企业。两人均直接向Galli汇报。
9月28日,Kevin Gee升任FLEX专业产品开发副总裁;Trevor Bithrey加入新成立的全球终端用户研究与工地营销团队,负责加拿大专业终端用户营销与研究,此前他在Milwaukee任职超过12年。
10月最新人事公告
10月5日,泉峰北美连发四项人事任命,均于当日生效:
- Peter J. Carlson:出任战略客户销售总监,向Jeff Campbell汇报。Carlson拥有27年电动工具和户外产品大客户管理经验,曾在Makita和TTI/Milwaukee任职。其核心价值在于熟悉大型零售渠道的运作体系,包括渠道进入、门店陈列、SKU分配及促销执行等全流程管理。
- Neil Harrison:任加拿大公司销售、市场副总裁兼董事总经理,直接向CEO Joe Galli汇报。
- Claudio Chiappetta:任加拿大零售销售副总裁,向Neil Harrison汇报。
- Daniel L. Abbott:出任美国西部销售总监。
这一系列任命显示,泉峰正通过整合具备丰富大客户管理经验和渠道运作能力的人才,以应对北美大型零售客户在谈判、铺货、库存及电商运营方面的复杂需求,推动EGO、FLEX、SKIL等多品牌在不同渠道的协同发展。
2026年上半年业绩亮眼,毛利率显著提升
财务数据显示,泉峰控股2026年上半年业绩表现强劲:
- 营收与利润:营收10.29亿美元,同比增长12.8%(上年同期9.124亿美元);净利润1.063亿美元,同比增长11.6%(上年同期9,530万美元)。
- 毛利率:达到39.3%,较上年同期的33.3%提升600个基点。公司 attributing 毛利率改善至EGO等自有品牌占比提高、运营效率优化及关税退款等因素。
- 分部表现:户外动力设备(OPE)收入6.856亿美元,增长13.9%;电动工具收入3.396亿美元,增长11.1%。北美地区收入7.48亿美元,增长14.9%。自有品牌制造收入占比达79.6%。
此前的盈喜预告预计净利润增长5%至15%,实际业绩符合预期区间。
产品创新与产能扩张加速
在产品与产能方面,泉峰上半年推出约130款新品,其中约90%为锂电产品。EGO 56V平台已覆盖100多种工具。渠道拓展上,SKIL品牌于6月15日进入Tractor Supply全美门店,FLEX品牌则通过传统经销商网络深化专业业务发展。
产能布局方面,4月30日,泉峰在越南胡志明市启用第四园区,面积约4万平方米。该园区手持式OPE设计年产能达350万台,预计年底前将支撑相当比例的美国业务需求。
券商观点分歧:看好长期潜力但关注DIY复苏
针对泉峰控股的表现,各大券商观点呈现一定分歧:
- 大和证券:将目标价由24.5港元上调约63%至40港元,目标市盈率由10倍升至15倍(应用于2027年每股盈利),维持“买入”评级。其2026至2028年每股盈利预测较市场预期高出5%至9%。
- 摩根士丹利:9月21日将目标价由20港元升至22.5港元,维持“与大市同步”评级。理由包括上半年毛利率回升,但也指出DIY分部复苏前景仍不明朗。
- 申万宏源:维持“买入”评级,预测2026至2028财年盈利分别为1.6亿、1.5亿、1.7亿美元,同比变化分别为+66%、-7%、+13%。