


深圳税局通报:3家企业“买单配票”骗税超2200万,6人将被公诉
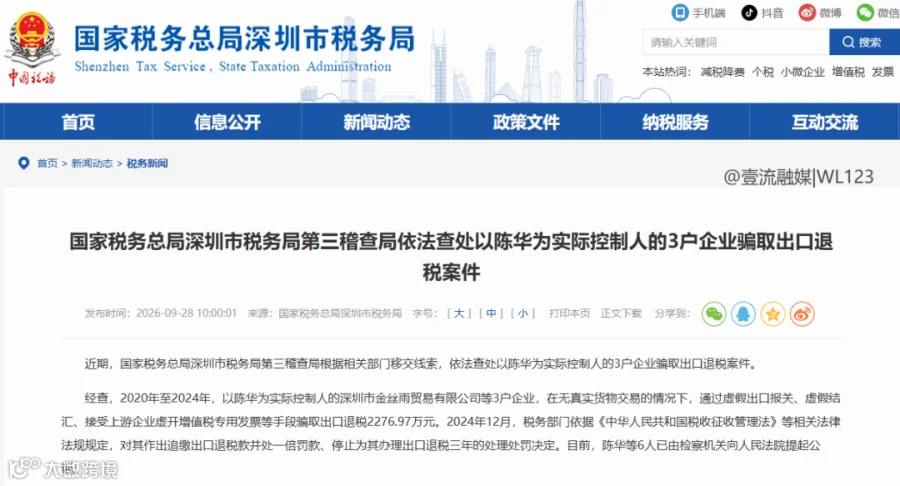
近日,国家税务总局深圳市税务局第三稽查局通报了一起典型的“买单配票”骗取出口退税案件。
经查,深圳市金丝雨贸易有限公司等3家企业在2020年至2024年期间,在无真实货物交易的情况下,通过冒用报关信息、虚假结汇、接受虚开增值税专用发票等手段,累计骗取出口退税款2276.97万元。
目前,税务部门已全额追缴骗取的退税款,并处以一倍罚款,停止为涉事企业办理出口退税三年。同时,包括企业实际控制人在内的6人因涉嫌骗取出口退税罪,已被检察机关提起公诉,将面临刑事处罚。
图源:深圳税局
作案手法解析:“三步走”闭环造假
该案件之所以典型,在于其完整复刻了外贸圈流传已久的“买单配票”灰色链条。涉案企业通过以下三个步骤,在纸面上构建了看似合规的出口业务:
第一步:买单借单,伪造出口背景
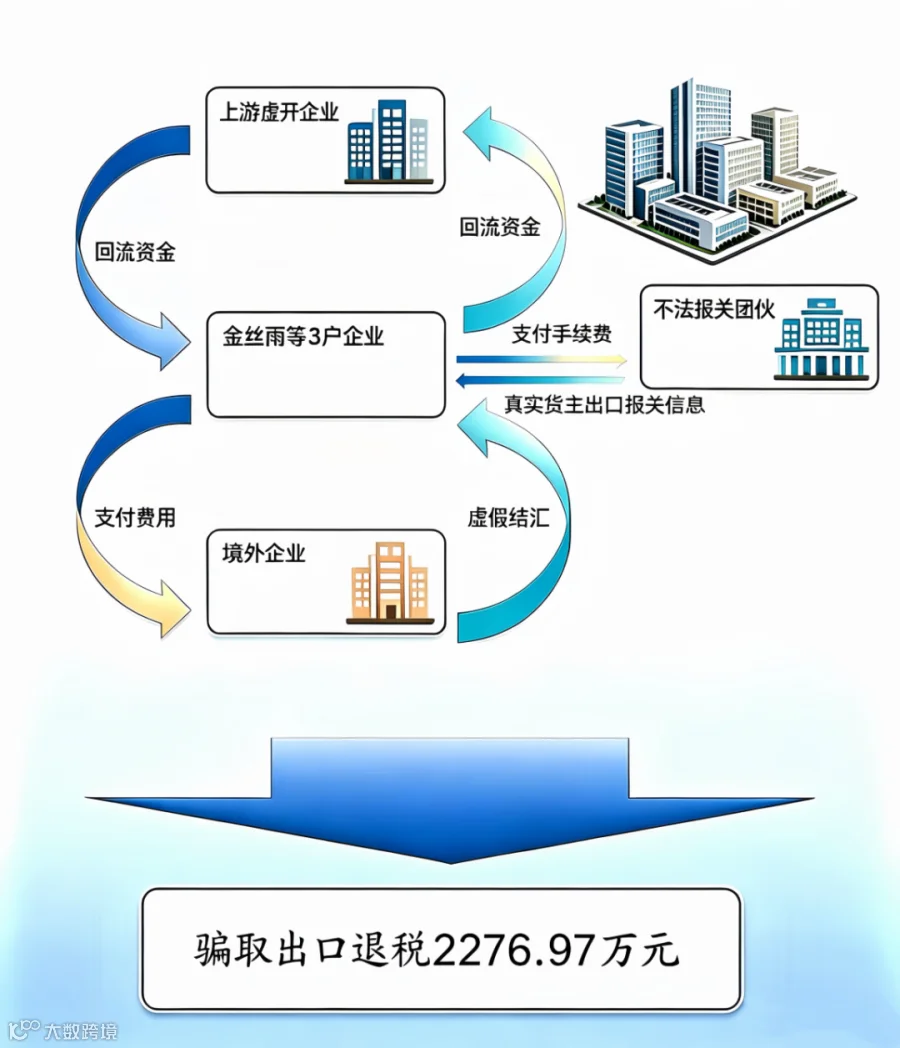
3家企业自身并无真实货物出口,而是直接购买并冒用其他真实货主的出口报关信息。通过将他人的出口业绩“套取”到本公司名下,凭空制造出有出口业务的假象,从而获取退税所需的核心凭证——报关单。
第二步:虚开配票,补齐货流链条
为匹配报关单信息,企业从上游关联方大量开具棉签、湿巾等标准化、低货值产品的增值税专用发票。这使得发票上的品名、数量与报关单严格对应,在形式上凑齐了“采购-出口”的完整货物流证据链。
图源:深圳税局
第三步:虚假结汇,完成资金回流
企业申报的外汇资金并非来自真实的境外买家,而是通过香港账户购买的“假外汇”。这笔资金支付给上游开票方后,经由多个个人账户层层拆分、反复流转,最终回流至涉案企业关联人员的个人账户,形成封闭的资金回路。
风控预警信号:税务机关发现,这3家公司注册在同一区域、共用同一家报关行、上游开票方高度重合,且在2024年1月同一时间集体停止出口申报。这些异常数据在税务风控系统中触发了高危预警,导致案件迅速侦破。
跨境卖家需警惕两大合规风险
许多卖家认为“只要我有真实出货,就不会涉及骗税”,这种观念存在严重误区。本案揭示了两个极易被忽视的风险点:
风险一:“买单出口”可能沦为骗税工具
部分中小卖家因无进出口权或图省事,选择“买单报关”。然而,卖家往往无法掌控报关信息的后续流向。不法分子可能利用卖家的真实出口报关单,匹配虚开的发票进行骗税。一旦上游案发,卖家的货物和账户极易被牵连协查,导致出货延误甚至卷入刑事调查。
风险二:有真实出口不等于可以“找票退税”
部分传统外贸转型企业存在误区,认为只要货物真实出口,进项票不足时可以通过“找票”来弥补成本并申请退税。实际上,出口退税的核心前提是“三流一致”且基于真实交易。
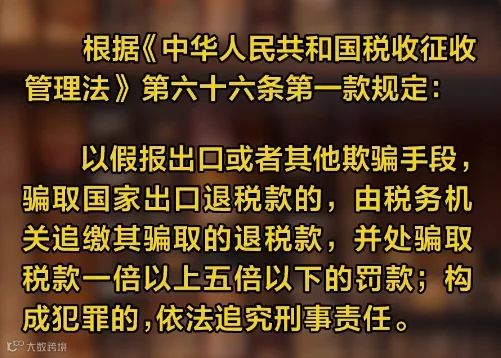
如果发票对应的并非真实采购,或者资金存在回流闭环,即便货物真实出口,性质仍属于骗取出口退税。此类行为一经查实,不仅需补缴税款、缴纳一倍以上罚款,相关责任人还需承担刑事责任。
图源:深圳税局
结语:合规经营是长久之道
随着金税四期的深入推广,税务、海关、外汇、银行等部门数据已实现全面联网核查。货物流、发票流、资金流的“三流比对”让任何缺乏真实业务支撑的操作无所遁形。
在此提醒广大跨境企业,切勿心存侥幸。出海生意应坚持合规经营,确保业务真实性,规避法律风险,方能行稳致远。