


@松果财经原创
消费者期待更长续航,车企寻求产品差异化,电池企业争夺下一代技术高地。固态电池何时能真正落地?进入2026年,随着能量密度突破、量产计划公布及测试车交付,行业进展显著。七部门发布的《新型电池产业发展“十五五”规划》明确提出,到2030年全固态电池初步实现规模化应用。
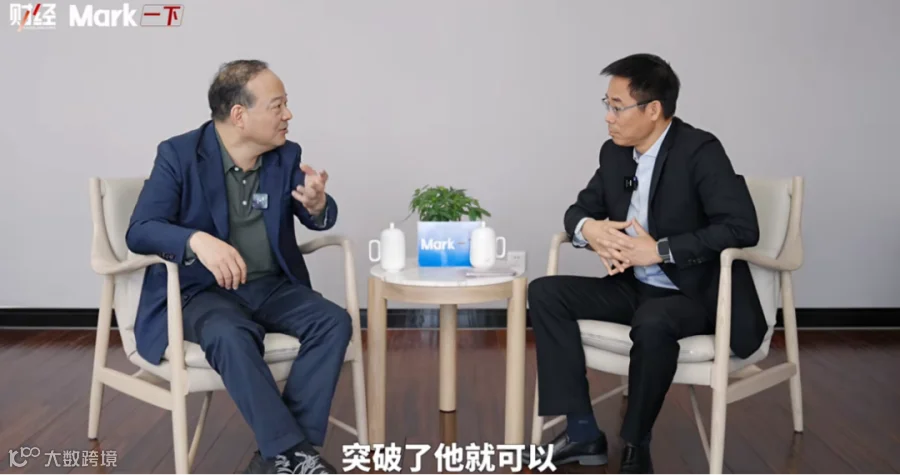
政策指明了方向,但产业化仍需跨越材料、制造、验证与应用等多重关卡。宁德时代董事长曾毓群提出以“事件推动”而非时间节点来衡量技术成熟度。当前,判断固态电池发展不应仅看宣传年份,而应关注哪些产品已交付客户、哪些电芯进入实车测试、哪些工艺具备批量生产能力。
建立客观的技术评估维度
外界常引用曾毓群关于技术成熟度(TRL)的观点:目前固态电池处于第4级,距离第9级量产尚有距离。更深层的逻辑在于,商业化不仅取决于电解质形态改变,还需明确应用规模与产品条件。向少量战略客户提供测试电芯属于性能验证,而百万辆级装车则要求长期稳定性、完整供应链及成本可控。
“事件推动”论强调各环节的实质性进展:界面稳定性改善是技术突破,电芯规格扩大是工程进步,良率提升是制造能力体现,客户采购则是商业验证。只有多维度的积累,才能夯实规模化基础。
固态电池的价值最终体现在续航、寿命、安全性等实际指标的提升上。以孚能科技为例,其研发路径清晰分层:能量密度超330Wh/kg的半固态电池已批量交付eVTOL客户;新一代半固态电池突破400Wh/kg进入中试;60Ah硫化物全固态电池预计年底下线,目标直指500Wh/kg以上。这种“交付一代、研发一代、储备一代”的策略,确保了技术应用与市场需求的同步迭代。
固液混合率先商业化落地
区分“固液混合”与“全固态”是理解产业现状的前提。前者保留液态组分,已率先进入市场;后者则需经历更严苛的工程验证。国轩高科近期发布的金石全固态电池(硫化物路线,能量密度破400Wh/kg)与G垣混合固液电池,展示了双线并进的策略。同时,公司自研硫化锂制备工艺,旨在打通关键材料瓶颈,为后续稳定生产提供支撑。

中试线是连接实验室与大规模制造的关键枢纽。针对固体界面接触、硫化物材料敏感性等特殊工艺难题,设备商、材料厂与整车厂正通过中试环节协同攻关。在市场端,清陶能源配套上汽MG4车型已交付,国轩G垣电池样车完成万公里路测。这些真实场景下的温度适应性、充电习惯及衰减数据,反哺了工程优化与服务体系建设。
《新型电池产业发展“十五五”规划》将先进电极、新型电解质、制造质量及回收体系纳入重点,意在构建完整的产业生态。唯有配套条件成熟,高性能电芯才能真正走向大众市场。
多元应用场景加速产业化进程
除乘用车外,航空、储能及工业场景因需求差异,成为新技术落地的突破口。航空领域对重量极度敏感,孚能科技向eVTOL客户批量交付半固态电池,正是利用了高能量密度带来的减重优势。储能领域则提供了规模化运行验证环境,清陶能源2025年储能业务收入占比达62.8%,其内蒙古乌海800MWh项目已进入商业运营。
储能电站对电芯一致性、热管理及运维的高标准要求,帮助企业积累了宝贵的循环寿命与故障处理经验。不同应用场景的先行先试,使企业得以在特定领域完善工艺、扩大产能,进而向更多客户辐射。
展望未来,竞争优势将具体化为材料供应的稳定性、制造工艺的可靠性以及产品的可交付性。从孚能的客户交付、国轩的材料研发到清陶的储能运营,每一个被验证的“事件”都在为2030年规模化应用的目标添砖加瓦。固态电池的未来不取决于发布会上的口号,而取决于产业链上下游在真实市场中解决每一个具体问题的能力。