


近期,国家税务总局临沂市税务局第一稽查局依法查处临沂群策国际贸易有限公司(以下简称“群策贸易公司”)虚假填报商品品目骗取出口退税案件。经查,2022年至2024年,该公司通过虚假填报出口商品品目,将本不予退税的商品违规申报为适用13%退税率的商品,骗取出口退税811.75万元。2026年3月,税务部门依法对其作出追缴税款、处两倍罚款及停止办理出口退税两年的处罚决定。目前,涉案税款已全部追缴入库,罚款正在依法追缴,案件已移送公安机关进一步侦办。
不符行业特征 暴露骗税嫌疑
2025年10月,临沂市税务局稽查部门收到海关移送线索:群策贸易公司在2022年7月至2024年期间,出口货物品类填报的《中华人民共和国海关进出口税则》(以下简称《税则》)品目类别与实际不符,存在骗税风险。
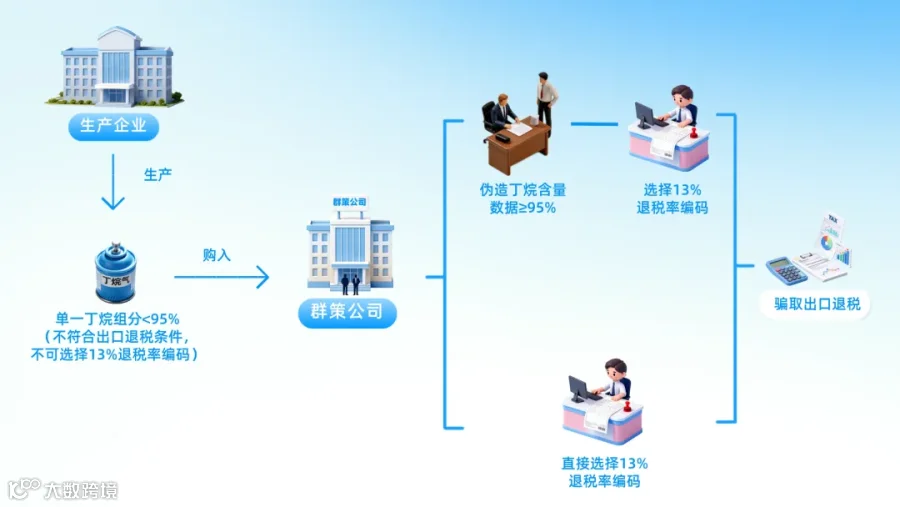
税务部门依托税收大数据全面核查发现,群策贸易公司主营进出口贸易,长期从本地某包装制品有限公司采购罐装丁烷气对外出口。2022年至2024年,该公司累计申报出口“丁烷气(卡式炉便携气罐)”289单,全部归入《税则》第29章适用13%退税率的品目,申报退税合计811.75万元。
根据《税则》及注释规定,正丁烷或异丁烷纯度达到95%及以上的丁烷组分,方可归入适用13%退税率的品目;纯度低于95%的混合物不得申报退税。然而,行业常规工艺中,灌装丁烷气的正丁烷和异丁烷含量均无法同时达到95%以上的纯度标准。群策贸易公司出口的卡式炉专用罐装丁烷气显然不符合该归类条件,不应享受出口退税政策,其骗税嫌疑由此显现。
虚假填报商品品目 骗取出口退税
检查人员对群策贸易公司及上游供货包装公司开展实地检查,调取工商登记、生产台账等资料,证实两家公司由同一实际控制人操控。上游包装公司仅具备分装、灌装能力,无气体提纯设备。经核查原料检测报告、化验台账及询问相关人员,确认外购丁烷原料各批次组分含量均低于95%,达不到退税商品纯度要求。
在查清生产端实际情况后,检查人员对289单货物逐项核验。查实其中240单由企业人为编造商品组分数据,虚构满足第29章归类标准的参数以骗取退税;其余49单在明知货物纯度不达标的情况下,仍违规填报13%退税率编码申报退税。
违法事实清晰 终受法律严惩
至此,群策贸易公司通过人为编造组分数据、套用高退税率商品编码等手段,累计违规申报289单、骗取出口退税811.75万元的违法事实查清,证据链完整闭合。
依据《中华人民共和国税收征收管理法》第六十六条,以假报出口或其他欺骗手段骗取国家出口退税款的,由税务机关追缴退税款,并处一倍以上五倍以下罚款;构成犯罪的,依法追究刑事责任,并可在规定期间内停止为其办理出口退税。
2026年3月,税务部门依法对该公司作出追缴出口退税款、处两倍罚款、停止办理出口退税两年的处罚决定。目前,涉案税款已全部追缴入库,罚款正在依法追缴,案件已移送公安机关进一步侦办。
来源:国家税务总局