


君恒导读:年末将至,纽约的企业主和自雇人士在盘点全年营收时,税务减免与退休储备成为规划重点。设立合规的退休金计划,不仅是积累财富的手段,更是当年度合法抵扣企业所得税(Tax Deduction)的有效工具。
在中小企业常用的退休金方案中,SEP IRA 和 SIMPLE IRA 备受青睐。许多管理者常面临抉择:哪种计划能实现更优的节税效果?随着员工人数增加,哪种方案的运营成本更低?
SEP IRA 与 SIMPLE IRA,企业该如何选择?
以下将深度剖析 SEP IRA 与 SIMPLE IRA 的核心差异、适用场景及年底规划的关键节点。
SEP IRA 与 SIMPLE IRA 核心对比
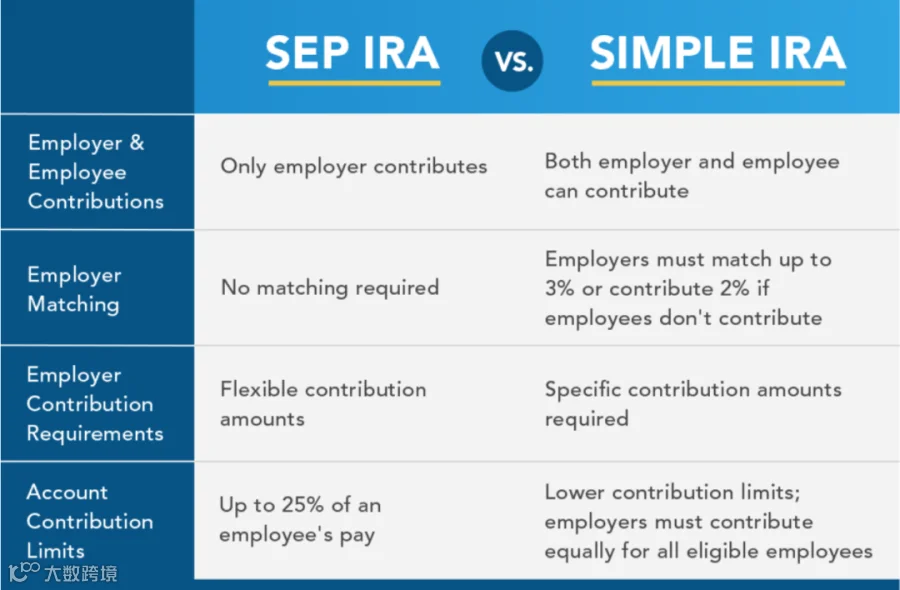
虽然两者均专为中小企业及自雇人士设计,但在供款来源、设立门槛、员工覆盖要求及供款上限上存在本质区别。
供款来源与机制 (Contribution Structure)
SEP IRA(简化雇员退休金计划)
纯雇主供款(Employer-Only Contribution)。员工无法从薪资中自行扣款。雇主需按相同薪资比例(Percentage of Compensation)为所有符合条件的员工及自身供款。
SIMPLE IRA(企业雇员储蓄激励打折计划)
雇员预扣 + 雇主匹配(Employee Deferral + Employer Match)。员工可选择从薪资中扣除部分存入账户;雇主需承担强制性匹配责任,通常为员工薪资的 1% 至 3%。
供款上限比拼 (2026/2027 税务年度参考)

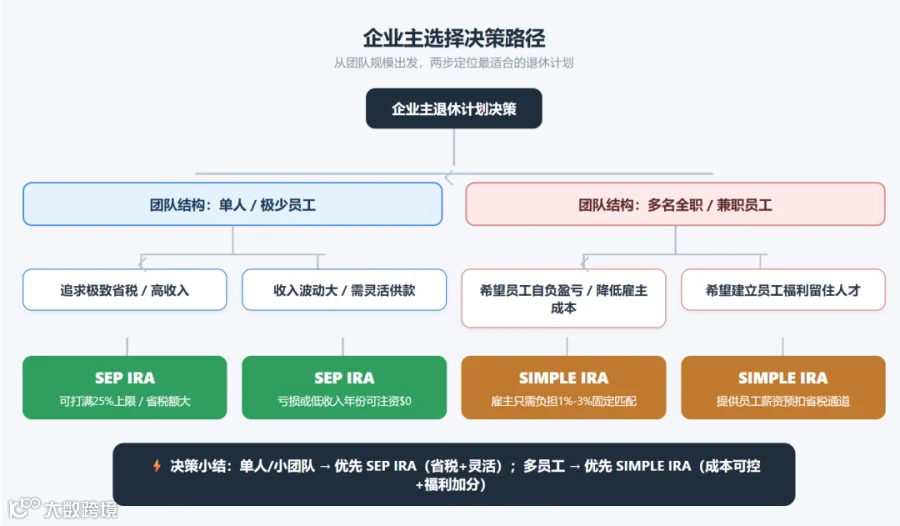
企业主决策指南:三大典型场景分析
针对不同企业形态,君恒团队梳理了以下三种常见情形供参考:
场景 A:无员工的独资企业 / S-Corp 高收入高管
推荐方案:SEP IRA
核心优势:对于独自经营的咨询顾问、地产经纪、医生或单人 S-Corp/LLC,SEP IRA 是极佳的节税工具。您可将自己 W-2 薪资(或自雇净收益)的 25% 注入 SEP 账户,大幅降低当年应税收入(Taxable Income)。此外,SEP IRA 无需每年向 IRS 申报复杂的 5500 表格,运营成本极低。
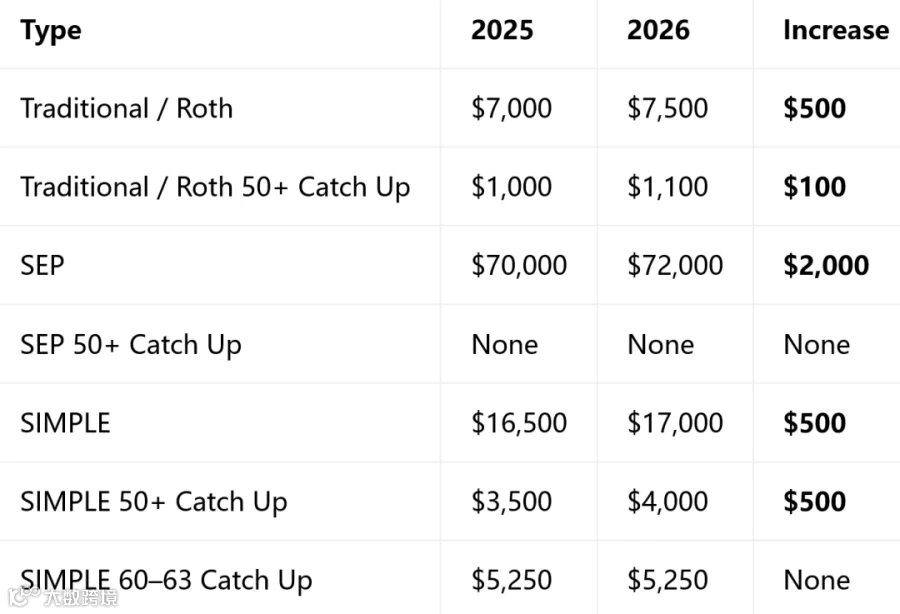
2026 IRA Contribution Limits
场景 B:拥有多名全职员工,希望降低固定开支成本
推荐方案:SIMPLE IRA
核心优势:若企业拥有 5 至 20 名员工,选择 SEP IRA 意味着在为自己按 25% 供款的同时,必须为所有符合条件员工支付同等比例,这将造成巨大的现金流压力。而 SIMPLE IRA 允许员工自主出资,雇主仅需选择以下一种匹配方式:
3% 匹配法(Matching Option):仅对参与计划的员工提供最多 3% 的薪资匹配;
2% 普惠法(Non-Elective Option):无论员工是否出资,统一为所有合规员工注入 2% 薪资。
场景 C:业务收入波动大,不想承担每年强制出资承诺
推荐方案:SEP IRA
核心优势:SEP IRA 具备极高灵活性。盈利丰厚时可顶格供款 25%;在现金流紧张或亏损年份,可选择完全不供款($0),且不会产生合规处罚。相比之下,SIMPLE IRA 一旦设立,雇主每年必须履行强制性匹配义务。
年底规划关键时间节点与合规提醒
规划退休金时,时间节点(Deadlines)至关重要,错过可能导致当年省税红利失效。
SIMPLE IRA:10月1日前必须建立
SIMPLE IRA 必须在欲生效税务年度的 10 月 1 日之前正式建立。若错过此窗口,则无法在当年启动,需等待至下一个日历年。届时,雇主需向符合条件的员工发放选择通知(Election Notice),由员工确定次年的薪资预扣比例。
SEP IRA:报税截止日前均可办理
SEP IRA 的最大优势在于其超长的缓冲期。只要在企业报税截止日(含延期,如 C-Corp/个人为 4 月 15 日/10 月 15 日;S-Corp/Partnership 为 3 月 15 日/9 月 15 日)前建立账户并注入资金,均可抵扣上一年度的企业所得税。
君恒合规提醒:
1. SIMPLE IRA 两年内提现高额罚款:员工在首次进入 SIMPLE IRA 计划的前 2 年内若提前取款,IRS 早期提取罚款(Early Withdrawal Penalty)将从标准的 10% 飙升至 25%。
2. W-2 与自雇净收益计算差异:S-Corporation 的 SEP IRA 计算基数为股东的 W-2 薪资,而非公司 K-1 分红;独资企业(Sole Proprietorship)则按 Schedule C 净收益计算,公式需扣除自雇税的一半,实际最高供款比例约在 20% 左右。
专业建议:定制化税务与退休金规划
中小企业的税务与退休金规划并非简单套用公式,而是需要结合公司架构(S-Corp / C-Corp / LLC / Sole Prop)、年度净利润、员工流动性以及企业主长期财富管理目标进行综合精算。
错过 10 月 1 日 SIMPLE IRA 设立窗口?或想赶在报税截止日前通过 SEP IRA 为公司大额抵税?建议寻求资深 CPA 团队的专业支持,获取合规、个性化的税务与退休金规划方案,助力企业精细理财、合法节税。
