实力如鼎 共赢为圣
服务全程 助力爆单
导语
News Today
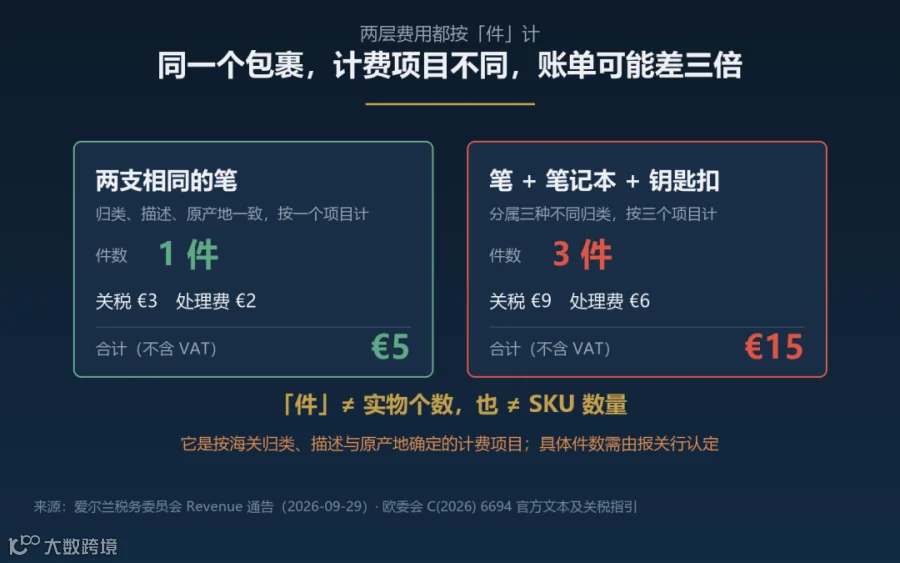
以爱尔兰税务局公布的数据为例:一个货值10欧元的包裹(含笔、笔记本和钥匙扣),从欧盟境外寄往爱尔兰,可能产生9欧元关税及6欧元处理费,合计15欧元,增值税另算。这笔账虽有官方依据,但并非所有低值包裹费用相同,核心变量在于“计费项目”的数量。
01
2欧元是新增费用,非替代关税
欧盟自今年7月起取消低值进口货物关税免征政策,对不超过150欧元的货物实施每项3欧元的临时关税。此外,新增每项2欧元的处理费,用于覆盖海关数据核验、风险分析和查验等成本。
需注意,处理费与关税分别计收,且不以150欧元为上限。卖家切勿简单将原关税替换为“2欧元”,而应分别核算关税、处理费及增值税。

02
计费难点:准确界定“件”数
此处的“件”并非实物数量,而是依据海关归类规则确定的货物项目。根据欧委会指引,需结合税则归类、描述及原产地信息确定,不能直接以SKU数量乘以费用。
同一包裹因内容物不同,费用差异可达三倍。官方特别提醒:处理费不因退货或商品瑕疵而退还。
03
实施时间与卖家应对策略
欧盟官方明确,最迟于2026年11月1日引入处理费;爱尔兰税务局已通知消费者届时正式实施。相关法规自官方公报刊登之日起生效,并于第十天起适用。卖家在发货前务必核对正式日期及承运方通知。
建议卖家立即采取以下三项措施:
重算利润。请报关行确认计费项目,将处理费和潜在退货成本纳入报价体系。
明确费用承担主体。与平台及物流商核对收费方式,避免结账报价与实际到货费用脱节。
补齐产品标识符。自11月1日起,进口远程销售货物需强制执行相关要求,包括卖家商品编码、制造商型号或件号,以及标准编码。
对于低价商品,固定费用占比更高,利润空间受挤压明显。欧洲直邮业务能否保持盈利,取决于对每一单实际成本的精准把控。
资料来源

资料来源:爱尔兰税务局 Revenue 9 月 29 日通告、欧盟理事会 9 月 3 日新闻稿、欧委会 C(2026) 6694 官方文本及关税指引。
免责声明
如涉及版权问题,请及时与我们联系删除。文章仅供参考,不作为任何决策或行动依据。