

11家负极材料企业上半年营收复盘
本文深入剖析11家主流负极材料企业在2026年上半年的经营表现,聚焦营收增长、毛利率变化及产能布局,揭示行业分化趋势。
整体市场:营收增长与毛利承压并存
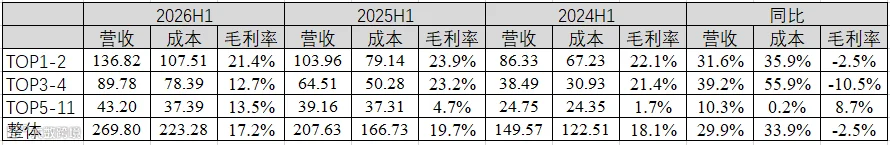
2026年上半年,11家样本企业负极材料业务总营收达269.80亿元,同比增长29.9%;整体毛利率为17.2%,同比下降2.5个百分点。行业内部呈现显著的分化特征:
- 头部企业(TOP1-2):营收136.82亿元,同比增长31.6%,毛利率21.4%,同比微降2.5个百分点,盈利韧性较强。
- 第二梯队(TOP3-4):营收89.78亿元,同比增长39.2%,但毛利率仅为12.7%,同比大幅下降10.5个百分点,面临较大成本压力。
- 其他7家企业:营收合计43.20亿元,同比增长10.3%,毛利率13.5%,同比增加8.7个百分点,部分代工型企业盈利状况改善。
重点企业经营详情
1. 贝特瑞:全产业链布局稳固,硅基领先
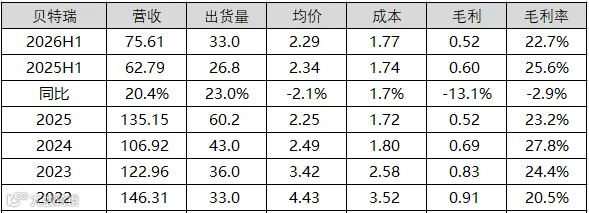
2026年上半年,贝特瑞负极业务营收75.61亿元,同比增长20.4%;出货量33.0万吨,同比增长23.0%;毛利率22.7%,同比下降2.9个百分点,单吨毛利降至0.52万元。
产品与产能:
- 天然石墨:构建从矿山开采到成品的完整产业链。
- 人造石墨:通过自建与合作,形成原料、石墨化、包覆碳化及成品加工一体化布局,持续降本增效。
- 硅基负极:自2013年实现规模化量产,出货量行业领先。目前估算总产能78万吨(国内62万吨,海外16万吨),其中硅基负极产能1.25万吨。
2. 杉杉股份:快充与硅基产品加速放量
2026年上半年,杉杉股份负极业务营收61.21亿元,毛利率19.8%。估算出货量约27万吨,销售均价约2.26万元/吨,单吨毛利0.45万元。
产品与产能:
- 动力电池:4C、6C快充系列负极已稳定向头部车企量产交付。
- 储能与商用车:高性价比长循环系列产品完成对头部客户批量交付。
- 消费电子:适配硅基体系的高匹配石墨完成迭代,兼具快充与低膨胀特性的石墨负极进入试产。
- 硅基负极:膨胀型块状硅碳、高容量型球形硅碳均进入量产阶段。
- 产能基地:拥有内蒙古、四川、云南三个一体化基地;宁波硅基负极基地一期部分产能已投产并批量出货。

3. 中科电气:营收增速显著,毛利率大幅下滑
2026年上半年,中科电气负极业务营收48.50亿元,同比增长44.8%;出货量23.0万吨,同比增长46.4%;销售均价2.11万元/吨,单吨毛利0.21万元;毛利率10.2%,同比下降10.7个百分点。
产能进展:现有产能46万吨,在建35万吨。重点推进云南中科星城年产10万吨二期项目及四川泸州年产30万吨一体化项目,旨在提升石墨化自给率及自动化水平。

4. 尚太科技:产能利用率饱和,拓展海外基地
2026年上半年,尚太科技负极业务营收41.28亿元,同比增长33.1%;出货量19.9万吨,同比增长40.9%;销售均价2.07万元/吨,单吨成本1.75万元/吨,单吨毛利0.32万元;毛利率15.6%,同比下降7.7个百分点。
战略动向:
- 硅基负极:成立专项业务主体,计划三季度完成量产基地建设及设备引入。
- 产能扩张:产能利用率长期保持100%以上。山西四期、五期及马来西亚海外基地有序推进,预计未来两年总产能突破70万吨。

5. 科达制造:技改扩能,毛利率微增
2026年上半年,科达制造负极业务营收13.76亿元,同比增长48.3%;毛利率16.8%,同比增加0.7个百分点。目前具备15万吨/年一体化人造石墨产能,预计2026年技改完成后提升至18万吨/年。
6. 翔丰华:营收高速增长
2026年上半年,翔丰华负极业务营收10.89亿元,同比增长59.2%;毛利率18.6%;产量5.7万吨;估算销售均价1.9万元/吨,单吨毛利0.36万元。
7. 其他企业概况
索通发展、国民技术、滨海能源、易成新能和致远新能等企业负极业务营收均在5亿元以下。除易成新能营收负增长外,其余企业均实现正增长,且毛利率保持正值。
行业总结与财务透视
毛利率分化原因解析
负极材料行业整体毛利率呈下降趋势,主要受低硫石油焦、针状焦及石墨化代工成本上行影响。由于下游电池厂议价能力强,成品提价滞后,导致成本转嫁困难。
- 毛利降幅较大企业:石墨化自供率低、委外比例高、缺乏一体化优势的企业。
- 毛利相对稳健企业:具备一体化石墨化能力、享受低电价优势、实施原料锁价策略或拥有快充/硅基等高附加值产品的企业。
- 盈利改善企业:部分代工型企业在石墨化加工费上行周期中受益。

营收、盈利与市值对比
营收规模:杉杉股份以121.30亿元居首;索通发展、科达制造和璞泰来营收均超100亿元,体量接近。
盈利能力:璞泰来和科达制造(含蓝科锂业贡献)净利润约13亿元,净利率超12%,盈利最强;尚太科技净利率降至9.2%;易成新能、国民技术、滨海能源和致远新能尚未实现盈利。
市值表现(截至2026年9月30日):
- 璞泰来:460亿元,位居第一。
- 杉杉股份:259亿元。
- 贝特瑞:235亿元。
- 科达制造:215亿元。
- 索通发展:80亿元。
注:索通发展与科达制造市盈率均低于15倍,估值相对较低。

【免责声明:文中观点仅代表个人观点,不构成投资建议】