


美国电商格局生变:亚马逊份额稳固,多平台分化加剧
近期,关于美国市场是否值得深耕的讨论在跨境社群中愈发热烈。传统认知中,亚马逊常被视为北美线上零售的唯一核心。然而,随着伯恩斯坦发布2026年美国电商研报,这一固有观念正受到挑战。
该研报将2026年美国电商全年增长预期从年初的8%上调至10%,前三季度实际数据也印证了这一增速。尽管部分媒体误读为“亚马逊市场份额下滑”,但深入分析数据可知,亚马逊的市场份额实际上从42.3%微增至42.9%,依然稳居第一。与此同时,Shopify份额由13.2%升至14.2%,沃尔玛由7.8%升至8.7%。
这表明,美国电商大盘持续扩大,新增流量更多被沃尔玛和Shopify承接,导致其份额提升幅度看似超过亚马逊。增速差异并不等同于份额流失,而是标志着北美电商进入多平台分化的新阶段。
沃尔玛与Shopify高增速背后的驱动逻辑
沃尔玛和Shopify之所以能跑出高于大盘(二季度平均12%)的增速(分别为25%和21%),源于二者截然不同的增长路径。
沃尔玛:线下履约优势与品类扩张
沃尔玛的核心竞争力在于其遍布全美的线下门店网络。通过推行“门店履约+到店自提”模式优先从最近门店发货,有效降低了仓储物流成本,减轻了中心仓库压力。
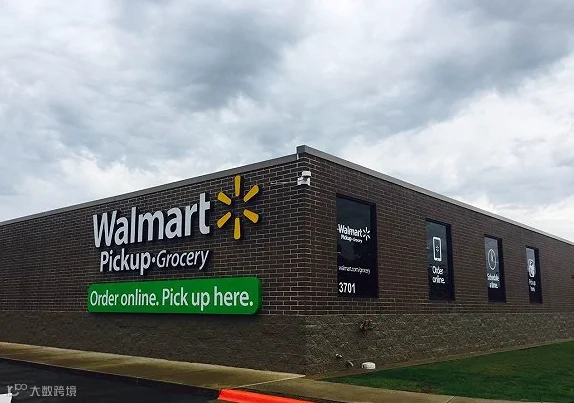
此外,沃尔玛第三方卖家板块逐步放宽对中国跨境卖家的入驻门槛,吸引了大量从亚马逊溢出的商家,丰富了SKU。依托其在生鲜日用领域的传统优势,线上线下打通后,家居小件、日用杂货等高复购品类订单显著增长。
Shopify:大客户业务成为增长引擎
Shopify的增长动力已发生结构性转变。推动GMV上涨的主力不再是零散的小微卖家,而是Shopify Plus服务的中大型企业客户。
成熟的DTC出海品牌倾向于迁移至Shopify Plus,利用自有供应链和社媒团队,通过Meta、TikTok等渠道引流,减少对平台内部搜索流量的依赖。需要注意的是,小微卖家面临高昂的流量获取成本,独立站红利更多属于具备品牌运营底蕴的大客户,个人卖家需谨慎入局。
除上述三家外Carvana二季度增速达52%,eBay增速24%,均跑赢大盘。头部效应显著,前十四家电商平台占据82.4%的线上GMV,中小平台生存空间进一步压缩。
渗透率仅17%,美国线上零售仍有增量空间
数据显示,美国电商整体渗透率仅为17%,其余83%的交易仍在线下完成。这与国内电商高渗透率的环境截然不同。美国商超发展成熟,居民保留着线下集中采购的习惯,电商更多作为补充而非完全替代。
尽管线下消费向线上迁移仍有空间,但需警惕潜在风险。美国居民债务利息负担及油价波动可能在2027年抑制消费意愿,电商增速存在回落可能,难以长期维持10%的高位增长。
中国跨境卖家的实操策略建议
面对平台分化趋势,死守单一渠道的风险日益凸显。卖家应根据自身实力调整布局:
1. 把握沃尔玛第三方市场红利
已在亚马逊验证过供应链的商家,可将成熟老品同步上架沃尔玛。建议采取“小批量测款”策略,熟悉平台流量逻辑及佣金规则后再加大投入。家居日用、厨房杂货及户外标品是优势品类,尽量避免直接拿新品试错。
2. 理性布局Shopify独立站
切勿被平台整体增速迷惑。若无稳定的社媒投放团队及站外引流能力,盲目搭建独立站易陷入“有站无访”困境。当前独立站红利偏向品牌沉淀深厚的商家,普通铺货卖家面临严峻的投产压力。
3. 多渠道布局需匹配资源
多渠道不等于盲目铺开。应以主力渠道为根基,选取一两个增长势头良好的平台作为增量补充。在完成新渠道测款并获得正向反馈后,再逐步追加资源,避免资金和库存过度分散。
综上所述,北美市场并未迎来爆发式风口,而是流量红利从单极向多极分流。无论选择何种渠道,核心竞争力依旧回归供应链、选品及运营功底。适时调整渠道策略,比盲目追逐热点更为关键。