|
|
|||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
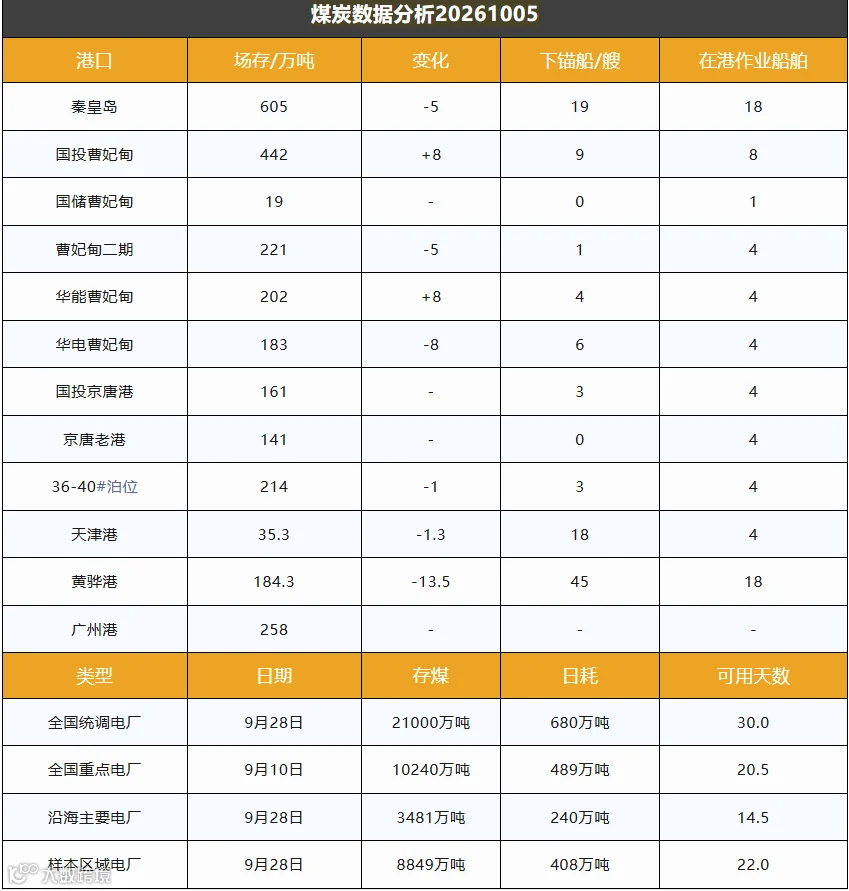
截止10月5日,环渤海港口库存2407.6万吨,环比前一日减少17.8万吨。
主产区安监高压态势持续,在产矿涨价范围有所扩大。煤矿优先保障长协煤履约,市场煤供给增量有限,贸易商、站台拿货心态趋于理性,按需采购为主,并未出现集中囤货现象。
港口端,市场抢抓大秦线秋季检修窗口期前置抢运。下游电厂日耗维持中位水平,叠加冬储预期逐步升温,终端对高价现货的接受度有所抬升。但采购仍偏谨慎,以刚需补库为主。
国际煤炭需求同步回升,主要受中东地缘冲突推升天然气价格影响,多国加速推进“气改煤”替代;叠加全球极端天气扰动、化工行业用煤需求增长,海外煤价重心持续上移,外盘支撑力度增强。
短期来看,大秦线检修临近,铁路发运收缩预期仍支撑港口煤价。但需持续关注国内保供增产落地节奏,以及国际煤价传导对进口煤货源的影响。