
许多工会会计朋友反馈:这张《工会经费收入专用收据》太多次被"串场"用错了 😮
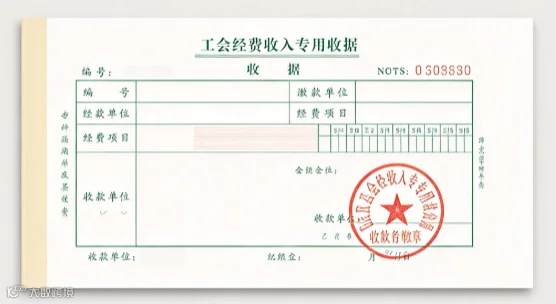
有同事拿它去报销职工活动买物资的钱,有单位把工会对外出租场地的收入开成了经费收据,还有人被税务问到"为什么这笔支出没有发票",一脸无辜地掏出一张红色收据说——这不是有票吗?
今天笔者就把这事拿来聊一聊。不复杂,核心就一条线(见下文)。

分界线只有一条:这笔钱是不是"经营活动"
很多人纠结票据种类,其实不用背那么多条款。你就问自己一句:这笔收付款,属于增值税应税行为吗?
答案是"否"——走财政票据,《工会经费收入专用收据》;
答案是"是"——走税务发票,没商量。
就这么简单。剩下的都是这条线往下延伸的场景。

专用收据的地盘,发票进不来 📌
先说哪些情况天然就不该出现增值税发票:
企业拨缴的工会经费。 按每月全部职工工资总额2%拨给工会的那笔钱,税前扣除凭证就是工会开的《工会经费收入专用收据》。这个规矩从2010年7月1日起就定了,取代了老的《工会经费拨缴款专用收据》。筹建期的企业没建工会,按2%向上级工会缴筹备金,同样是开这张收据。
税务机关代收的地区。 像广东、湖南这些地方,工会经费是税务机关代收的,那缴款凭证就是税收票证。拿着完税凭证或者代收凭据,一样能税前扣除,不用再去找工会要收据。
工会收会员的会费。 这个我要多说一句,因为它特别容易被误伤。工会、共青团、妇联、科协这些团体收取会费,属于非经营活动,不征收增值税。既然压根不在增值税的射程范围内,何来开票一说?
上级返还下来的工会经费。 这笔钱是给工会组织的,专款专用,不是企业收入,也不属于应税行为。收到时挂往来、单独核算就好,别自作主张确认收入、更别去申报增值税。
⚠️ 反过来提醒一句:企业搞职工活动买东西、请外部讲师授课、租场地办比赛——这些都是经营性支出,你拿工会经费专用收据去入账,税务不认。收据只能证明"我拨了经费",证明不了"我买了什么"。

该开票的时候,别拿收据糊弄 💡
工会自己也不是永远"免税体质"。一旦它对外干起了生意,身份就变了:
-
把工会用房、场地对外出租 -
对外销售商品、提供有偿培训或服务
这些是实打实的应税项目,该领发票领发票,该申报申报。工会属于"依法办理税务登记后才能领购发票"的主体,有持续经营行为就去办登记、领票,别硬撑着开收据。
还有一个容易混的点,我单独拎出来: 工会会费 ≠ 社会团体会费。
协会、学会这类社会团体收取的会费,是增值税免税项目(自2016年5月1日起免征)。注意,"免税"和"不征税"不是一回事——免税项目照样要开票,只是开的是免税的增值税普通发票。所以企业付了协会会费,记得去要那张免税普票,这才是合规的扣除凭证。

什么时候非跑一趟税务局代开不可?
这部分是实务里问得最多的。我按"必须取得发票"和"收据就够"两条来说。
必须拿到发票(对方开不了就去代开)的情况:
1️⃣ 收款方是已办税务登记的纳税人——企业、个体工商户都算。不管金额是500还是5万,只要对方是登记户,发票就是唯一合规凭证。对方自己开不出来,请他去税务机关代开,别收收据。
2️⃣ 付给未办税务登记的自然人,单次(日)销售额超过起征点。现行按次纳税起征点是每次(日)1000元,这个标准从2026年1月1日执行到2027年12月31日。同一个人同一天发生好几笔,要按日合并算,别拆单。
3️⃣ 六类持续经营型的特定情形,不适用按次1000元,而是直接套月销售额10万元的起征点——自然人出租不动产、互联网平台从业人员取得服务收入、反向开票销售报废产品、保险代理人(证券经纪人、信用卡和旅游行业代理人比照)等。这几类金额稍大就容易达标,该代开就代开。
4️⃣ 未办登记的单位或个人临时经营需要发票,可以直接向经营地税务机关申请代开,不需要先办登记。
5️⃣ 购买方要抵进项、点名要专票的。这里有个硬规矩:自然人代开只能开增值税普通发票,开不了专票。小规模纳税人如果确实需要,可以选择就这笔交易放弃减免税去开专票,单笔放弃不影响其他业务继续享受优惠。
不用代开、收据就能入账的情况:
✅ 小额零星支出——付给按次纳税的自然人,每次(日)不超过1000元,凭收款凭证 + 内部凭证扣除就行。这张收款凭证别写得潦草,收款单位名称、个人姓名和身份证号、支出项目、收款金额,一样都不能少,最好把付款回单、身份证复印件、审批单一并留存。
✅ 压根不属于增值税应税项目的支出——拨缴工会经费(专用收据/代收凭据)、社保和土地出让金(财政票据)、工资(工资表)、缴纳税金(完税证明)、境外购进(合同+付汇单据+签收单据)。这些本来就不在发票的管辖范围里,各归各的凭证。

三条需要注意的细节 🔍
第一,代开时税已经收了,申报不用再跑一趟。 自然人去申请代开,税务机关在代开环节征收增值税,这一步就视为办完申报纳税了。别让对方再跑大厅报一遍,也别自己吓自己。
第二,收据入账≠个税免单。 这是我见过最多的翻车点 😅 企业向自然人付劳务报酬,不管你用的是发票还是小额零星收据,代扣代缴个人所得税的义务一分不少。收据只是企业所得税层面的特殊扣除通道,跟个税是两条线。
第三,票据别"串场"。 专用收据证明的是经费拨缴事实,发票证明的是经营交易。拿A去办B的事,检查的时候说不清。入账前多花三秒钟问一句:这笔钱,到底属于哪一类?

说到底,票据选择不是记忆力比赛,是判断业务性质的能力。把"是不是经营活动"这一个问题想明白,后面该开什么票、该不该跑税务局,答案自己就冒出来了。
财务这行,最怕的不是政策多,是想当然 🙃