

1、合约销售:30家重点房企中21家单月销售环比增长
2、企业拿地:头部企业拿地有所放缓,核心城市“联合拿地”频现
3、企业融资:单月总量环比减少23.1%,再创近年来新低
4、组织动态:中海地产优化管理层架构,龙湖高管下沉一线
◎ 文 / 普睿研究中心

30家重点房企中21家单月销售环比增长
核心观点:
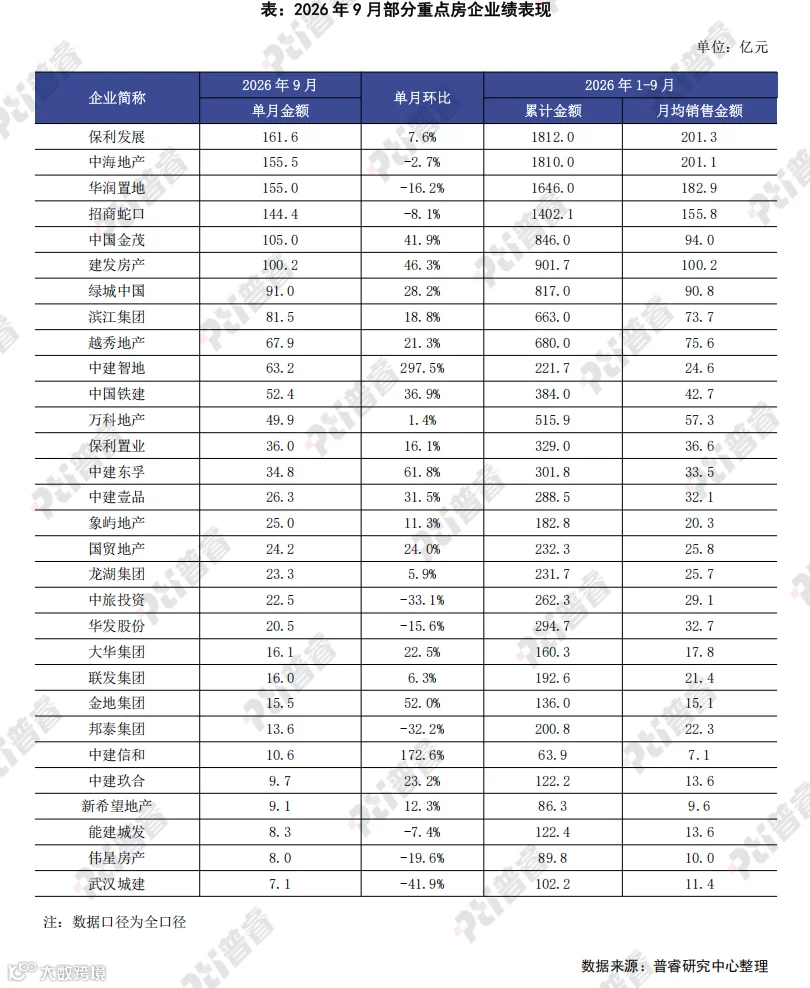
1、2026年9月,30家重点房企实现销售全口径金额1554.2亿元。从单企业表现来看,2026年9月30家重点房企中有21家实现了单月业绩环比增长,其中中建智地本月新推北京怀柔国贤府、北京亦庄国贤府、北京宸园139等项目,单月业绩环比增幅最大,达到了297.5%。
2、9月30家重点房企旗下有不少项目实现了热销,如上海绿城悦海棠9月28日二批次加推当日售罄,认筹超1360组、认购率达480%,刷新今年上海新房认购总数与认购率两项纪录;上海招商上中隐翠9月29日首开,半小时62套全部售罄;北京招商湖映天青9月19日首开296套全部售罄,临地铁低门槛纯洋房精准承接首置需求。这些优秀项目的热销助力重点房企实现稳定的销售。
3、9月29日三部委联合印发购房贷款贴息政策,对总价150万元、面积120㎡以内首次置业按揭贷款贴息,系中央财政历史上首次对商贷贴息,信号意义重大,有了此次开端,后续房地产刺激政策才有更大想象空间,对市场预期与情绪的引导比政策本身更重要。北上广现房销售细则同步落地,严格落实8.28新政,同时在新老划断、土地分期付款、预售条件等方面为房企留有缓冲,有助于缓解企业现金流压力,平滑新政对供应端的冲击。
核心观点:
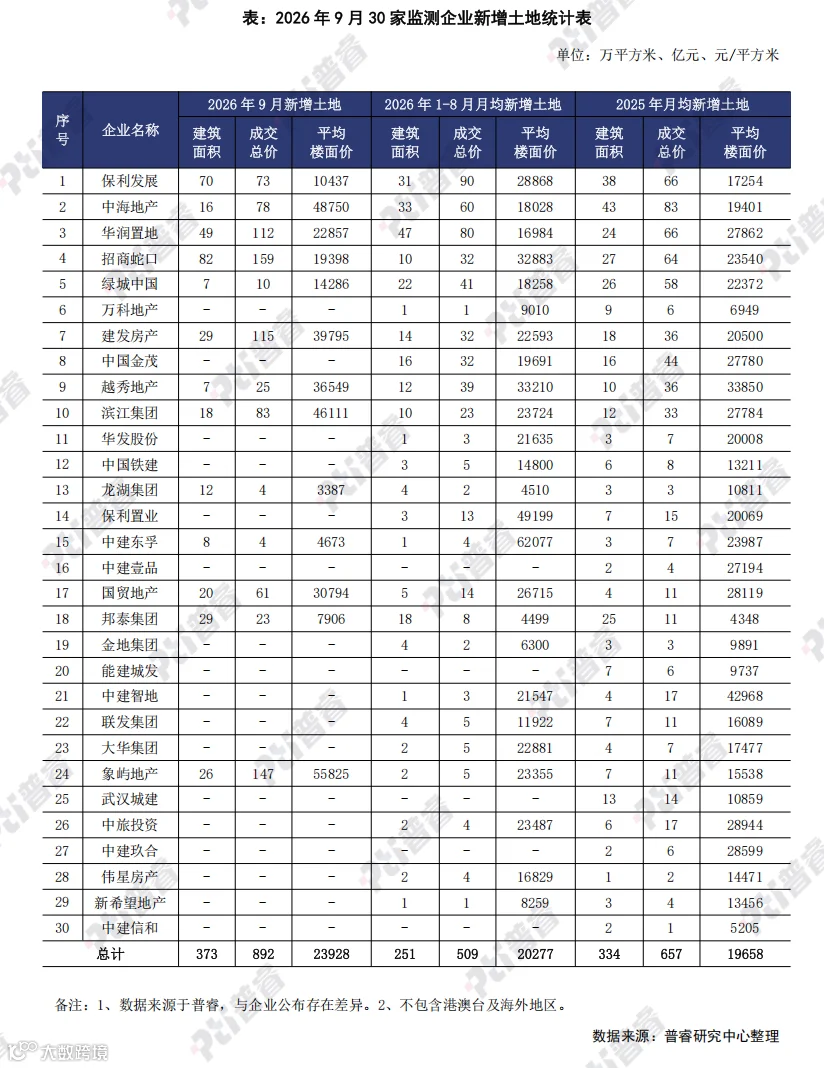
1、9月受到新政影响投资节奏略有放缓,但头部企业在核心城市依然高价拿地,30家重点监测企业拿地金额略有回升。普睿重点监测的30家房企单月全口径(下同)投资面积为373万平方米,同环比分别增长27%和11%;30家典型企业拿地金额达到892亿元,环比增长29%,但同比依旧下降近三成。9月典型企业在核心城市拿地积极,平均拿地楼板价攀升至23928元/平方米,环比增长16%。
2、“8.28”新政实施后,头部企业拿地态度分化,核心城市“联合拿地”频现。原本拿地积极的保利发展、华润置地、中海地产、绿城中国9月份拿地规模较7-8月月均水平分别下降25%、60%和79%;中国金茂、保利置业9月未在土地市场获取土地。而建发房产、厦门国贸在上海、厦门均有土地获取,招商蛇口在上海、青岛积极参投。值得注意的是,这些仍保持投资拓展力度的房企多采用联合拿地模式。例如招商、南山、滨江联合体夺得上海闵行古美地块,建发联合象屿竞得静安大宁地块。
3、整体来看,企业投资将进一步向核心城市收缩与分化。一方面,核心城市投资地位进一步增强,而在非核心城市企业将仅保留深耕基础好、市占率高的优势区域;另一方面,城市内部选地逻辑从“以环线为核心”转向“关注板块供需关系”,供需健康的板块获得更多资源倾斜。投资颗粒度从城市细化至板块,节奏从持续拿地转向择机拿地。
核心观点:
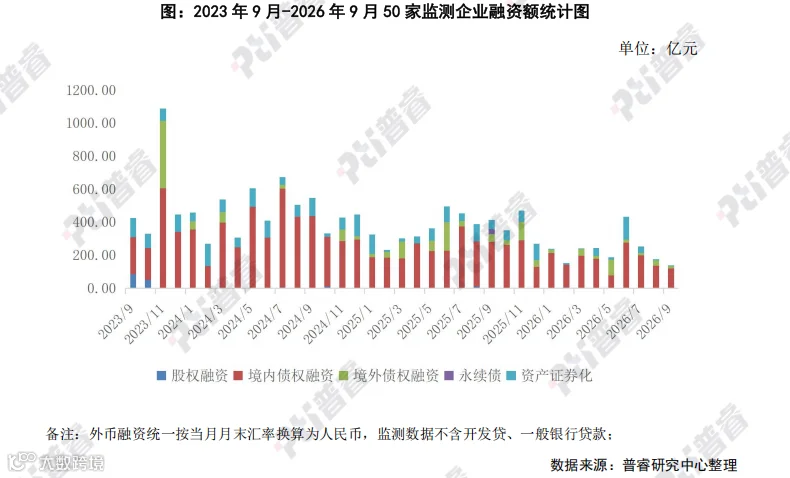
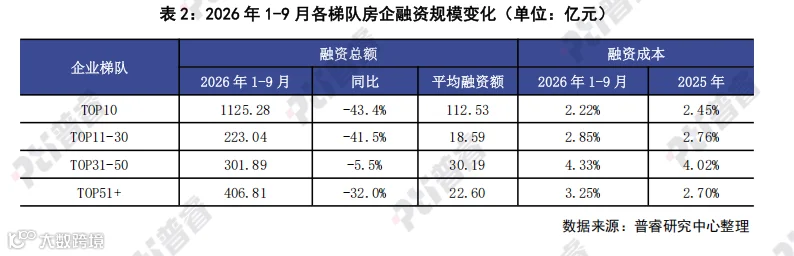
1、融资总量:2026年9月50家典型房企的融资总量为135.71亿元,环比减少23.1%,同比减少67.2%,单月融资再创近年新低。1-9月累计融资规模2057.03亿元,同比减少37.4%。在融资结构方面,本月房企境内债权融资119.72亿元,环比减少12.6%,同比减少57.4%;境外债权融资13.76亿元,环比减少56.9%,同比减少70.1%;资产证券化融资2.23亿元,环比减少70.7%,同比减少96.1%。
2、融资成本:2026年1-9月50家典型房企新增债券类融资成本为2.87%,较2025年提高了0.06个百分点。单月来看,本月没有企业境外发债,而境内发债的企业仍主要是越秀地产、保利发展、华发股份等央国企,因此境内债券融资成本较2025年全年仅略微提高了0.03个百分点至2.52%,整体继续保持低位。

3、企业表现:本月融资总量最大的企业是越秀地产,企业发行了1笔21亿元的公司债,同时还获得了16亿港元的境外贷款。从企业梯队来看,2026年1-9月TOP10房企平均每家的融资额为112.53亿元,是所有梯队中最多的。TOP31-50房企平均每家的融资额为30.19亿元,同比减少5.5%,降幅最低。从融资成本来看,TOP10梯队的房企融资成本为各梯队最低,为2.22%,比融资成本最高的TOP31-50的房企低2.11pct,同时也是唯一一个融资成本相较于2025年降低的梯队。
核心观点:
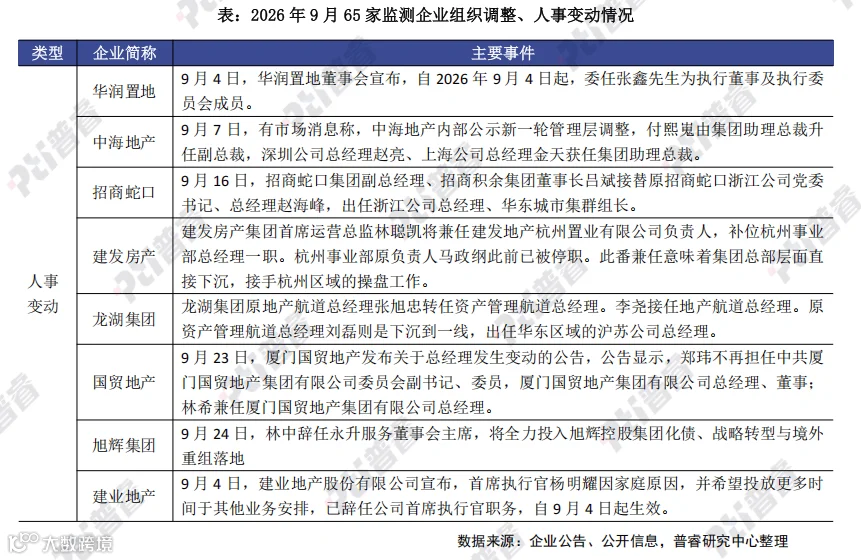
1、据普睿数智监测的65家企业,行业整体管理层趋于稳定,无大规模换帅、架构重组行情。本月房企变动呈现明显的国资稳健优化、民企迭代出清的分化特征,所有调整均围绕组织扁平化、业务权责重构、管理层代际交接三大核心方向展开,贴合当前行业精细化运营、聚焦核心市场的发展基调。
2、央国企本月调整以组织优化、核心管理层补位升级为主。华润置地通过增补核心战略高管进入董事会与执行委员会,完成顶层决策班子补强,夯实战略投资与经营管理条线的核心权责。中海地产持续推行总部—城市公司两级直管模式,撤销冗余区域管理层级,同时提拔北京、上海核心一线城市操盘高管进入集团管理层,将核心市场经营端口纳入集团决策体系,彻底打通总部与一线的管理链路。国贸地产完成核心经营层人事更迭,通过集团高管兼任地产平台总经理的方式,完成核心管理岗位交接,实现国企地产板块管理班子平稳更替。
民营房企本月聚焦核心管理层换届、业务航道重构、治理结构迭代。建业地产出现集团首席执行官核心岗位空缺,叠加中原建业创始人管理层退出,开启企业新一轮管理层新老交替。龙湖集团落地内部业务航道轮岗调整,完成地产、资管两大核心业务板块高管互换与岗位重置,同时推动核心高管下沉华东核心市场,重构业务条线管理分工,优化核心区域人才配置结构。
整体来看,国资房企以架构提效、一线赋能、决策优化为核心,持续夯实经营基本面;民营房企分层分化,稳健民企优化业务架构、深耕核心市场。
普睿地产研究
普睿数智研究中心聚焦房地产行业,围绕市场、企业、产品、运营、战略等八大核心研究方向,深入覆盖房地产市场发展趋势、房企运营模式、产品力构建、多元化布局及代建业务等关键课题。通过日报、周报、月报等常态化成果持续输出市场洞察,并每年发布上百份深度专题报告,致力于提供扎实、前瞻的研究支持,助力决策,推动行业正向发展。