


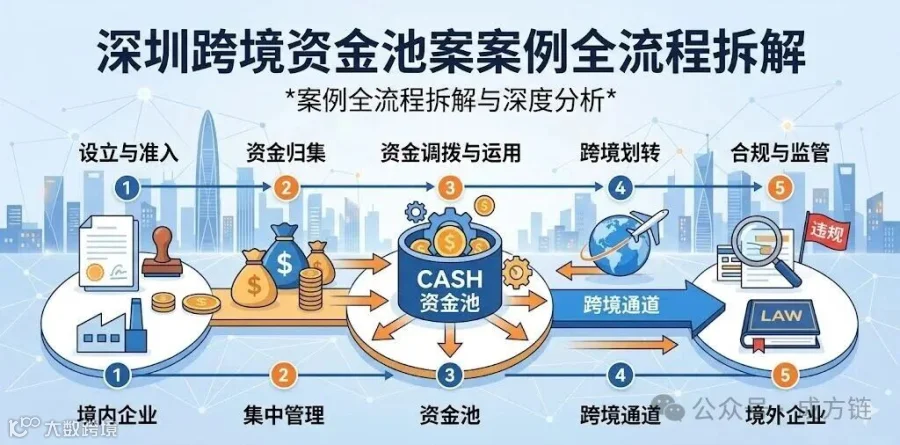
一、案例解析:传音控股(深圳·高版本3.0)
(一)企业背景与痛点
(二)办理成果(2021首批试点→2025升级3.0)
- 集中管理:90%成员入池,实现全球资金集中管控。
- 效率跃升:跨境调拨从原3-5天缩短至10分钟(境外收款→归集→境内到账)。
- 成本节约:通过减少委贷框架、错币种调剂及自主购汇,年节约财务成本超千万元。
- 人力优化:95%跨境结算集中办理,人力成本降低40%。
二、深圳标准办理流程(高版本3.0)
(一)前期筹备(1-2周)
- 确定主办与成员:
- 主办企业:需注册地在深圳,符合境内营收≥10亿、近3年无外汇违规、A类企业等高版本要求。
- 成员企业:境内子公司持股≥51%,境外子公司需完成ODI备案。
- 额度测算(宏观审慎核心):
- 外债集中额度 = 境内成员所有者权益合计 × 2(杠杆)× 1.75(参数)
- 境外放款集中额度 = 境内成员所有者权益合计 × 1(杠杆)× 0.8(系数)
- 示例:传音境内权益50亿,测算得外债额度175亿、放款额度40亿。
- 选定银行:选择跨境服务成熟、系统对接快的银行(如中国银行深圳分行)。
(二)备案申请(深圳外汇局,2-4周)
- 材料清单(深圳专属):
- 备案申请书(含业务类型、成员名单、股权结构、额度测算)。
- 集团授权主办企业文件、成员资金池协议、主办与银行《业务确认书》。
- 境内营业执照、境外注册文件及翻译件、上年度审计报告。
- 内控与系统方案(需满足实时归集、额度管控、数据报送要求)。
- 提交与审核:
- 由主办企业或银行向国家外汇管理局深圳市分局提交申请。
- 外汇局在5-10个工作日内完成审核,出具备案通知书。
(三)账户开立与系统对接(1周)
- 主办账户(一体化核心):开立国内资金主账户(本外币合一,替代原双主账户)及国际资金主账户(用于境外资金归集)。
- 成员账户:境内开立国内从属账户绑定主账户;境外子公司在合作银行海外分行开立从属账户。
- 银企直连:实现自动归集、实时下拨、额度硬管控及自动清算。
(四)日常运营(常态化便利)
- 资金归集:境内外成员资金自动归集至主账户。
- 跨境调拨(额度内自由,无逐笔审批):
- 境外放款:凭指令直接支付。
- 外债借入:额度内自主借入。
- 经常项目集中收付:主办代境外成员办理,支持错币种调剂。
- 事后管理(极简模式):
- 银行按日报送数据,企业留存凭证备查。
- 成员变更、额度调整由银行直接办理,无需再报外汇局。
- 仅需向深圳外汇局报送年度报告。
三、深圳政策逻辑(2026现行)
(一)顶层设计:从“双轨”到“一体化”
- 高版本3.0:面向大型跨国公司,提供更高额度、更强便利化(错币种、代收付、自主比例)。
- 通用版:面向中小跨国公司,门槛更低、流程简化,覆盖更广。
(二)核心逻辑1:宏观审慎+负面清单
- 额度挂钩权益:以资本为底线防止过度跨境融资。
- 负面清单管理:禁止证券投资、房地产等非实体经济领域,聚焦主业。
- 事中事后监管:实行“一次备案、额度内自由”,替代逐笔审批,效率提升90%。
(三)核心逻辑2:本外币合一(最大红利)
- 三统一:统一账户、统一额度、统一清算,消除币种割裂。
- 错币种调剂:境内成员可借外币用于经常项目支付,减少汇兑损失(降成本2-3个点)。
- 自主结售汇:额度内意愿购汇,择机操作以降低汇兑成本。
(四)核心逻辑3:深圳专属便利化
- 备案极简:专窗办理,5-10个工作日出结果。
- 代收付扩围:主办可代境外成员办理与境内/境外主体的集中收付。
- 额度自主:企业可按需自主设定外债/放款归集比例,无需审批。
- 支付便利:资本项目支付实行承诺制,无需逐笔提交证明材料。
四、深圳vs全国:差异化优势
- 政策更全:全国唯一的“高版本3.0+通用版”双轨体系。
- 流程更快:深圳外汇局专属通道,备案周期缩短50%。
- 便利更强:错币种调剂、代境外收付、自主比例等功能全国领先。
- 服务更优:银行跨境系统成熟,银企直连实现实时到账。
来源:敦厚街36号