


导读:TTI、Home Depot、劳氏及史丹利百得近期陆续发布业绩。数据显示,专业级工具市场表现强劲,而DIY市场受宏观环境拖累增长乏力。零售商库存普遍增加,关税退款成为影响定价与毛利的重要变量。
TTI中期业绩:专业板块领涨,MILWAUKEE增速显著
8月4日,TTI发布中期业绩,上半年总收入达82.92亿美元,同比增长5.9%。公司今年将业务分部调整为“专业”与“消费”两大板块,其中专业分部收入59亿美元,增长9.7%,占总收入约七成;消费分部收入24亿美元,同比下降2.5%。
品牌方面,MILWAUKEE全球增长10.5%(按本币计算,剔除2025年美洲ERP系统切换影响);RYOBI上半年收入19亿美元,增长1.7%。两者虽共享供应链与锂电技术,但因目标客群不同(前者面向电工、承包商等专业用户,后者面向DIY房主),导致增速出现8.8个百分点的差距,分部间差距更达12.2个百分点。
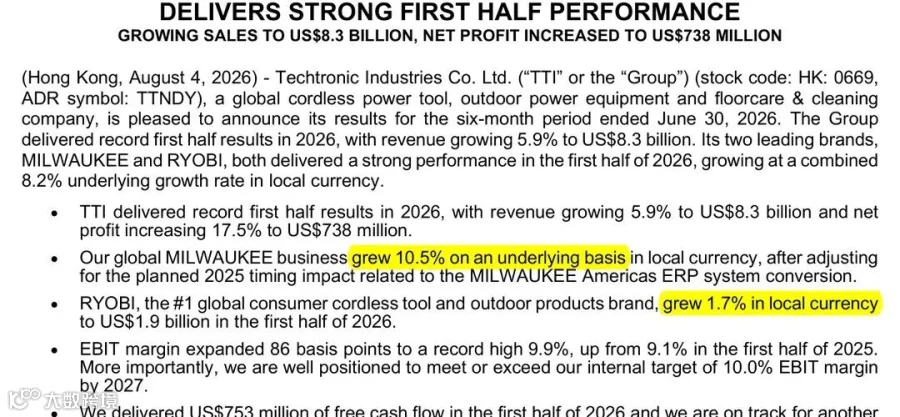
TTI 8月4日发布的中期业绩数据
Home Depot二季度表现:同店销售增长1.7%
8月18日,Home Depot公布二季度业绩,美国同店销售增长1.3%,整体同店销售增长1.7%。管理层在电话会议中指出,二季度便携式电动工具销售额创下纪录,主要得益于专业客户的强劲需求。
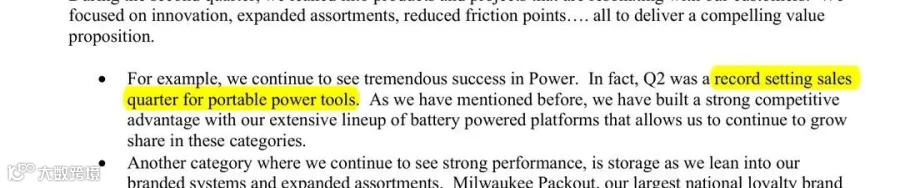
Home Depot 8月18日电话会文字稿摘要
劳氏二季度表现:同店微增0.2%,下调全年指引
8月19日,劳氏(Lowe's)公布二季度业绩,同店销售仅增长0.2%。CEO Marvin Ellison表示,业绩是在可选DIY消费承压的背景下取得的,增长主要依赖专业客户、线上渠道及上门安装服务。鉴于宏观压力,劳氏将全年同店销售指引从“持平至增长2%”下调为“持平”。
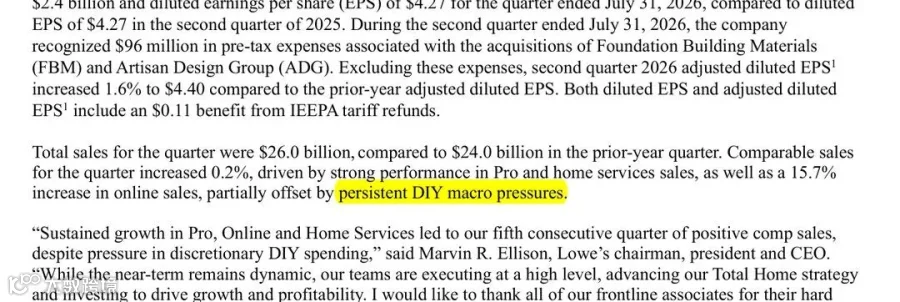
劳氏8月19日发布的二季度业绩新闻稿
史丹利百得(SBD):销量驱动有机增长,价格持平
SBD二季度工具与户外业务收入为35.64亿美元,同比增长3%。其有机增长全部由销量贡献,价格保持平稳。增量主要源自电动工具在美国零售渠道及工商业渠道的良好表现。
零售商库存分析:Home Depot与劳氏库存上升,SBD去库存见效
Home Depot:二季度末商品库存达268.47亿美元,同比增加20.04亿美元(增长8.1%),库存周转率从4.6次降至4.5次。该数据包含2025年9月收购的GMS业务。
劳氏:二季度末商品库存为177.37亿美元,同比增加13.95亿美元。CFO解释原因包括:上年因关税时间错位导致基数偏低、今年为提高有货率增加投入,以及收购FBM带来约5亿美元库存。若扣除FBM影响,库存实际增加约9亿美元,增幅约5.5%,远高于同期0.2%的同店销售增速。
SBD:与零售商不同,SBD存货持续下降。从2025年6月28日的46.39亿美元降至2026年7月4日的38.97亿美元,降幅达16%。这一成果得益于关闭航空零部件业务CAM及持续的产品线精简策略。
需注意,两家零售商的库存数据涵盖木材、家电、油漆等全品类,未单独列示工具类库存。
关税退款影响:成为降价与毛利支撑因素
二季度,多家企业获得IEEPA关税退款,对财务表现产生直接影响:
- Home Depot:收到退款7.3亿美元,其中6.85亿美元冲减销售成本,用于抵消燃料、能源及进货成本上涨。
- 劳氏:退款贡献毛利约8000万美元。CEO Ellison透露,部分竞争对手利用退款降价以清理季节性库存,但劳氏选择维持价格策略。
- SBD:退款为其二季度毛利率贡献了约2.5个百分点,但其工具产品价格仍保持持平。
对中国工具制造企业的启示
下半年市场分化趋势明显:
- 专业级市场:服务于MILWAUKEE等专业品牌的工厂订单持续增长,上半年表现优异。
- DIY市场:服务于RYOBI及零售商自有品牌的工厂面临挑战。下游零售商(如劳氏)同店增长微弱且库存高企,DIY订单需等待终端销售回暖。
基于上半年8.8个百分点的增速差距,预计2026年全年RYOBI的增速仍将比MILWAUKEE低5个百分点以上。中国出口企业应根据客户定位,动态调整产能与库存策略。