


机器人产业尚在兴起阶段,却已陷入激烈竞争。零部件企业遭遇整机厂“亏钱合作”的要求,折射出行业核心矛盾:供给与预期先行,但能持续创造价值的商业需求尚未成熟。
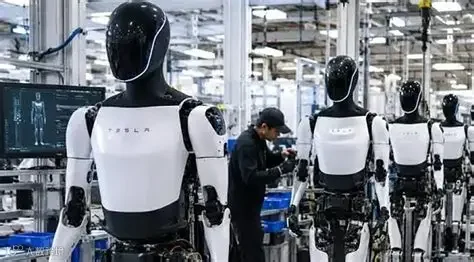
这是前沿产业发展的必经阶段。技术需迭代,应用需试错,市场需培育。企业在此过程中往往需以短期亏损换取市场、数据与经验。在产业未完全成熟之际,企业应如何提前布局以捕捉未来机遇?
伪需求主导:销量背后的隐忧
当前机器人产业的繁荣存在结构性偏差。以宇树科技为例,2025年前9个月人形机器人收入近6亿元,但其中73%来自科研教育领域,真正源于智能制造、智能巡检等行业应用的收入仅占9%左右。
现阶段的主力买家为高校、科研机构及开发者,其购买目的多为研究、二次开发及模型训练。此类需求虽真实,但具有不可持续性和高不确定性。一旦研发结束或经费削减,收入将面临大幅波动。
真正支撑庞大产业的需求,应源于机器人替代人类完成日常工作。然而,目前市场对双足人形机器人的刚性需求有限。家庭服务领域短期内难以胜任,表演类市场则受限于新鲜感消退后的天花板。简言之,蛋糕尚未做大,入局者已趋饱和。
商业化逻辑:算得清账才是硬道理
机器人产业走出内卷的关键,不在于制造更拟人的形态,而在于挖掘真实、高频且经济账目清晰的需求。
事实上,成熟的机器人应用早已普及:全球工厂运行着约500万台工业机器人,中国年新增35万台;物流仓储机器人年销超十万台;家用扫地机器人头部企业营收达百亿规模,并拓展至擦窗、除草等场景。
这些产品外观并不炫酷,但客户愿意付费,因为其在焊接、搬运、分拣等任务中解决了人工成本高、招聘难、风险大或连续性差的问题。只要综合效率、稳定性与安全性的提升能覆盖成本,客户便愿意采购并形成稳定复购。

商业化的核心路径并非“先造人形机器人再找场景”,而是“先确定长期有价值的任务,再衍生最适合的机器人形态”。
供应链策略:从被动响应到主动预判
产业链的内卷根源在于整机厂自身尚未锁定最终客户,仍在不断试错路线与场景。这种不确定性导致整机厂难以批量订货,甚至试图将风险转移至供应商。

对于供应链企业而言,沿用成熟产业的“按单生产”思维已不合时宜。在整机厂对未来判断尚不明朗时,零部件企业需具备独立判断能力:
- 识别哪些任务最可能率先形成规模化市场;
- 提炼这些场景共需的底层能力;
- 迁移自身在电机、执行器、制造及工程方面的既有积累。
ToB企业需拓宽视野,不仅关注整机厂的需求,更要洞察终端市场对机器人的真实需求。若能提前研判趋势并储备能力,当市场爆发时便能凭借先发优势获取规模化高溢价订单。
中国制造业具备低成本制造优质产品的能力,当前的短板在于对未来方向的判断力。企业家无需精通每一项技术,但必须把握技术对产业的重塑方向,避免盲目涌入概念红海,错失真正创造价值的市场。