


摩根大通:人形机器人长期逻辑不变,短期落地非线性波动
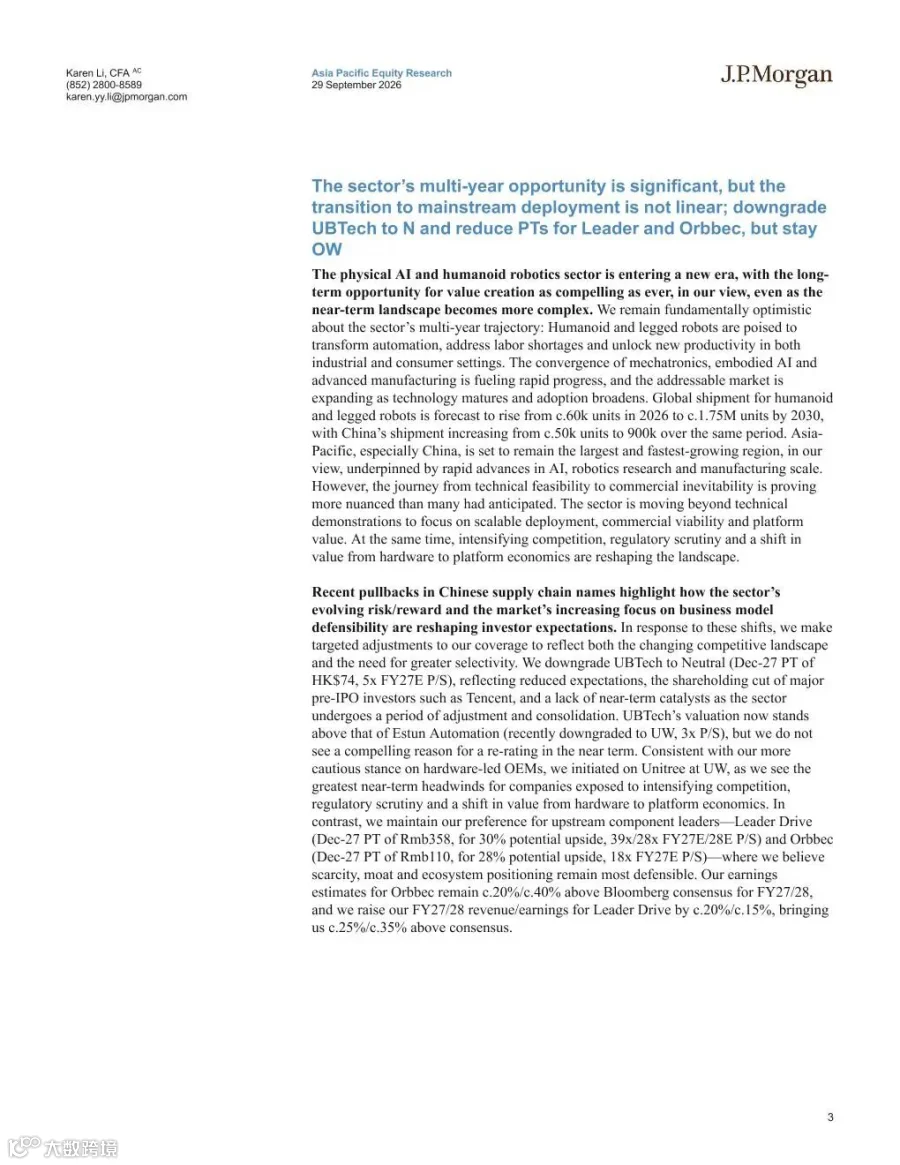
摩根大通最新发布的行业报告指出,尽管人形与足式机器人的长期增长逻辑稳固,但其大规模商业化落地的进程比市场预期更为复杂。报告预测,全球人形及足式机器人出货量将从2026年的约6万台激增至2030年的175万台。其中,中国市场表现尤为强劲,出货量预计由5万台扩张至90万台,亚太地区特别是中国将继续保持全球最大且增长最快的市场地位。
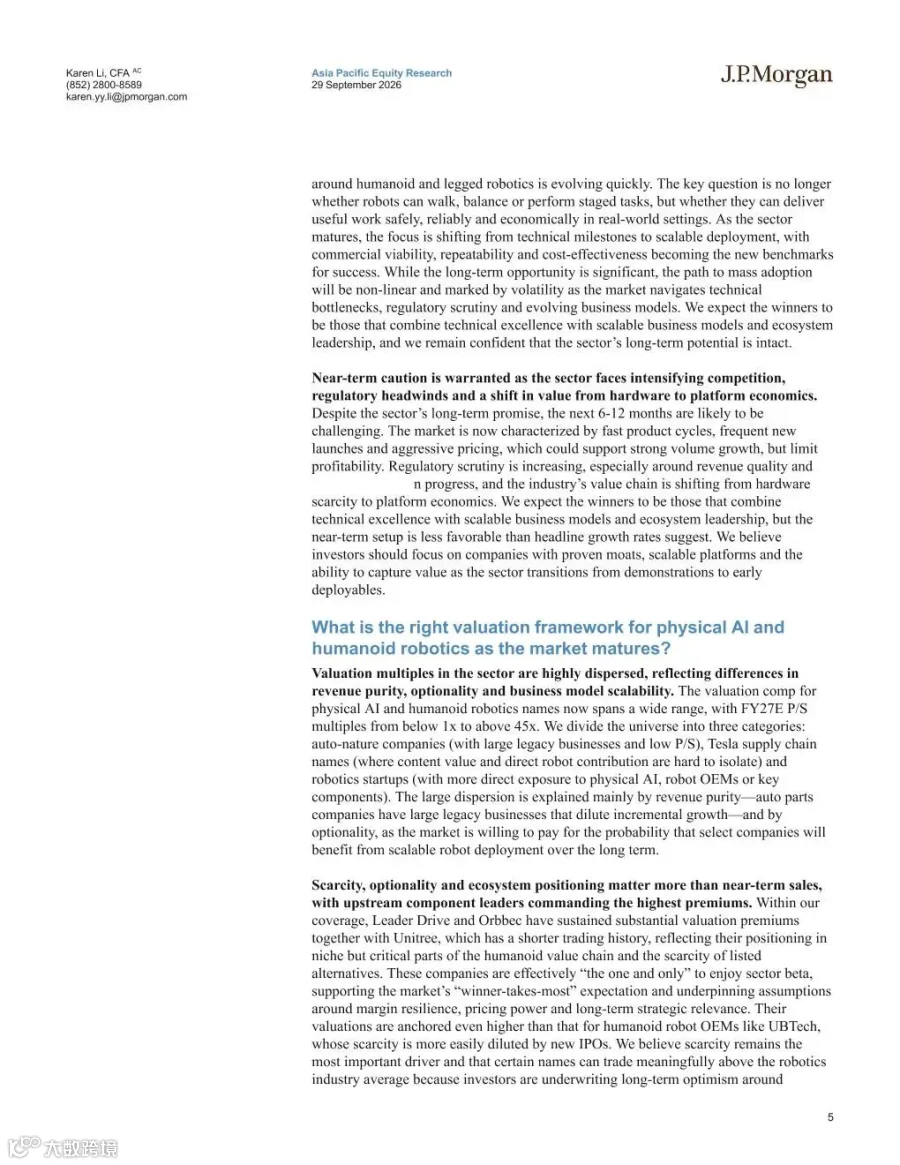
然而,报告强调行业规模化渗透呈现非线性特征,期间将不可避免遭遇技术瓶颈、监管政策调整以及商业模式迭代带来的市场波动。
投资评级调整:看好上游零部件,下调整机厂商预期
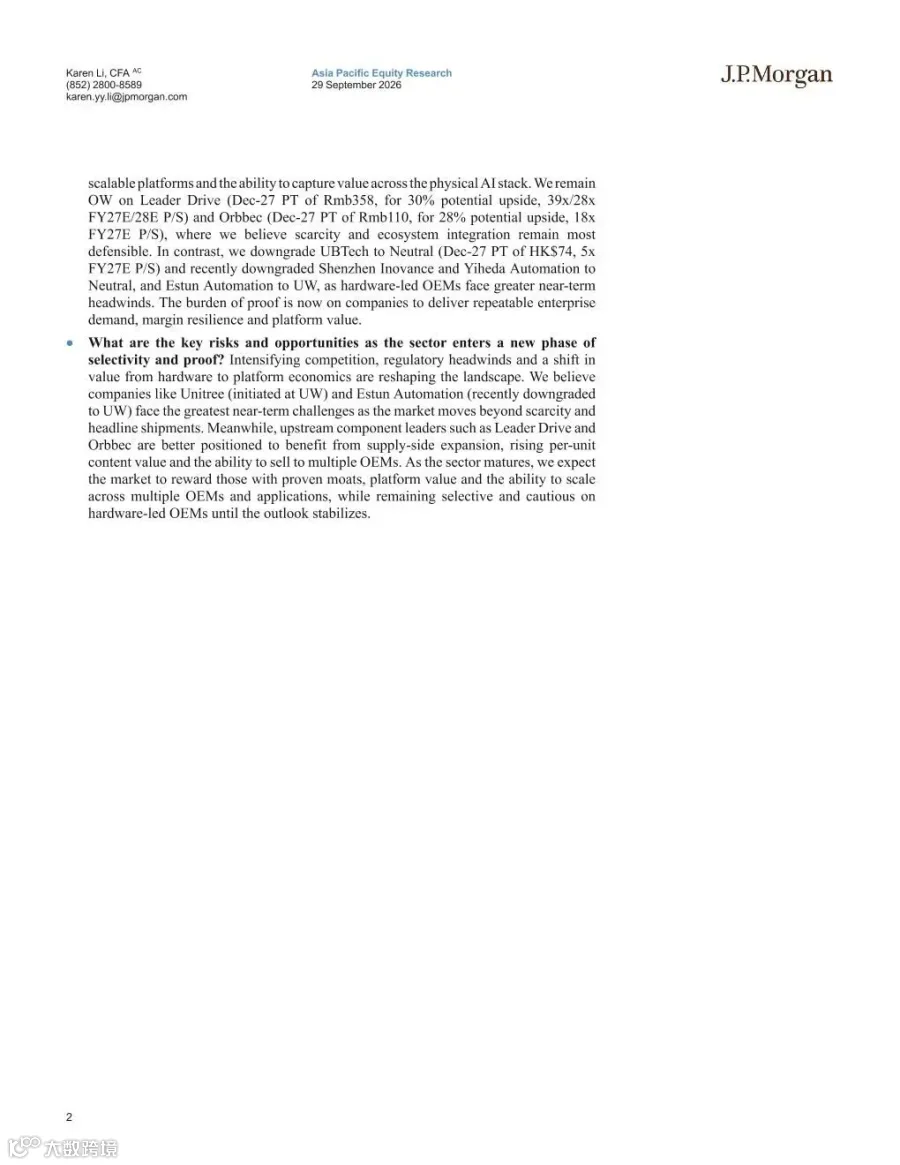
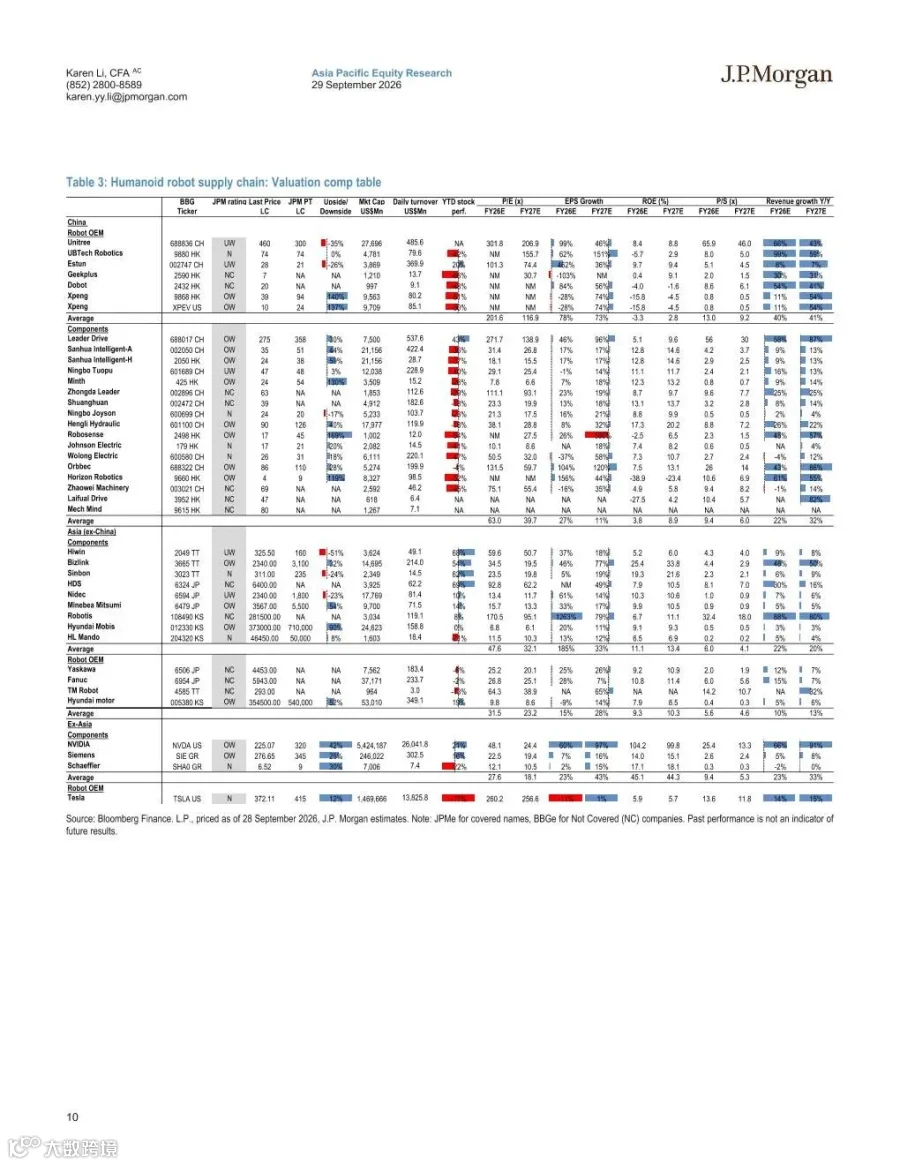
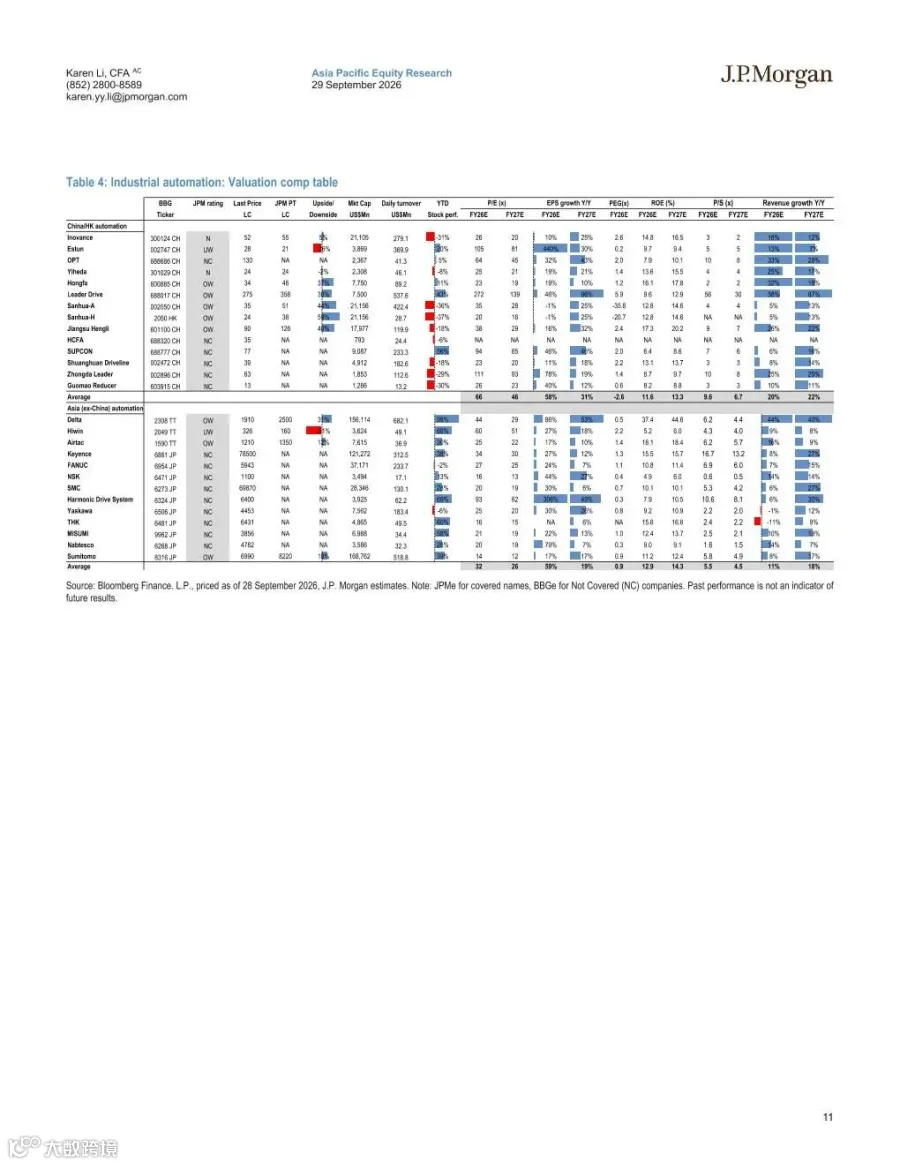
基于对行业竞争格局演变的判断,摩根大通对相关上市公司评级进行了显著调整。目前投资偏好排序为:绿的谐波、奥比中光(增持)> 汇川技术 > 逸豪新材 > 优必选(中性)> 埃斯顿、宇树科技(减持)。
上调评级:聚焦核心零部件壁垒
报告维持绿的谐波和奥比中光的“增持”评级,并指出二者凭借稀缺性、高壁垒及生态定位具备较强的防御属性。
- 绿的谐波:作为谐波减速器龙头,虽面临来福谐波的低价竞争,但凭借深厚的工程能力和客户资源有望守住壁垒。报告上调了其2027-2028年的收入及盈利预测,目标价定为358元,潜在上行空间约30%。
- 奥比中光:在国内服务及人形机器人3D视觉硬件市场份额超过70%。尽管康耐视收购RealSense带来估值对标压力,但奥比中光在本土生态集成方面优势突出,具备从零部件供应商向视觉感知平台转型的潜力。目标价定为110元,潜在上行空间约28%。
下调评级:整机厂商面临多重压力
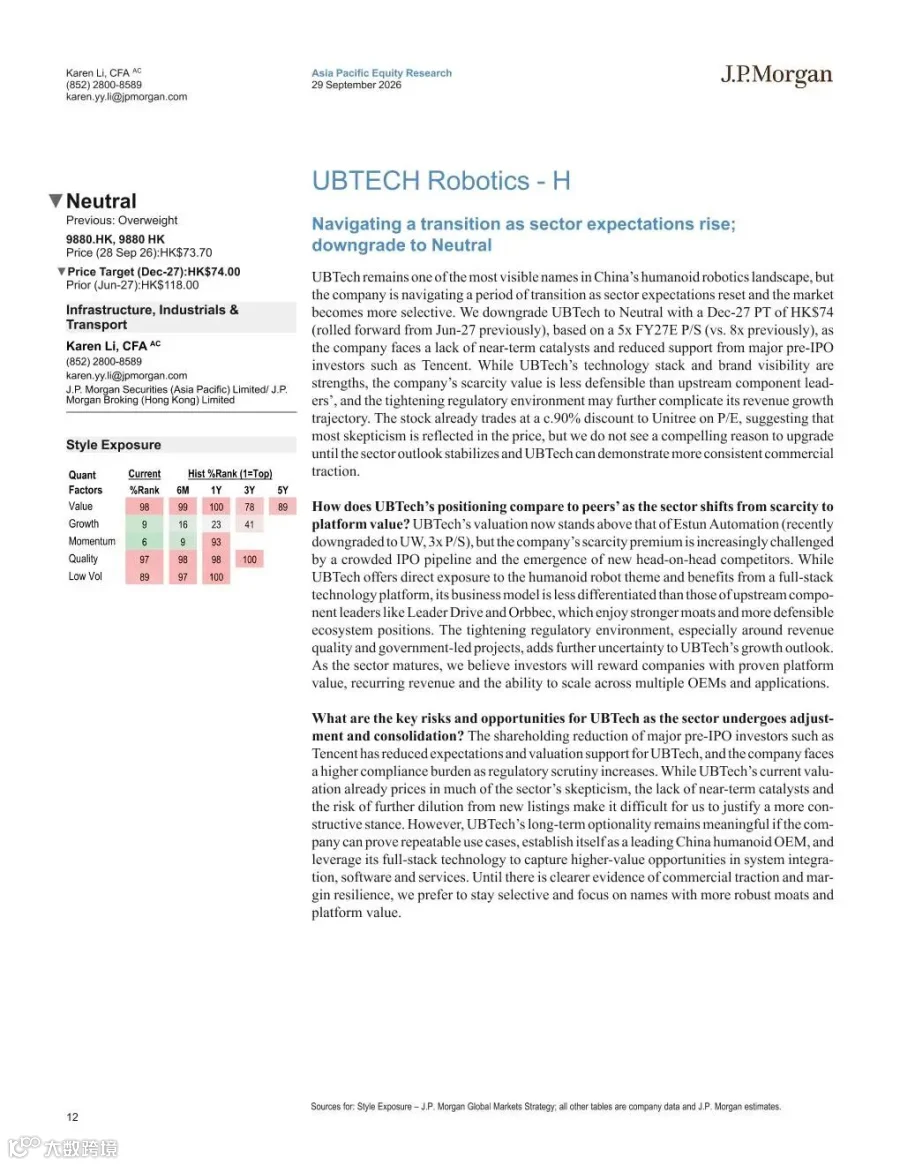
报告将优必选评级下调至“中性”,目标价74港元。主要原因包括市场预期回落、腾讯等IPO前投资方减持,导致硬件整机厂商短期阻力加大。此外,报告首次覆盖宇树科技即给予“减持”评级,并将埃斯顿下调至“减持”,理由是硬件OEM厂商正面临日益加剧的竞争与监管审查压力。
行业趋势:从硬件稀缺转向平台化竞争
当前行业逻辑正在发生根本性转变,由早期的“硬件稀缺”转向“平台化竞争”。
上游零部件企业因可向多家整机厂商供货,受益于行业整体供给扩张与单机价值量的提升,享有估值溢价。市场愈发看重其平台价值、可复现收入及生态整合能力。
相比之下,硬件导向的OEM厂商估值压力加大,需进一步证明其具备可复制的商业化需求、盈利韧性以及真正的平台价值,单纯依赖硬件制造的企业在资本市场的吸引力正在减弱。

报告详细数据图表






申明:报告旨在分享,版权归原作者所有。