


2025年,李佳琦以预估1750亿元年GMV位列《2025胡润达人商业价值百强》榜首,约占中国直播电商全年5万亿总GMV的3.5%。这一数据不仅印证了其头部带货能力,更折射出“超头主播”模式的典型特征:交易高度依赖个人出镜,流量集中于单一IP。
2019至2021年间,李佳琦凭借鲜明风格迅速崛起,成为品牌争夺的流量入口,与平台及品牌的绑定日益加深。然而,随着平台算法调整、品牌自播兴起以及消费者信任度变化,超头主播模式面临持续压力。
面对行业变局,李佳琦开启转型:2025年退出部分公司股东行列,2026年宣布可能缺席直播,同时推进矩阵直播间和自有品牌“美腕优选”。其重心正从个人出镜转向矩阵运营、自有品牌及供应链建设。
减少出镜后,业务能否独立运转、品控与售后能否稳定,成为关键考验。相比GMV数字,这些问题的答案将决定李佳琦商业版图的长远发展。
李佳琦不只是主播,更是资本本身
如果说过去的李佳琦属于“所有女生”,那么现在的他更多属于自己。天眼查数据显示,李佳琦名下担任股东的企业十余家,远超普通签约主播的商业范畴。
其中,多数企业为其个人独资或持股99%以上。核心关注点在于三家特殊公司:2017年成立的宁波镁麒电子商务、2019年成立的上海妆佳电子商务和2021年成立的北京美奈咨询。

这三家公司的股权结构勾勒出李佳琦与美ONE之间的权利边界。在北京美奈咨询和上海妆佳电子商务中,李佳琦虽为重要股东,但并非绝对控制者。转折点出现在2023年底,宁波镁麒股权调整,美ONE持股从51%降至1%,李佳琦及其母亲李文利合计持股达99%。这意味着核心运营主体的控制权向家族体系集中。

此外,李文利在李佳琦商业版图中的角色愈发重要,不仅担任多家核心公司法定代表人,还参与成立涵盖影视制作等新业务的上海琦尚新新媒体科技有限公司。这种密集的股权动作旨在降低合作结构的不确定性,将核心控制权掌握在家族手中。
与此同时,李佳琦的IP被拆解为可独立运营的内容资产。美ONE旗下构建了“所有女生”“所有女生的衣橱”“所有爸妈的幸福家”等矩阵直播间。2024年推出的自有品牌“美腕优选”,覆盖生活、食品、宠物等多品类,标志着从渠道商向品牌商的跃迁。
综上,李佳琦的商业价值正从“渠道”向“资产”迁移。矩阵直播间保障其在非出镜时段的运转,自有品牌积累长期认知,家族控股确保控制权稳定。其主线任务是将个人影响力从“必须在线”的脆弱状态中解绑。
从主播到资本:李佳琦为什么能?
股权网络、家族控股、矩阵布局是当下的结果,而非起点。回溯2017年,李佳琦早期凭借专业美妆知识和情绪陪伴感崛起。与其他主播不同,他较早将个人IP转化为商业谈判筹码。
据商家透露,李佳琦佣金比例高达20%,这表明其与美ONE的关系更接近利润分成合作,而非简单雇佣。更重要的是,他早在2017年就与美ONE共同成立合资公司,从合作主播转变为股东,提前锁定了利益边界。
美ONE对李佳琦的高度依赖赋予了其天然的谈判空间。当宁波镁麒股权变更为家族控股时,这并非单纯的“夺权”,而是美ONE为避免失去核心资产所做的妥协。
李佳琦主动减少出镜甚至宣布缺席,背后有多重推力:
首先,平台算法转向。随着直播进入存量竞争阶段,平台不再单纯依赖超头主播拉新,转而扶持内容质量高、品类契合的中腰部主播及品牌自播,“造神”时代落幕。
其次,品牌方逻辑改变。高昂的坑位费、佣金及最低价要求侵蚀品牌利润,且流量难以沉淀为品牌自有资产。当品牌自播更具性价比时,“用脚投票”成为必然。
再次,消费者心智变迁。消费者对主播背书的信任度下降,更关注产品品质、口碑及价格体系。当超头主播无法保证“全网最低”,其吸引力自然减弱。
2023年的“眉笔事件”加速了这一进程,舆论争议让李佳琦直面流量风险。随后,家族持股解决控制权问题,矩阵直播间解决连续性难题,自有品牌解决流量变现终点问题。2026年4月,李佳琦表示“今年我有底气”,正是此前布局的自然延续。
从流量到系统:李佳琦能否安稳落地?
从柜台导购到股东,从单人直播到矩阵运转,李佳琦的转型在头部主播中较为领先。但资本化仅是上半场,真正的考验在于:当个人减少出镜,矩阵直播间、自有品牌和供应链能否承接住“李佳琦”的品牌效应。
目前,李佳琦拥有两张牌:一是分散风险的矩阵直播间体系,二是向上游延伸的“美腕优选”供应链。但这并非毫无隐忧。
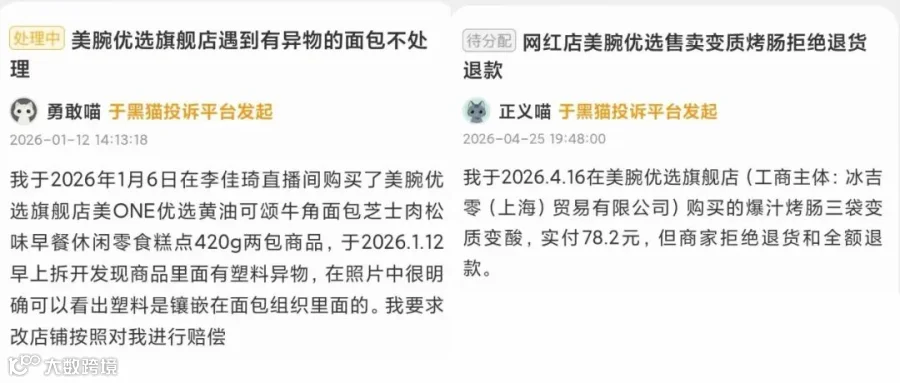
2026年,美腕优选旗舰店曾遭遇消费者投诉,涉及食品异物、变质及售后不当等问题。对于起步阶段的自有品牌,品控投诉直接冲击信任基础。
此外,家族深度参与治理虽提高了决策效率,但也带来了透明度不足和代际传承的潜在风险。若李佳琦减少出镜,唯有矩阵与品牌能独立跑通且品控稳定,转型才算成功。
李佳琦的困境也是行业的缩影。交个朋友转向科技驱动新零售,辛选投资制造业,遥望科技收购工厂并推出自有品牌,MCN行业正集体从流量套利转向资产沉淀。
转型代价显著:遥望科技2026年上半年营收同比下降29.34%,扣非净利润仍呈亏损。行业数据亦显示,2026年第一季度抖音店播占比突破62%,达人播占比跌破40%,头部主播带动GMV占比降至10.66%。未来达播市场占比预计将进一步缩减。
随着监管趋严和消费者理性回归,“只负责卖,不负责品”的逻辑已难以为继。李佳琦能否安稳落地,不仅是个人命题,更是直播电商从流量草莽走向系统竞争的标杆案例。