


油价上调触发拖车成本重估,10月陆运价格或迎调整
受柴油价格持续高位影响,深圳、宁波等地行业协会相继发布提示。此前数月,众多车队为维持客户关系自行消化了上涨的燃油成本,但这一模式难以为继。预计10月起,部分线路将启动重新核价机制。本文旨在厘清海运与陆运价格传导的逻辑差异,并算清此次调价背后的经济账。
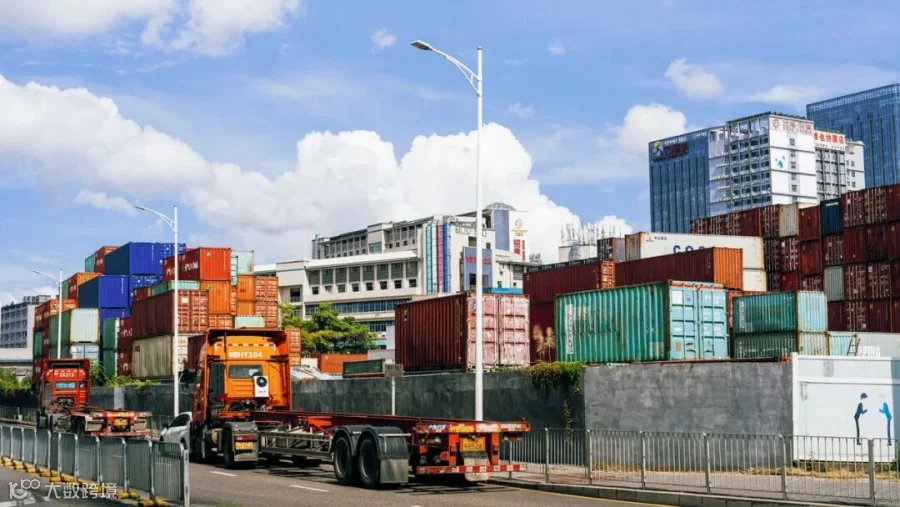
行业现状:集装箱陆运进入成本重核期
深圳动态:深圳市集装箱运输协会发布文件,明确提示燃油成本压力,并给出燃油附加费的参考标准。
宁波动态:宁波市交通运输协会与物流协会联合发文,呼吁合理传导成本,避免行业陷入长期恶性低价竞争。
核心观点:上述动作虽不代表全国统一涨价,但标志着国内集装箱陆运成本已正式进入重新核算阶段。
油价变动:9月24日柴油每升上调0.33元
受中东地缘局势波动影响,国际油价经历快速上涨、回落后再冲高。国家成品油价格调控措施随之跟进,自9月24日24时起执行新价格:
- 0号柴油:最高零售价8.31元/升(上调0.33元/升)
- 89号汽油:8.01元/升(上调0.29元/升)
- 92号汽油:8.63元/升(上调0.32元/升)
- 95号汽油:9.35元/升(上调0.35元/升)
成本测算:百公里多支出10-20元
以集装箱大拖车百公里油耗35—45升计算:
- 35升 × 0.33元 = 11.55元/百公里
- 45升 × 0.33元 = 14.85元/百公里
仅柴油上涨一项,单车每百公里成本较年初增加约10~20元。对于长距离运输而言,累积效应更为显著。
深度解析:前期未涨价与后续趋势
为何前几个月拖车费保持稳定?
许多长期合作线路并未随油价即时调整。为维持既有合作体系,不少车队选择按老价格接货,自行内部消化燃油增量成本。
关键认知:过去几个月拖车费未涨,并非成本未涨,而是利润空间被极度压缩,部分线路甚至处于盈亏平衡点或亏损状态。因此,10月后的重新核价应理解为前期成本压力积累后的恢复性调整,而非节后临时性的短期波动。
10月涨价后是否会迅速回落?
只要柴油价格维持高位,车辆单趟运营成本就不会因假期结束而自动降低。若10月形成新的陆运价格体系,在油价无明显回落前,该价格大概率将延续一段时间。
但这并不意味着价格只涨不降。未来若柴油价格真正回落,带动车辆运营成本下降,陆运价格同样会进行向下调整。
市场逻辑差异:为何拖车涨价感知更强?
供需结构决定议价逻辑
海运市场:船公司数量有限,寡头特征明显。当主要班轮公司共同调整价格时,客户选择空间受限,比较焦点在于“谁涨得少”。
拖车市场:高度分散,港口周边存在大量车队。一旦某家车队涨价,客户可迅速向其他供应商询价,首要反应是寻找“谁还没涨”。
成本刚性相同:无论海运还是陆运,均包含柴油、人工、保险、维修、轮胎、高速费及空驶成本等硬性支出。过去数月拖车费未同步上涨,实则是车队为维护老客户关系的短期承压行为,这种成本无法长期凭空消化。
总结:9月24日油价调整后,广东地区0号柴油升至8.31元/升,导致拖车百公里成本增加10-20元。深圳、宁波协会的发文标志着行业对燃油成本压力的正视。10月的价格重核是对前期车队自行消化成本的修复。尽管海运与拖车市场的集中度不同导致客户心理预期差异,但两者的底层成本逻辑一致,均受限于刚性运营支出。