据肯尼亚住房与城市发展部数据,截至2026年8月,全国约有27-28万套住房处于建设中,合同总价值约7315亿肯先令。其中,政府经济适用房计划(AHP)在建项目约13.8万套,占比过半。然而,尽管政府设定了每年建造20万套保障性住房的目标,实际完工交付规模仍远低于规划,大量项目仍处于施工阶段。
肯尼亚国家统计局(KNBS)数据显示,2026年前5个月,内罗毕建筑审批金额达841.4亿肯先令,同比增长27.6%。相比之下,2025年全年审批金额约为1492亿肯先令,同比下降24.5%,表明私人开发投资正处于恢复期。基建与保障房项目的双重推进推高了建材消耗,但市场并未呈现单边火爆态势,供需矛盾依然突出。
本土产能结构性短缺,中国建材机遇显现
肯尼亚本地建材产能无法完全满足激增的需求,这为中国供应链提供了切入机会,尤其是那些国内工厂具备成熟生产经验的品类。
以钢材为例,2025年肯尼亚钢铁产品进口量约166万吨,出口不足20万吨,进口依赖度极高。虽然本地拥有钢厂,但整体产能利用率仅为36%。市场存在明显的结构性错配:普通轧钢产能闲置,而高强型材、围护板材等高规格产品本地产能严重不足,必须依赖进口填补空白。
水泥方面,肯尼亚消费量从2024年的854万吨增至2025年的1028万吨,增幅约20%,价格同步上涨。肯尼亚建筑师协会(AAK)报告显示,过去三年水泥价格上涨近30%,50公斤装水泥价格从2022年底的650肯先令涨至850肯先令,成为推高建筑成本的主要因素。
在瓷砖领域,中国产品占据主导地位。肯尼亚税务局(KRA)数据显示,2024年中国供应的釉面瓷砖占肯尼亚该类产品进口总量的71%(按体积计),印度约占18%。
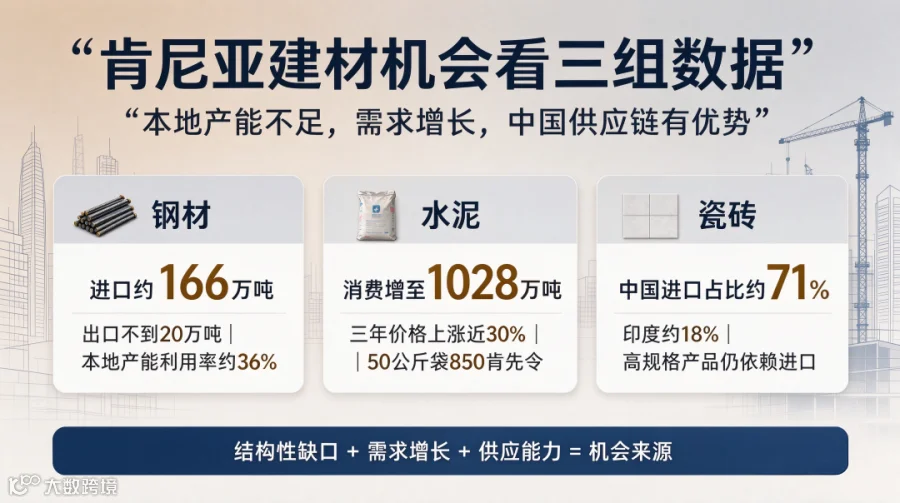
本土产能不足与需求持续增长形成反差,中国供应链在价格竞争力和供应稳定性上的优势,催生了显著的建材出口机会。
合规先行:PVOC认证与清关风险
进军肯尼亚市场,发货并非难点,真正的挑战在于货到港前的合规准备。肯尼亚对目录内商品实施出口前符合性验证(PVOC)制度,货物必须在装运前取得符合性证书(CoC),这是海关强制清关文件。若无此证书,货物抵达蒙巴萨港后可能面临拒收风险。
PVOC规则近期经历调整。旧版第三方核查合同于2026年2月8日到期;2月9日至28日为过渡期,期间无CoC货物执行目的地检验,需缴纳货值0.6%的检验费;自3月1日起,恢复常规规则,出口肯尼亚必须在装运前取得有效CoC,否则将面临处罚及滞港风险。
此外,材料要求日趋严格。进口申报单(IDF)须由肯尼亚进口商在装运前向肯尼亚税务局申请;产品测试报告需依据肯尼亚KS标准出具;部分产品还需在肯尼亚本地进行补充测试。
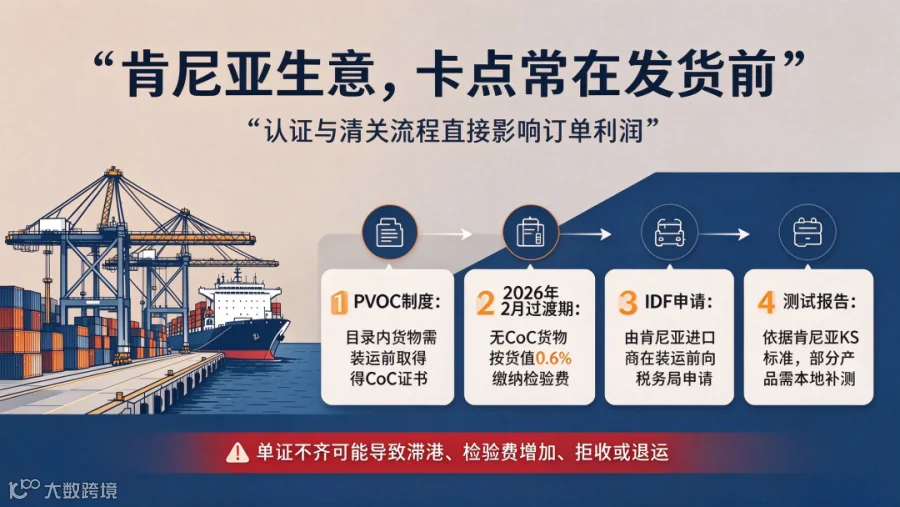
单证不齐将直接增加成本。货物在港口每滞留一天,费用随之增加;若遭遇拒收或退运,损失可能吞噬整单利润。
选品、渠道与风控:三笔关键账
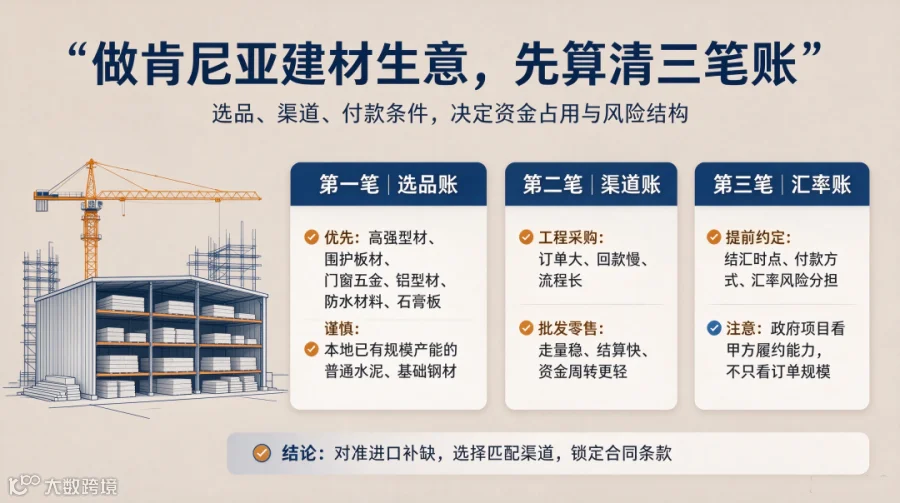
建材行业具有单价高、批量大的特点,决策失误影响深远。结合肯尼亚市场实际,企业需重点厘清以下三方面:
第一,精准选品,避开红海。应聚焦“本地无法生产”或“产能不足”的品类。例如,钢材中的高强型材、围护板材比普通螺纹钢更具出口价值;门窗五金、铝型材、防水材料、石膏板等也是进口补缺的主要方向。反之,本地已有规模产能的普通水泥和基础钢材,价格竞争激烈,利润空间有限。
第二,区分“工程采购”与“批发零售”。政府项目和大型工地需求量大,但回款周期长、流程繁琐;内罗毕和蒙巴萨的建材批发市场虽然单笔金额较小,但走量稳定、结算较快。选择追逐大单还是做快周转,直接决定了企业的资金占用率和风险结构。
第三,明确付款条款与汇率风险。肯尼亚先令在2023—2024年波动较大,2025年以来趋于稳定。鉴于建材订单金额大、周期长,合同中必须明确结汇时点、付款方式(如信用证、T/T、账期)以及汇率风险分担机制。特别是政府保障房项目,受财政预算约束,付款延迟风险较高,企业介入前需充分评估甲方履约能力,切勿仅关注订单规模。
长期主义:谨慎入场,稳步放量
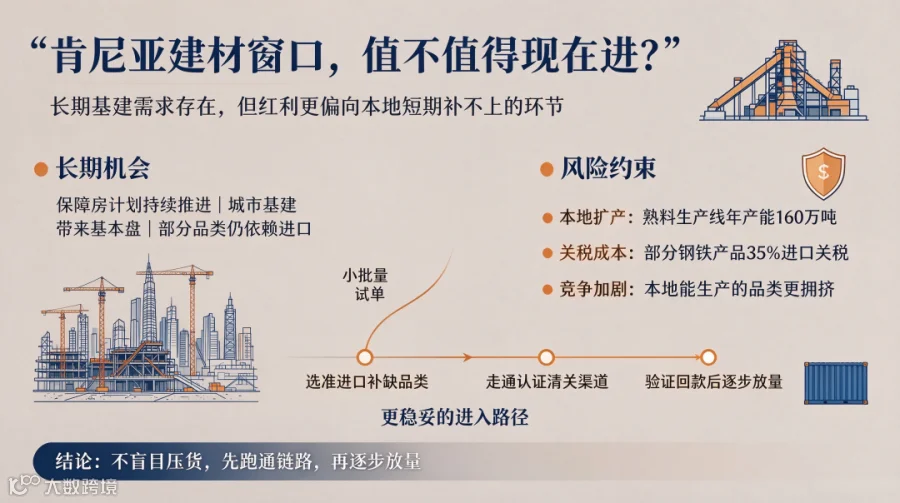
肯尼亚建材市场并非短期脉冲式机会,而是伴随基建周期的长期生意。只要保障房计划和城市基建持续投入,建材需求就有坚实的基本盘。
然而,市场竞争正在加剧。本地水泥和钢材价格在上涨的同时,产能也在扩张。例如,Bamburi Cement与中材国际签署2.5亿美元EPC合同,将在夸莱郡马图加建设年产160万吨熟料生产线,进口替代趋势增强。此外,肯尼亚对部分钢铁产品征收35%的进口关税,高于东共体25%的共同对外关税,叠加其他税费后,到岸成本并不低。这意味着,本地能自主生产的品类竞争将愈发激烈,真正的红利在于本地短期无法弥补、又不可或缺进口的环节。
对于国内供应链企业而言,稳妥的策略是避免盲目大批量压货。建议先通过小批量试单,选准本地缺失的品类,打通认证、清关、渠道和回款全流程,待模式成熟后再逐步放量。
结语
许多国内建材工厂倾向于直接冲击政府项目,但从实际操作来看,对于中小供应商而言,内罗毕和蒙巴萨的建材批发市场及私营工程商订单,其回款确定性通常高于政府类大项目。后者虽然规模大,但流程繁琐、资金占用压力高。此外,蒙巴萨港作为区域枢纽,其建材货物可辐射乌干达、卢旺达、南苏丹等内陆市场,这些国家同样依赖进口建材,是国内厂商值得关注的增量方向。
肯尼亚基建仍在推进,建材进口缺口真实存在。机会属于那些率先摸清认证规则、算清成本账、选对切入品类的企业。