需求连续三月增长,运价居高不下,货主却越来越倾向于“短平快”的合同,这背后藏着什么逻辑?
根据全球航空货运数据分析机构Xeneta的最新报告,9月份全球航空货运量再次实现稳健增长,连续第三个月跑赢运力增幅。然而,一个值得关注的信号是:货主们似乎越来越不愿意签订长期运力协议。
需求持续升温,运价跌幅收窄
数据显示,9月全球航空货运量同比增长6%,延续了7月增长5%和8月增长6%的上升势头。
更关键的是,运量增速持续超过运力增速。在7月和8月运力持平之后,9月运力同比仅增长2%。这直接推动Xeneta的动态载运率上升了2个百分点,达到62%。
持续的需求也减缓了此前市场预期的运价下降趋势。9月全球航空货运即期运价平均比去年同期高出27%,环比小幅上涨2%——这与第三季度末通常的季节性走强趋势一致,同时也受到中东持续紧张局势推动航空燃油价格升至冲突前约两倍水平的支撑。

短约当道:60%新合同期限不超过三个月
在运量跑赢运力的同时,Xeneta发现大多数货主正在寻求短期运力合同。
对今年第三季度起生效的新合同分析显示,60%的合同期限为三个月或更短。相比之下,2025年第三季度这一比例为25%,今年第二季度为47%。
仅三个月期协议就占新合同的42%,远高于去年同期的16%。与此同时,12个月期合同占比从40%降至25%。超过12个月的合同几乎消失,仅占3%。
Xeneta首席航空货运官尼尔·范德沃表示,货主越来越多地寻求“浮动机制”——即基础运价根据市场情况调整。
“货主看待市场的做法非常务实。眼下市场依旧变数重重,如果合约当中没有相应条款来应对行情震荡,货主几乎不会考虑签订长期运力协议。”
“一年期固定运价合同已经不符合当下的市场现状。货主希望建立配套机制,让自身和货代的合作更具弹性,确保合约可以稳定贯穿一整年。”
“完全没有调价机制的一年期合约正越来越少。就算现在还有一部分,未来 12 个月之内也很难继续维持下去。”

电商物流:中欧降温,中美回暖
Xeneta的分析还揭示了电商出口的两极分化趋势。
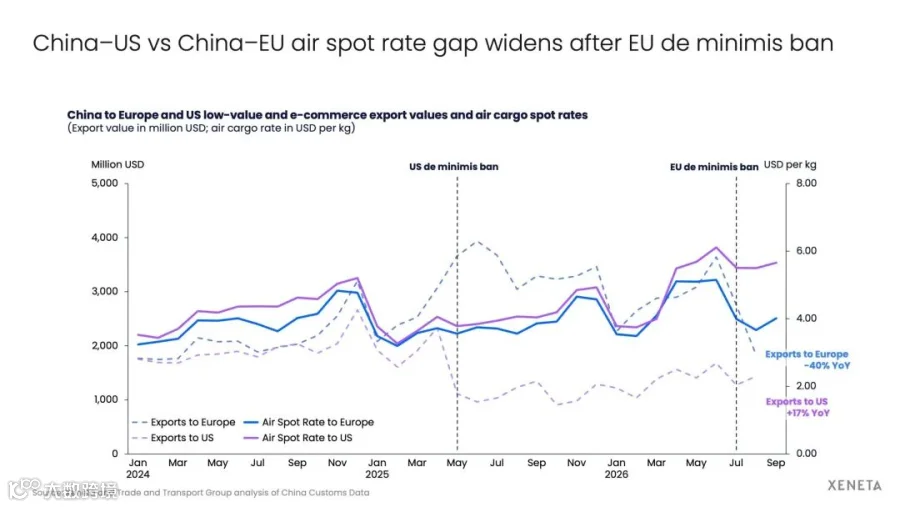
自欧盟7月1日取消低值包裹免税政策以来,中国至欧洲的电商出口持续下滑。根据Xeneta与Trade and Transport Group对中国海关最新数据的分析,8月中国对欧洲的低价值和电商出口同比再次下降40%,降幅比7月的25%进一步扩大——欧盟3欧元/件的关税正在持续产生影响。
与此形成鲜明对比的是,中国至美国的电商出口在8月同比增长17%,继续从2025年美国取消免税门槛后恢复,尽管基数较低。
这一分化也体现在运价上。自欧盟关税政策生效以来,中美和中欧航空即期运价差距进一步扩大。尽管如此,中国至西欧即期运价在9月环比反弹10%,达到4.26美元/公斤,扭转了8月下跌6%和7月下跌22%的颓势。这主要得益于国庆黄金周前几周中国出口需求的回升。
各航线表现分化,中东航线涨幅最猛
正如预期,多条主要航线即期运价在经历夏季下跌后,9月环比上涨。
东北亚至欧洲:上涨5%,至每公斤4.74美元
东北亚至北美:上涨5%,至每公斤6.03美元
东南亚至欧洲:上涨3%
跨大西洋双向走强:欧洲至北美上涨2%,北美至欧洲上涨4%
唯二走弱的航线:北美至东南亚下跌1%,欧洲至东南亚下跌2%
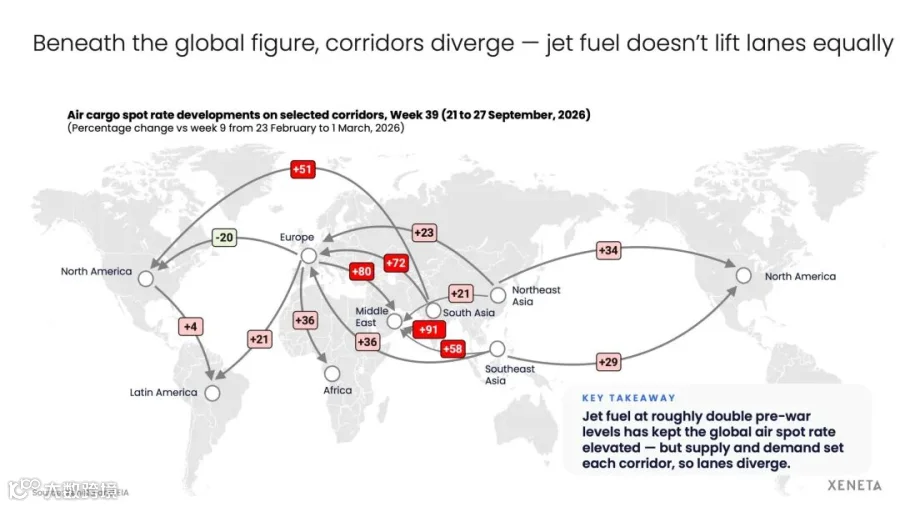
与2月底伊朗战争升级前相比,中东航线即期运价仍处于最高位:第39周(9月21-27日),南亚至中东上涨91%,欧洲至中东上涨80%。
东北亚和东南亚至北美分别比2月底水平高出34%和29%,受电商需求复苏和AI相关货运支撑。
欧洲至北美是唯一例外,仍比2月底低20%,但差距已从8月的25%收窄,因夏季腹舱运力逐渐退出市场。
展望:Q4可能“不温不火”,最大变数在货运
虽然2026年全球航空货运市场有望取得约4%的同比增长,跑赢众多业内人士的年初预期,范德沃对此也表示认可。不过他同时预判,货主仍会持续摸索他们认为更加公平的机制,来应对市场局势的变化。
他表示,这一趋势也反映在有越来越多货主开始和Xeneta合作,以此改善航空货运定价的可见性。从市场现状来看,三个月短期合同已是货主当前主要的操作方式。在此基础上,货主也在积极磋商,希望搭建一套更加公平的运力采购模式。在我们看来,新机制应当以航司给到货代的全包运价作为浮动计价依据,对比单纯依靠燃油附加费调整,这种方式更为妥当。

年底趋势预判:不会有太大变化
对于年底前的全球航空货运走势,范德沃预计“不会有太大变化”。
10月已经开始,我们没有从货主和货代社区捕捉到强劲旺季的信号。第四季度会发生什么还为时过早,但目前的指标指向一个不温不火的四季度,正如Xeneta年中展望那样。
海运方面仍有诸多不确定性因素,全球海运班期可靠性从未恢复到疫情前水平,红海局势再度紧张,叠加港口拥堵导致集装箱放行延迟,已将亚洲至美国西海岸的海运运价推回疫情时代高点附近。
“当海运变得如此不可靠且如此昂贵时,部分货量会转向空运。9月数据中我们尚未看到这一趋势,这也不会改变我们对旺季不温不火的判断,但这是我们最密切关注的因素。”
贸易政策层面同样存在变数,例如近期中美贸易摩擦有所缓和,这又为市场增添了一重不确定性。尽管到目前为止,市场已经消化了上述变化,尚未出现明显的趋势性转折。
一句话总结:航空货运需求韧性犹在。受地缘局势、油价及贸易政策持续波动影响,货主开始以 “短约+浮动机制” 自我防护,传统一年期固定价格合同,正在成为过去式。(航空货运新闻,图源/Xeneta)