

导语:

2.84亿人的群岛国家,年产超2,400万吨海产,果蔬损耗率高达35%—40%,生鲜冷链渗透率却不足30%。冷库高度集中在爪哇岛,外岛的渔获靠碎冰保鲜,金枪鱼在渔船上被挑走,剩下的扔回海里。
这是一场由正和岛国际组织的闭门研讨。十几位在印尼做冷链、冻品、冰淇淋、烘焙、三轮车和干线物流的企业家,围着一个问题聊了两个多小时:印尼冷链到底是不是一门好生意?钱到底在哪?坑又在哪?

一、先把答案放在前面:有需求,但没有"躺赚"
印尼冷链物流市场规模目前位于58亿至72亿美元区间,预计以9.8%—11.2%的年化增长率扩容,2030年有望达到或突破110亿美元;而生鲜易腐食品的综合冷链渗透率不足30%,相比欧美80%、中国45%—50%,供给短缺是全方位的。
人均冷库保有量约0.035立方米/人,是中国的五分之一;每万人冷藏车不足1.2辆,中国约3.0—3.2辆;果蔬损耗率35%—40%,水产20%—25%。一组组数字背后,是真实的供需错配。
但与会者的共识也很一致:印尼不是"中国某一年代的复刻"。它有自己的宗教结构、岛屿地理、电力短板、配额制度、土地难题。用国内经验线性外推,大概率要交学费。
二、需求从哪里来:便利店、奶茶与穆斯林的餐桌
冷链需求的第一驱动力是吃。现代零售的渗透最肉眼可见:Indomaret超22,000家门店、Alfamart超20,000家门店持续下沉,门店内即食热食、冷冻便当、鲜奶、包装冰块的SKU占比从不足8%提升到20%以上,倒逼两大巨头在各省搭建三温区区域配送中心。
GrabMart、GoMart等即时零售则把冷库从郊区大仓推向市区微仓和暗仓——15到30分钟送达,订单从整托整箱变成零散件、高频次。
第二驱动力是宗教与蛋白结构。禁猪肉的穆斯林国家,鸡肉年屠宰量超35亿羽,巨头正推动集中屠宰、冷鲜肉排酸入市;乳制品人均消费仅16.5kg/年,原料奶78%—80%靠进口。蜜雪冰城们的扩张,每一条都需要冷链托底。
三、看清牌桌:五大梯队各有活法
印尼冷链市场分成五大梯队:第一梯队是Kiat Ananda、MGM Bosco、Sukanda Djaya、Enseval等全网型综合巨头;第二梯队是B-LOG、Samudera、SELOG等上市物流集团转型的3PL;第三梯队是SCG-JWD、日冷、邮船等外资高标冷链;第四梯队是占去全国一半物理库容、却"散旧乱"的产地散户冷库;第五梯队是Fresh Factory、Coldspace等轻资产冷链科技新物种。
看懂格局,答案浮现:不要和巨头正面刚,也不要去接散户的盘。真正的空档,在"高标三方库+合规运力+数字化运营"的夹层里。

四、钱在哪里:一笔账看透投资节奏
一条进口冻柜的旅程拆成五个环节:雅加达入港清关、勿加泗/芝卡朗网关高标冷库、跨爪哇干线冷运、万隆/泗水区域分拨越库、城市末端城配。环环都有坑,也环环都有钱。
结论一句话:单纯建大冷库是最慢的钱,组合式的钱更快。一座2万平方米级网关高标冷库投入约1,600万—2,000万美元,回收期7.5—9年;但若同时握有30辆干线冷藏重卡"以运带仓、以仓锁运",出租率冲上85%,回收期压缩到5年出头,IRR跃升到18%以上。
最优解是"杠铃策略":一端用高标网关仓锁定跨国客户的长期合同,博取12%—14%的稳定物业IRR;另一端用智能冷运车队和末端纯电/PCM城配网,吃下生鲜电商与便利零售下沉的爆发性红利。
更轻的组合A(干线+分拨库+城配门到门全包)投入仅300万—400万美元,回收期2.3—2.8年,净利率从12%提到20%以上。单车的账也好看:20吨干线冷藏车约8.5万—9.5万美元,三四年回本;4.2米城配轻卡两年多回本。
五、外岛:更性感的生意,更高的学费
渔船靠泊外岛渔港,渔获起吊分级,-40°C平板速冻机冻透,真空包装进-25°C缓冲库,装进40尺冷箱跨海运到爪哇。从Bitung到泗水,800—1,400海里、4—7天,是印尼冷链真正的大动脉。
账更诱人:外岛码头统货收购3.0—3.5美元/公斤,综合冷链到爪哇成本3.8—4.5美元,终端FOB能卖6.5—9.0美元,全链条毛利40%—60%。组合C(产地速冻站+冷箱海运+爪哇加工销售)回收期1.5—2.2年,IRR 45%—65%。
但外岛缺的不只是冷库,还有合适的港口、稳定的电力、回程货源。冷箱运过去满载、运回来空箱,一趟多掏几百美元。所以做外岛的口诀是——不买船、不囤地,把钱花在"两端的节点和流动的箱子"上。
渔业判断的依据很扎实:印尼75%—80%的渔船吨位在30吨以内,船上没有速冻设备,渔民把名贵鱼种挑走,剩下的回抛大海——不是海里没鱼,是捞上来也留不住、运不走、卖不掉。
六、最后一公里:三轮车、相变材料与"冻转鲜"
中国企业家在印尼创业,把冷机装上了电动三轮车:售价只有传统四轮油车的三分之一,使用成本约十分之一,充一次电工作8小时跑150公里,全程IoT监控。在雅加达那种白天限大车、堵车两小时的市区,这可能是末端冷链的最优解。
一个反向思路:电动化是趋势,但印尼充电网络太弱,不如先用相变材料做"无源冷藏"——不插电也能把温度稳在-18°C六到八个小时,成本更低,司机收入反而更高。
还有一个被反复提到的方向:"冻转鲜"。烘焙工厂把面包胚冷冻,干线冷链配到门店,现场现烤;冻品交易市场做成"前店后仓"。在大雅加达4,000多万人口的都市圈,这不是想象,是正在发生的增量。

七、坑在哪里:他们用最贵的学费换来的经验
马铃薯供应链出身的企业家说,在东南亚,初级农产品的进口分销早已被本地玩家用"全自建供应链"锁死——不是第三方服务不好用,而是人家故意自建壁垒,把坑占住,不让外人进。
大蒜、洋葱、生姜有进口配额,额度掌握在特定资源方手里。一个华人家族做了二三十年大蒜配额生意,政府换届后配额从6万吨砍到3万吨——政策即生死。
"去二级、三级城市看看,早上四五点去巴刹(早市)看看。都说印尼人懒,可早市上都是勤快人。"
八、写给想去的人:六条实操建议
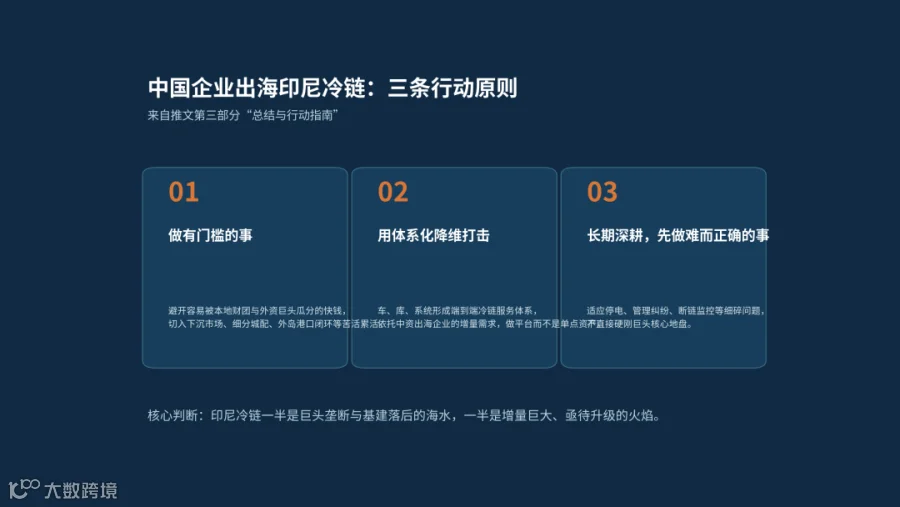
把整场研讨的干货压缩成六条:
第一,别进雅加达冷库的红海。真要建库,去万隆、泗水、三宝垄、棉兰、巨港,或者干脆做区域越库这种轻资产。
第二,单点冷库没有前途,必须绑定链主。找一个有货源的伙伴——本地的、中国的都行——你出资本和装备,他出货和运营。
第三,优先做"车+箱+系统",轻资产高周转。干线、城配、冷箱、IoT温控,回报都比砖头水泥快得多。
第四,外岛从调研开始,用最小成本试错。先看港口、电力、船期和货源,验证一条线再谈资产。
第五,把温控当成信仰。IoT、远程启停、电子围栏、温度档案,不只是技术,是你在印尼活下去的底线。
第六,尊重本地。配额、清真认证、土地谈判、社区关系,每一步都需要本地伙伴和耐心。中国企业的机会,是把高标准建设、数字化管理和运营效率打包成体系,跟着中资企业出海的供应链一起长大。
彩虹永远在后面,而不是在前面。
【声明】本文内容仅为信息分享,不构成任何形式的投资建议。相关数据与分析基于公开资料与过往市场表现,不代表未来走势的承诺或保证。投资者在参与实盘交易前,应全面评估自身的财务状况、风险承受能力及投资目标,充分理解交易规则及潜在风险。市场瞬息万变,投资需保持理性与谨慎。