AI眼镜行业正在经历一场令人不安的异化。这个本应关乎技术突破、场景创新与用户体验的领域,正在被一种名为“口径”的东西所绑架。
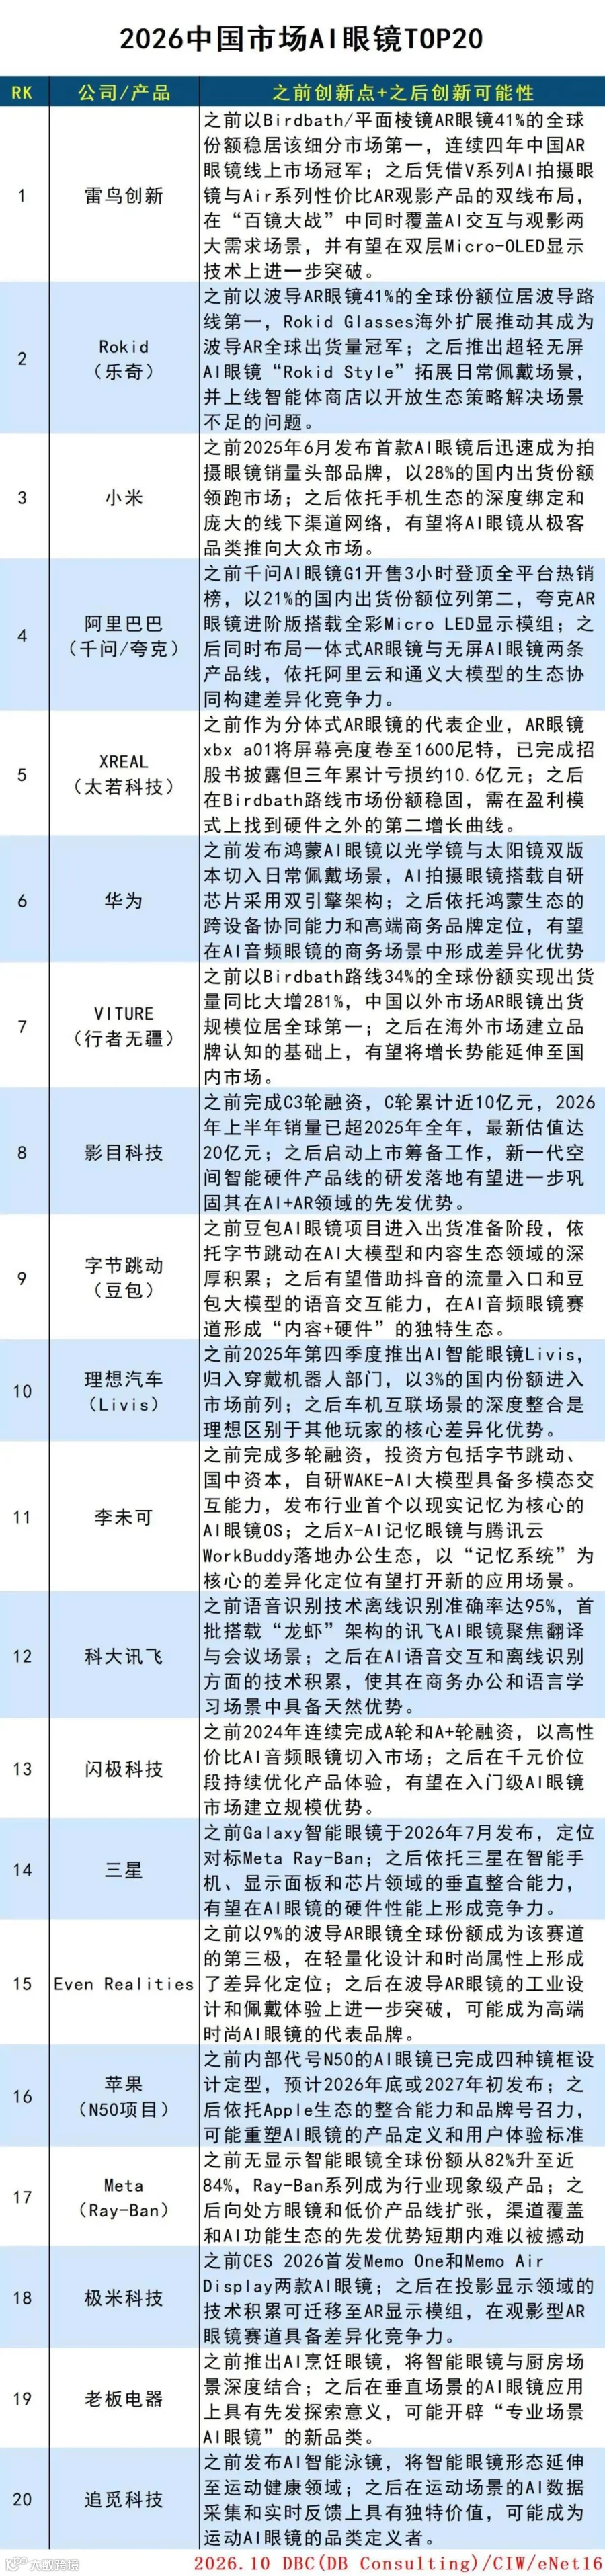
扑面而来的是一连串令人眩晕的“第一”:雷鸟说自己是第一,Rokid说自己是第一,Xreal说自己是第一,小米说自己是第一,阿里说自己是第一。各有依据,有的统计出货量,有的比较销售额;有的覆盖全球,有的只看国内线上渠道;有的把分体式AR眼镜算进来,有的只计一体式AI眼镜。口径一换,第一就可以有很多个。
这不是市场竞争,这是文字游戏。这不是行业繁荣,这是概念通胀。
“第一”之所以被如此激烈地争夺,不是因为“第一”本身有什么技术含量,而是因为“第一”牵动的是估值、入口和议价权。在AI眼镜这个尚未被证明的赛道上,市场份额成了估值最重要的锚。一家企业能否在融资谈判中占据主动,能否在供应链中拿到更优惠的账期,能否在渠道谈判中争取更好的位置,很大程度上取决于它在某一口径下是否“第一”。于是,所有能和这个热门概念扯上关系的公司,都在给自己贴上一个新标签,去竞争行业的“第一”。
这种口径之争,看似是营销策略,实则是价值空虚的症候。当一个行业无法用产品体验、场景价值或商业模式来证明自己的时候,它就会退回到统计口径的泥潭里,用数字的排列组合来制造繁荣的假象。这是AI眼镜行业当前最大的危机,不是技术不够先进,不是资金不够充裕,而是行业集体陷入了一种“用口径替代价值”的思维惯性。
AI眼镜的未来,不在于它能在多少份榜单上拿到“第一”,而在于它能否回答一个根本性的问题:用户为什么需要它?
这不是一个修辞性的追问,而是一个必须被严肃回答的商业命题。目前市面上大多数AI眼镜的功能,实时翻译、第一视角拍摄、导航提示、语音问答,手机都能做,而且在多数情况下做得更好。眼镜要证明的是自己不可替代,而不只是更方便。如果AI眼镜的价值仅仅停留在“不用掏手机”这个层面,那么它的市场天花板将极其有限。因为对于绝大多数用户而言,“掏手机”这件事的摩擦成本,远没有高到需要额外花两三千元买一副眼镜来解决的程度。
真正的场景价值,必须建立在“始终在线”这个AI眼镜独有的硬件特性之上。手机需要被掏出、被解锁、被举起、被操作,而眼镜一直戴在脸上。这种“无感佩戴”和“始终在线”的组合,创造了手机所不具备的交互可能性。实时翻译之所以在AI眼镜上比在手机上更自然,不是因为翻译质量更高,而是因为对话不需要中断,目光不需要转移,交流的连续性得以保持。第一视角拍摄之所以有价值,不是因为画质更好,而是因为双手被解放出来,记录的瞬间与体验的瞬间是同一个瞬间。
但这些场景目前仍然停留在“尝鲜”阶段。它们证明了AI眼镜“能做”什么,但还没有证明用户“必须”用它来做什么。行业需要从“功能展示”走向“场景深耕”,找到那些手机确实做不好、做不了、或者做起来很别扭的事情。这可能是在嘈杂环境中的即时沟通,可能是在双手被占用时的信息获取,可能是在需要保持眼神接触的社交场合中的辅助交互。这些场景不需要很多,但必须足够“硬”——硬到用户愿意为了这个场景忍受续航焦虑、佩戴不适和社交尴尬。
AI眼镜的未来,取决于它能否找到自己的“非它不可时刻”。
口径之争的另一个后果,是行业对“价值”的理解被严重窄化了。在当前的叙事中,AI眼镜的价值被简化为出货量和市场份额,更多的设备进入市场,意味着触达更多用户的机会,意味着更强的上游议价能力,意味着更大的成为“AI时代硬件入口”的可能性。
这套逻辑本身没有错,但它忽略了一个关键问题:当用户买回家的AI眼镜因为场景匮乏而长期闲置时,出货量就不再是价值的证明,而是库存的转移。把产品从厂商的仓库搬到消费者的抽屉里,这不是价值创造,这是价值幻觉。
AI眼镜真正的价值,应该体现在用户的使用时长、使用频次和使用深度上,而不是体现在出货量的统计口径上。一副每天被使用十分钟的AI眼镜,和一副每天被使用两小时的AI眼镜,其价值差异是数量级的。行业需要从“卖出多少”转向“用了多久”,从“市场份额”转向“用户留存”,从“出货量第一”转向“日活第一”。
这需要企业在产品设计和场景运营上投入真正的精力。它需要企业回答:用户第一次使用后的次日留存是多少?一周后还在使用的比例是多少?一个月后呢?这些数据,比任何一份榜单的“第一”都更能说明问题。
更深层地看,AI眼镜的价值还在于它能否成为一个可持续的生态平台。Rokid上线智能体商店,试图用外部开发者的力量解决场景的问题;雷鸟在最新款眼镜上做减法,砍掉扬声器和摄像头,减轻重量、加强续航,让整副眼镜更有经济性。一条路线做加法,赌生态能长出场景;一条路线做减法,先把成本和佩戴体验做到位。两种尝试并行,说明行业仍在摸索产品与需求之间的对应关系。但无论哪条路线,其成功的标志都不是出货量第一,而是有没有开发者愿意为这个平台持续创造价值,有没有用户愿意为这个平台上的服务持续付费。
AI眼镜行业最令人惋惜的地方在于,它本应是一个创新密度极高的领域,却在很大程度上被口径之争消耗了创新的锐气。
硬件层面,光波导加MicroLED技术正在成熟,电池密度在提升,云端多模态API与端侧SoC的分工趋于清晰。曾被称为AI眼镜“不可能三角”的续航、重量、算力,已经得到很大缓解。但一些基础体验问题仍然悬而未决:受形态限制,AI眼镜很难做到入耳式耳机的私密性,安静环境下漏音依然无法避免;带显示功能的AI眼镜还有漏光问题,目前行业内普遍能做到的是大部分角度不漏光,但无法保证所有角度都不漏。这些问题单个看都不算致命,叠加在一起,就构成了用户长期使用的瓶颈。
解决这些问题,需要的是扎扎实实的技术攻关和工程优化,而不是在营销口径上做文章。一副在嘈杂环境中听不清、在安静环境中漏音、在强光下看不清、在暗光下过曝的眼镜,无论它在多少份榜单上排名第一,都无法赢得用户的长期信任。
软件层面,AI眼镜的场景创新同样需要从“功能堆砌”走向“体验深耕”。目前大多数AI眼镜的AI能力仍然停留在“语音助手加摄像头”的层面——用户说一句话,眼镜识别后给出回应。这种交互模式的创新含量极低,与手机上的语音助手没有本质区别。真正的AI眼镜创新,应该是让AI主动感知用户所处的场景和需求,在不需要用户明确指令的情况下提供恰当的信息和服务。这需要多模态感知能力的深度融合,需要端侧算力的显著提升,需要隐私保护框架的重新设计。这些都是硬骨头,但只有啃下这些硬骨头,AI眼镜才能从“戴在脸上的蓝牙音箱”进化为“真正理解用户的智能伴侣”。
AI眼镜的未来,在用户每天早上下意识戴上它的那个动作里,在嘈杂街头对方说的话被清晰翻译到耳边的那个瞬间里,在双手沾满面粉却能用语音调出食谱的那个场景里,在异国他乡迷路时眼前浮现出箭头指引的那个时刻里。

(文/反潮流)
e-Mail:lab@enet16.com