

“
把 该用哪种码 想明白,比纠结 能不能收款 更能决定账清不清、纠纷好不好处理。
财付通新版支付服务协议将于 2026 年 10 月 12 日生效 ,收款码的用法再次被摆上台面。网传“个人收款码要停用” 并不属实 ,但“个人码与经营码混着用” 确实容易踩坑 。本文把两类收款码的差别、升级时机和申请材料, 用一张对照表说清 。
📌 本文看点
01
一张对照表看清两类码
02
四个信号:该升级了
03
三个坑,别踩
WHAT CHANGED
10 月 12 日改的到底是什么
2026 年 9 月 11 日,财付通发布公告,新版《微信支付服务协议》自 2026 年 10 月 12 日起生效。消息一出,“转账超 5000 就冻结”“零钱要停用”之类的说法开始流传,这些 均与官方口径不符 。
这次调整真正涉及的,是 四件事 : 实名核验更细、扣款顺序更透明、自动扣费更好管理、异常交易识别更严格 。对日常买菜、亲友转账、发红包这类场景,协议本身 并不改变使用方式 。
至于收款码,变的不是“能不能用”,而是把两类收款码的 适用场景 标注得更清楚,减少误用。关于个人收款码,监管与支付清算协会此前已多次明确: 不关闭、不停用、功能不变 。
「变的不是收款本身,而是“该用哪种码”这件事,说得更明白了。」
TWO CODES
两类收款码,差的不是“能不能收钱”
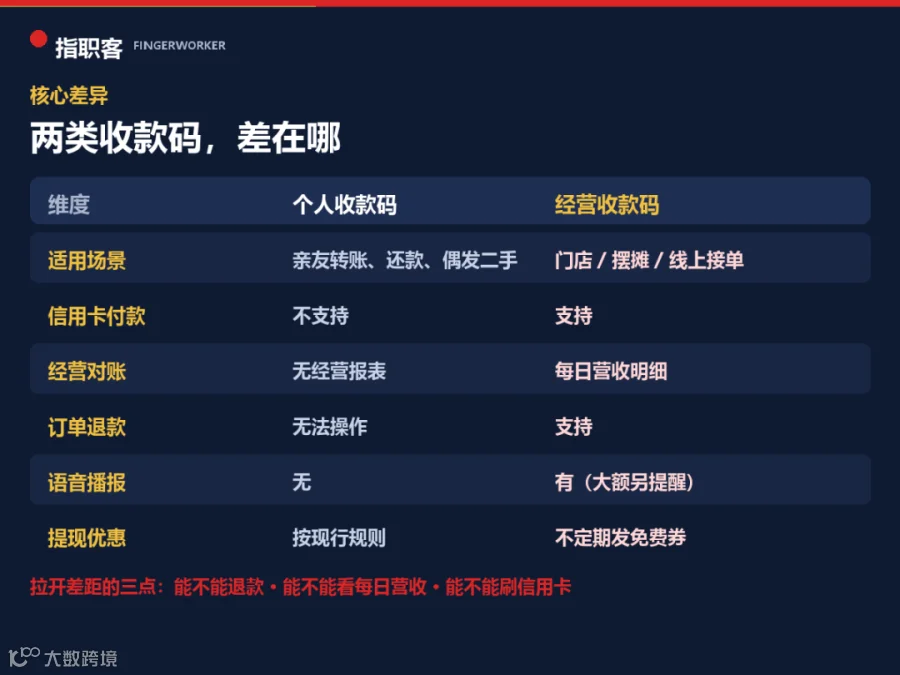
很多人以为个人收款码和经营收款码只是“名字不同”,其实两者在功能上是 两套东西 。
— 两类收款码,差别在这六个维度
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
真正拉开差距的是后半段: 能不能退款、能不能看每日营收、顾客能不能刷信用卡 。这三点在“做生意”的场景里, 一个都绕不开 。
WHEN TO UPGRADE
什么时候该把个人码换成经营码
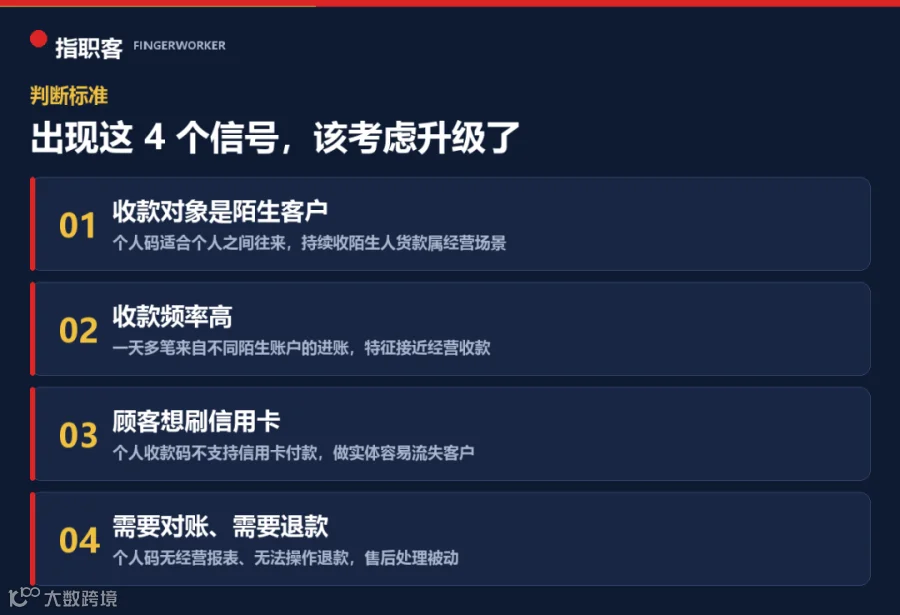
判断标准不在“想不想换”,而在 收款场景匹不匹配 。出现下面 四个信号 中的任意一个,就说明该考虑升级了。
— 出现这四个信号,就该考虑升级
个人收款码适合 个人之间的资金往来 ;持续接收陌生人的货款,属于 经营场景 。
一天里有 多笔来自不同陌生账户的进账 ,这类特征与 经营收款高度接近 。
个人收款码 不支持信用卡付款 ,做实体生意会因此 流失客户 。
个人收款码没有经营报表,也无法操作退款;一旦发生售后纠纷,处理起来 很被动 。
反之,如果只是 偶尔收款、对象固定、金额零星 ,个人收款码 继续使用没有障碍 。
HOW TO APPLY
经营收款码怎么申请,要备什么材料
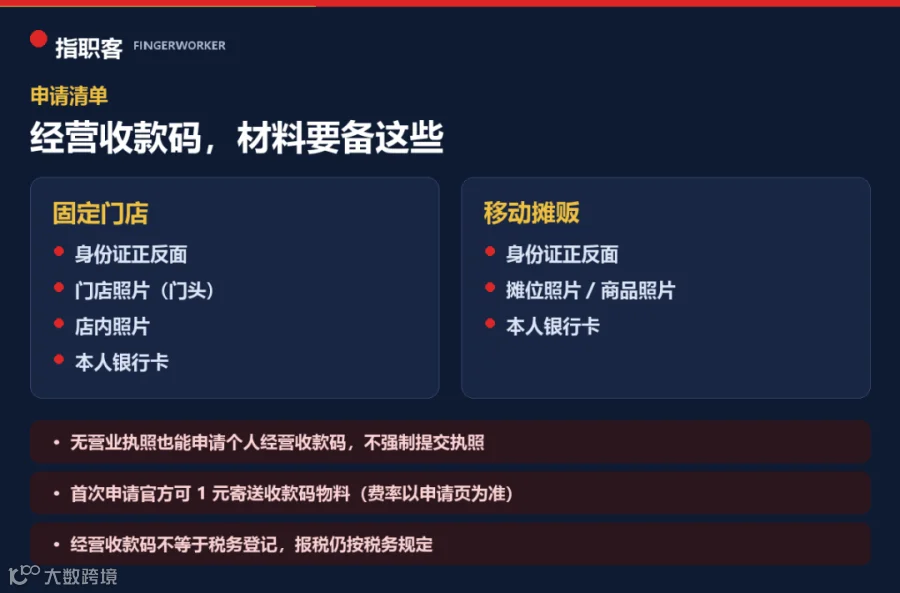
申请并不复杂,按 经营形态 大致分两类。
— 两类经营形态,各要备这些材料
固定门店
身份证正反面、 门店照片(门头) 、店内照片、本人银行卡。
移动摊贩
身份证正反面、 摊位照片或商品照片 、本人银行卡。
几个常被问到的问题
没有营业执照能不能申请?
可以,申请个人经营收款码 不强制提交执照 。
要不要花钱?
首次申请官方可 1 元寄送收款码物料 ;到账费率、信用卡权限等以申请页面和所选经营类目为准(不同类目口径不同,以页面显示为准)。
经营收款码等于税务登记吗?
不等于。是否报税、按多少收入报税,取决于实际经营情况和税务规定, 收款页面不替代税务申报 。
怎么知道申请结果?
结果通过“微信收款助手”通知。
THREE PITFALLS
做生意的容易踩的三个坑

— 这三个坑,踩中一个都麻烦
个人账户的设计初衷是 日常消费与亲友往来 。长期、高频地接收陌生客户货款,即便资金全部合法,也更容易 触发交易核验 ,出现需要补充说明甚至 临时限制收款 的情况。
这类操作与 跑分、代收涉诈资金 的特征高度相似。一旦卷入, 账户会被风控 ,后续申诉也麻烦。
这是 反效果 。风控系统看的是短时间内的 整体行为特征 ,连续多笔接近同一额度的小额转账,恰恰是资金拆分团伙的典型手法,反而更容易触发核验。
CHECKLIST
自查清单:这 6 条,做生意的不妨对着看
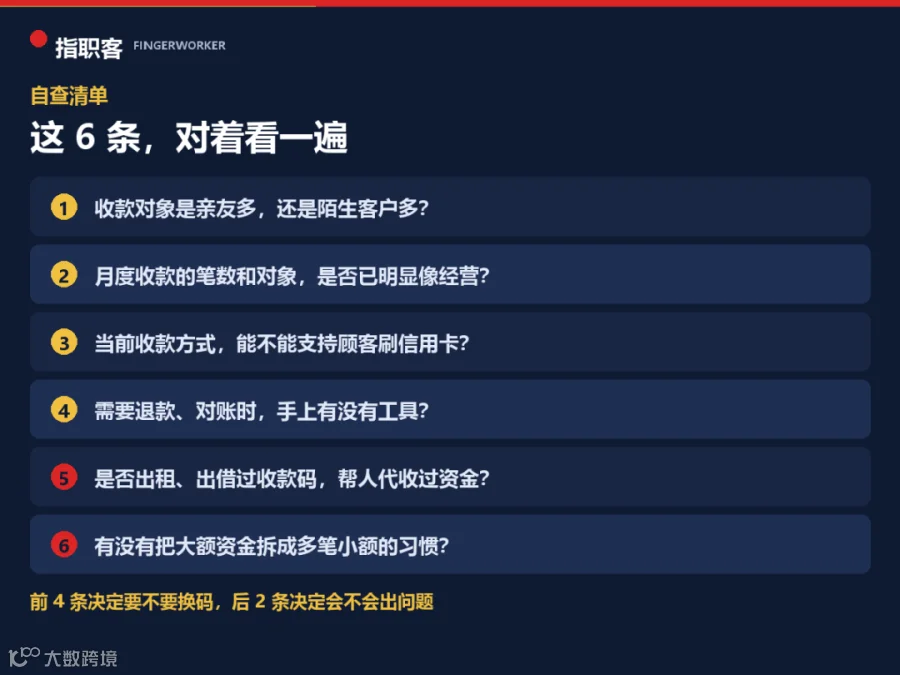
— 六条自查,一条一条对着看
收款对象,是亲友多,还是陌生客户多?
一个月收款的笔数和对象,是否已经明显像“经营”?
当前的收款方式,能不能支持顾客刷信用卡?
需要退款、对账的时候,手上有工具吗?
是否出租、出借过收款码,或帮人代收过资金?
有没有把大额资金拆成多笔小额转账的习惯?
「前 4 条是“要不要换码”的问题,后 2 条是“会不会出问题”的问题。前者影响生意,后者影响账户。」
BEYOND TOOLS
从收款工具回到生意本身
把收款方式理顺,只是经营的起点。对一个人做生意、开公司的人来说,更关心的是: 货款能不能直接进自己的账户 、对账能不能省事、 顾客付款体验顺不顺 。
指职客的收款渠道超市 要解决的正是这件事:把多家收款渠道 聚合在同一个入口 ,商家用自己的收款账户直接收款, 货款不经中间环节 ,对账与提现各走各的规则。商家可以按自己的经营类目,选择匹配的收款方式,把“顾客怎么付、钱怎么到”这两件事 一次配好 。
需要说明的是,收款渠道的开通与费率由对应支付机构按其规则核定,指职客提供的是 渠道接入与统一管理的能力 ,不改变支付机构本身的规则。
指职客 · 收款渠道超市 :多渠道路口聚合 · 货款直连自己账户 · 按经营类目选配。
THE END
写在结尾
10 月 12 日要改的是支付协议细节, 不是让谁不能用收款码 。做生意真正要盯紧的,始终是 场景匹配 四个字—— 用对工具,账才清楚,纠纷才好处理 。
END
免责声明 本文依据公开信息与官方公告整理,仅作一般性科普, 不构成法律、税务或资金操作建议 ;费率、材料、限额等具体口径以支付机构官方页面及主管部门现行规定为准。
官网原文:https://hainankumeng.cn/zixun/shou-kuan-ma-zen-me-xuan.html
我是 {指职客甄选},{长期关注支付与收款工具的实操观察}。
如果你觉得今天这篇有收获,欢迎 点赞、在看、转发 三连,我们下篇见。