


不少车行拿《汽车租赁合同》包装以租代购,试图规避金融监管。司法裁判坚持实质重于形式,两个真实判例讲清:无牌照规模化开展融资租赁业务,合同可能直接认定无效,高额违约金、拖车费或将全部不被法院支持。
在当下汽车消费市场,以租代购模式应用广泛。不少车行和消费者签约时,合同名称写的是《汽车租赁合同》,通篇都是租金、租期、退租这类普通租赁表述,但剥开合同外壳,整套交易完全符合融资租赁的法律特征。
司法审判遵循实质重于形式原则,不会单单依靠合同标题来定性双方的法律关系。
以租代购,也是很多征信存在短板、无法办理银行车贷人群选择的购车途径。当前开展以租代购业务主要采用两种模式,一种是汽服公司(无融资租赁资质)采用经营性租赁+二手车卖模式,一种是持有融资租赁牌照的公司采用直租或融资租赁售后回租模式,但很多人分不清这两者的区别,二者法律责任天差地别:
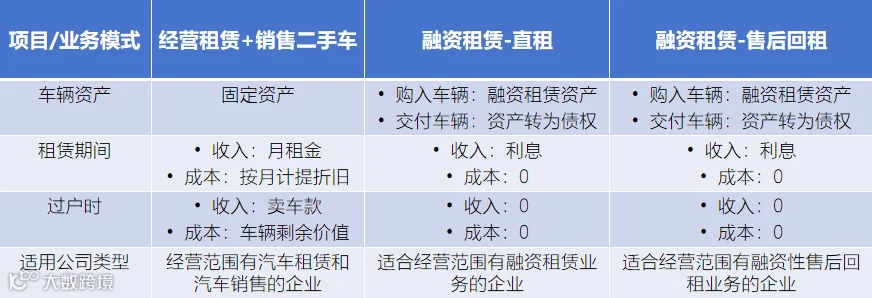
✅ (以租代购)经营性车辆租赁+二手车买卖模式:核心是融物。出租方拿出自己名下已有车辆,承租人支付车辆使用费,租期到期后,把车辆以二手车方式卖给客户并过户到其名下,纯租赁模式车辆风险、维修成本一般由出租方承担,以租代购模式下,一般合同上会约定车辆风险、维修成本由租车人承担。
✅ (以租代购)汽车融资租赁模式:兼具融资 + 融物双重属性。由承租人挑选车型、配置,出租方专门为承租人采购车辆;每期租金包含车辆本金加上资金成本;租期结束满足条件,车辆可过户给承租人。车辆使用期间,违章、事故、维修、保险等全部责任,都由承租人承担。
现实中,大量经营者为绕开金融监管,刻意将融资租赁包装成普通车辆租赁合同。一旦客户逾期、出现强制收车、车辆权属争议,双方就会就法律定性产生巨大矛盾,这也是当前汽车金融纠纷的重灾区。
📚 两个典型判例,看懂法院裁判逻辑
判例一:无牌照车行做以租代购 → 合同整体无效
陈某无法办理银行车贷,与本地一家汽车服务公司签署《车辆长期租赁协议》,合同全文全部采用普通租赁的文字表述。
但真实交易流程是:陈某自主选定车型配置,车行按陈某要求全款采购新车;车辆登记在车行名下,交付陈某使用;分 36 期支付固定租金,租金总额远超车辆裸车价;全部租金结清后车辆过户;租期内违章、事故、维修、保险,一概由陈某承担。
后续陈某资金断裂发生逾期,车行依据这份租赁合同上门收车,同时索要高额违约金、车辆折旧费。陈某起诉抗辩:这笔交易名为租赁,本质属于融资租赁,车行没有融资租赁经营资质,合同应当无效。
法院穿透式审查后认定:该交易满足融资租赁全部构成要件,属于名租实融。
融资租赁属于特许经营业务,该车行未取得监管许可,持续面向社会不特定公众开展业务,扰乱金融管理秩序。依照《民法典》规定,案涉合同整体无效。
👉 重点提醒:合同无效≠不用付钱。法院结合车辆折旧、陈某已付款项,判决陈某支付车辆占有使用费;车行主张的违约金、高额折旧费、服务费,全部不予支持。
判例二:持牌租赁公司的以租代购 → 合同合法有效
一家具备融资租赁资质的正规公司,和企业员工刘某签订《车辆租赁协议》,同样是以租代购模式:刘某选定车辆,公司定向采购,分期付租金,租期届满过户。
刘某后期逾期,租赁公司起诉要求付清剩余租金及违约金。刘某抗辩,合同名租实融,部分条款不公,主张合同无效。
法院审理观点:交易具备融资 + 融物双重属性,构成融资租赁关系;出租方持有合法经营资质,租赁物真实,合同是双方真实意愿,不存在违法情形,融资租赁合同有效,刘某需要按约承担违约责任。
⚖️ 法官实务观点
汽车行业是 “名租实融” 纠纷最高发领域,法官审理案件,核心抓住 3 个关键点:
- 区分两种关系的核心:承租人指定 + 出租人定向采购
如果车辆是车行现成库存,不是专门为客户采购,哪怕约定到期过户,也不一定认定为融资租赁。 - 资质问题不能一概而论
单次零星交易,不一定直接认定合同无效;但持续面向社会大众批量做以租代购,缺少融资租赁许可,或被金融监管等监管部门盯上,存在合同无效风险。 - 合同无效不是简单互相返还
车辆已经实际使用,裁判会结合车辆折旧、双方过错程度做折价补偿,平衡各方权益。
📌 风控提示:车行 & 消费者两边必读
👉 汽车服务商、车行注意
-
不要想用《租赁合同》外壳规避金融特许监管,法院会穿透审查交易实质,只看真实业务,不看合同名字; -
无融资租赁牌照,非专业情况下,规模化运营以租代购业务,极易出现合同被认定无效,约定的高额违约金得不到法院支持; -
合同设置的高额折旧费、拖车费、服务费,一旦被认定为变相收取利息,会被法院依法扣减。
👉 普通消费者签约前务必看清
-
以租代购包含有分期还款行为,具有一定的汽车金融属性,不是普通租车,责任完全不一样; -
遇到无资质车行、逾期后暴力拖车、索要天价违约金,可以主张 “名租实融”,以此抗辩合同效力瑕疵; -
产生纠纷,第一时间保存全套证据:合同原件、转账流水、聊天记录、收车视频,是维权核心材料。
老梁提醒: 一纸合同标题不能掩盖真实交易。无论作为经营者还是购车消费者,看懂 “名租实融” 背后的法律边界,才能提前规避风险,减少不必要的诉讼损失。
#以租代购 #汽车融资租赁 #名租实融 #汽车金融风控 #法律实务 #直租 #汽车租赁
解决行业痛点 · 打通盈利闭环 · 实现合规扩张
从事汽车以租代购业务,无论是新人入行从零起步,还是成熟门店扩大规模,都在被一系列核心难题困扰:
业务合规路径不清晰,不敢放手开展;团队搭建不成体系,管理效率低下;合同条款不规范,纠纷频发风险高;财务账目混乱,成本与现金流难以管控;风控审核与贷后管理薄弱,坏账率居高不下;车辆事故纠纷处理棘手,赔付问题难以解决;获客渠道单一,客户转化效率低,盈利增长缓慢。
导师介绍|梁斌 先生

靠谱金服股东&合伙人 | 汽车以租代购实战领军人物,1979年生,安徽人,清华大学MBA
2006年进入汽车租赁行业,深耕汽车金融与以租代购领域近20年
2010年 —2015年 任深圳市赢时通以租代购总经理
2017—2019年 联合创建秒台车、八保舟,并出任总经理
累计车辆投放规模超20亿、团队管理经验超2000人
历经行业头部平台全周期操盘,精通业务全流程、合规体系、风控模型、团队管理与规模化扩张,只讲实战干货,只教落地方法,只传可复制的盈利体系。
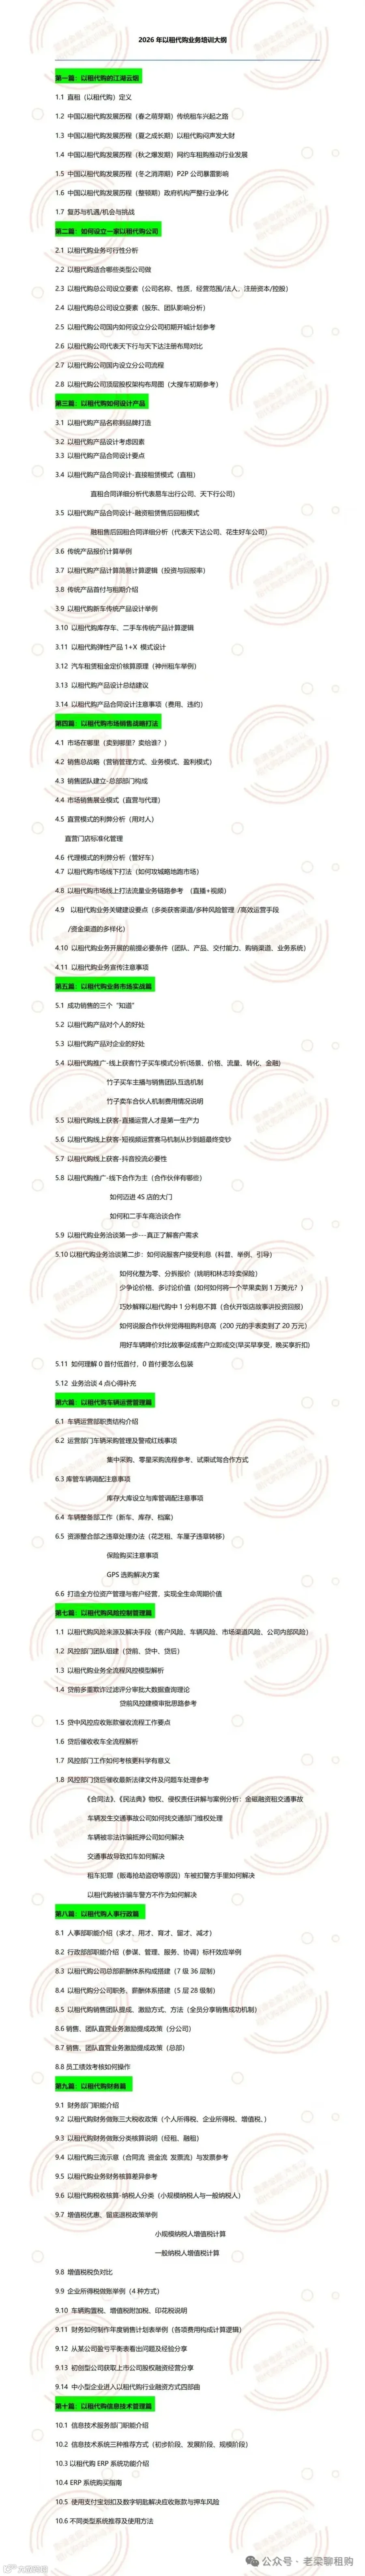
课程内容|10套专业PPT·全体系覆盖
行业合规政策解读 + 业务0-1启动全方案、团队搭建、薪酬绩效与标准化运营管理、财务规范、成本控制与现金流健康管理、全流程风控审核、贷后管理与逾期处置、标准合同设计与法律风险前置规避、事故全责、无力赔偿等高风险纠纷处理、多元化获客渠道搭建与高转化成交话术、真实行业案例深度复盘与问题诊断、现场一对一答疑 + 个性化运营指导
适合人群
意向入行人群:想系统了解以租代购行业、市场空间、盈利逻辑与风控核心
行业从业者/企业负责人:已开展业务,希望合规经营、提升效率、扩大规模、降低风险
机构转型拓展:车抵贷公司、汽车金融公司、融资租赁公司、SP公司、汽车经销商集团、担保公司等,实现从0到1业务落地与模式升级
已经参加并开展以租代购业务的550+学员中部分品牌展示

培训信息
2天1晚密集授课,聚焦10大核心实战模块,全程围绕真实经营场景拆解实操方法,学完即可落地执行,会后赠送190M行业机密文档资料包,含合同模板、风控流程、合规获客方案、薪酬体系,拿来即用;协助会员对接全国30+省市近600位行业同行,拓展人脉资源,交流实战经验,共享行业信息;现场匹配优质资金方、车源渠道、法务资源,解决业务周转、车辆供应、合规风控难题;加入靠谱金服终身行业交流群,享受梁斌导师后续线上答疑、企业孵化陪跑、行业动态实时分享、优质资源持续对接。
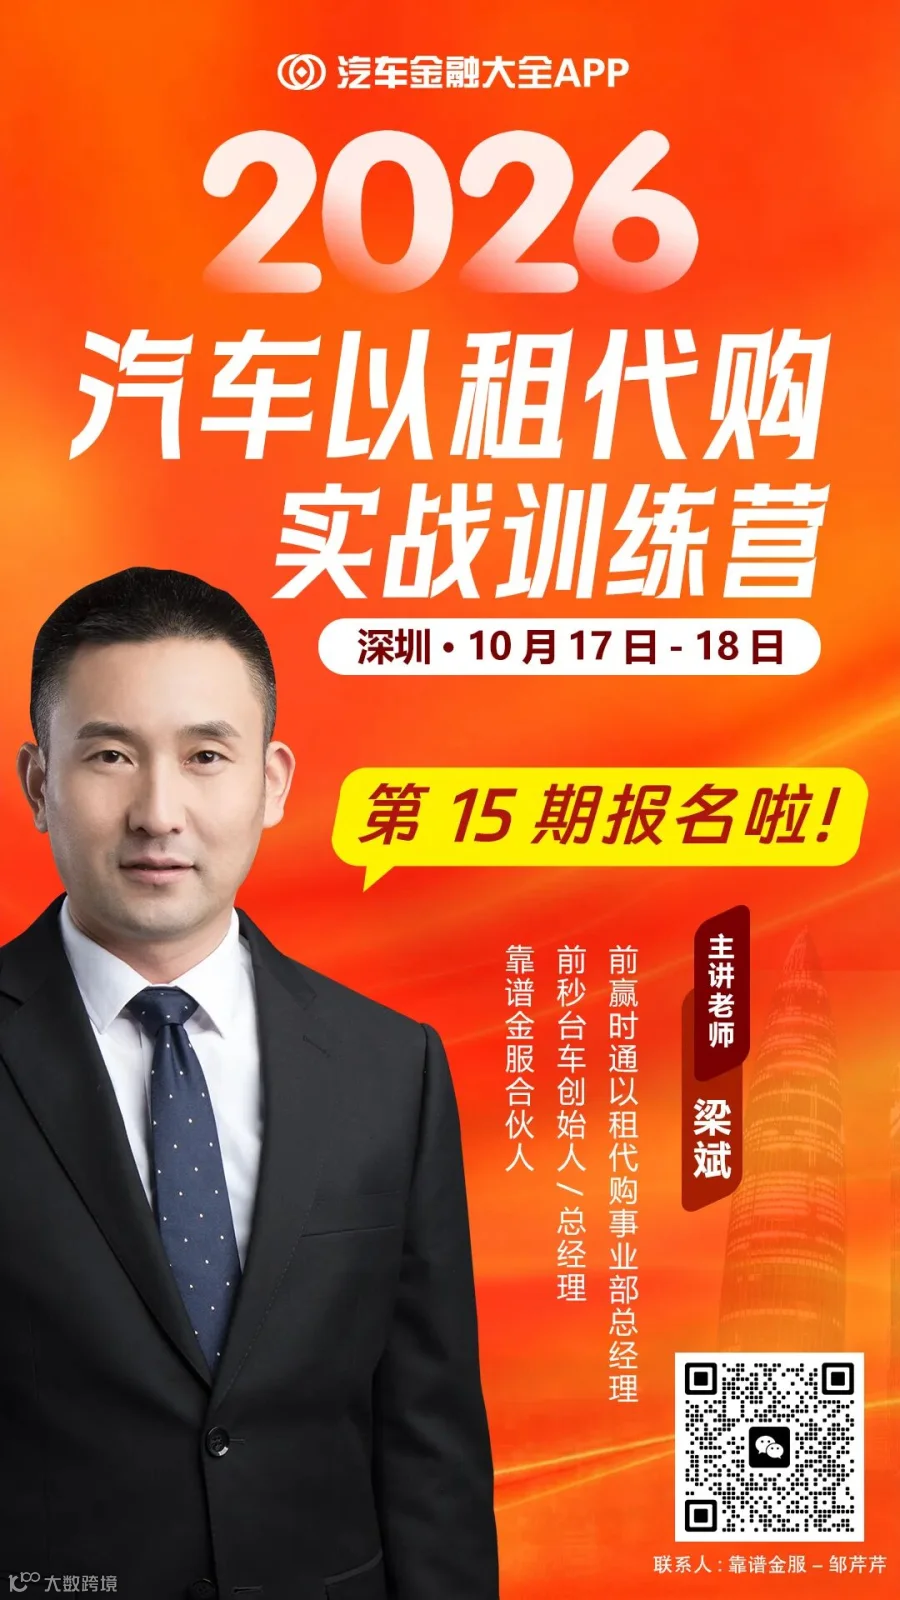
📅 培训时间:2026年17月10日-18日
📍 培训地点:深圳
📲报名咨询:扫码海报二维码立即锁定名额
点关注,跟主编交个朋友 ↓↓↓
汽车融资租赁直租赛道老兵,中国首批以租代购产品实践者。亲历行业从单台试水到万台爆发的销售跃升,见证头部企业潮起潮落的发展周期。半生深耕,满是实战干货;一杯薄酒,共话以租代购江湖风云。欢迎点赞、评论、转发、添加好友。

| 汽车金融大全APP |
诞生于2013年8月31日
公众账号关注人数超过75000人
定位于做汽车金融行业的连接器,
五大产品超市免费代理
靠谱车抵贷产品超市
靠谱好车——汽车以租代购大超市
新车金融超市
二手车金融超市
汽车金融大全APP超过140000汽车金融人下载使用(安卓用户下载请加我 18500997284)
小程序靠谱计算器超过250000同行使用
小程序靠谱找人 超过20000人使用招聘求职对接