京津冀、长三角、珠三角三大核心集群差异化定位
同样是19999元,你会买一台苹果折叠屏手机还是能帮你做家务的机器人?
2026年以来,机器人赛道从产品端到资本端动作频频。
9月20日,启元在上海正式发售启元Q1和启元T1两款个人机器人。与面向工业、商业场景的机器人不同,这两款产品从一开始就主打个人和家庭场景,希望把机器人的场景延伸到陪伴、娱乐、AI学习、户外伴行和影像创作等个人生活领域。
启元机器人CEO田华在此前媒体采访中提出,品牌对个人机器人的目标定位,是打造机器人领域的“苹果”。而发布会公布的产品售价,恰好与前几天热度颇高的苹果折叠屏iPhone Duo处于同一价格区间。
同日,具身智能企业智身科技宣布完成数亿元B轮融资,其机器人累计量产突破1.5万台,单月产能较去年月均水平提升超10倍;同一天,阿里入股墨奇智能,蚂蚁入股天机智能,启元机器人接入腾讯云WorkBuddy。
一天之内,从整机到具身大脑、从核心零部件到消费级产品,互联网巨头在具身智能的四个环节同时落子。
一系列密集动作指向同一个趋势:具身智能机器人正告别“概念机”阶段,行业竞争的评价维度从技术突破延伸至规模量产、稳定交付与真实场景应用,产业从“讲故事”进入“拼产品”。
那么,中国机器人产业的区域版图,究竟是怎样一幅图景?京津冀、长三角、珠三角三大核心集群的形成,又遵循着怎样的空间布局逻辑?
三大集群的差异化定位:资源禀赋决定产业分工
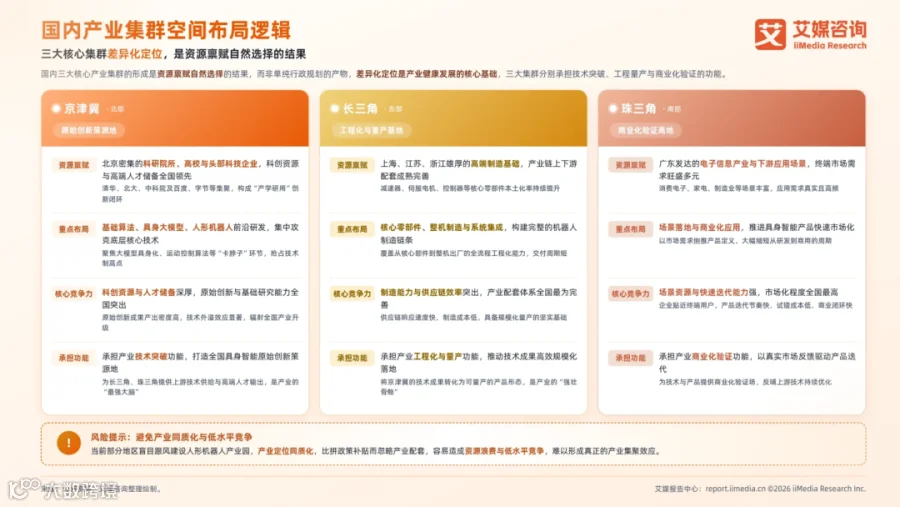
iiMedia Research(艾媒咨询)发布的《2026年中国具身智能行业发展趋势及典型企业研究报告》显示,国内具身智能已形成京津冀、长三角、珠三角三大核心产业集群,其形成是资源禀赋自然选择的结果,而非单纯行政规划的产物。京津冀、长三角、珠三角分别承担着技术突破、工程量产与商业化验证的核心功能,差异化定位是产业健康发展的基础。
点击获取完整报告 >>艾媒咨询 | 2026年中国具身智能行业发展趋势及典型企业研究研究报告
1.京津冀产业集群:原始创新策源地
北京密集的科研院所、高校与头部科技企业构成了全国最深厚的科创资源池。清华、北大、中科院及百度、字节跳动等企业集聚,形成“产学研用”创新闭环。产业布局聚焦基础算法、具身大模型、人形机器人前沿研发,集中攻克底层核心技术。
天津发力高端工业机器人;河北在并联机器人、移动机器人、特种机器人方面出台各类政策吸引相关企业开展研发制造。北京已形成38068家机器人企业集聚,成为北方地区机器人产业创新高地。
2023至2025年,北京机器人产业营收从150亿元攀升至518亿元,年均复合增速超85%,整机企业全国占比超20%,稳居国内第一梯队[1]。
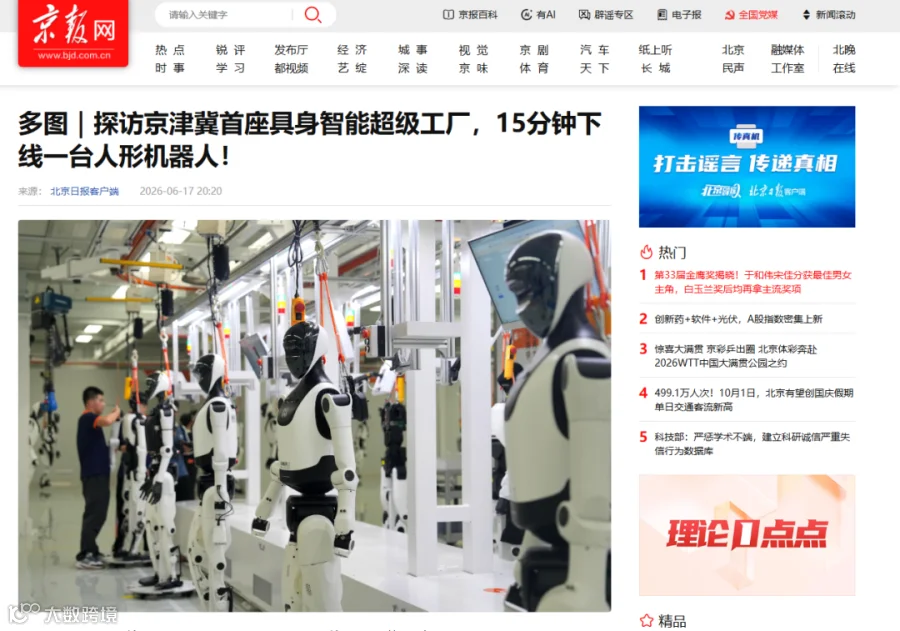
北京亦庄已聚集机器人与具身智能生态企业300多家,产业链规模超200亿元,落地多条千台级人形机器人中试量产线[2]。北京设立100亿元的机器人领域高精尖产业投资基金,已带动社会资本投入超过530亿元,7家具身智能企业新晋独角兽,数量居全国首位[3]。
来源于北京日报
2.长三角产业集群:工程化与量产基地
上海、江苏、浙江雄厚的高端制造基础,为机器人产业的规模化落地提供了坚实支撑。长三角8座城市共有机器人相关企业11324家,其中上海3337家、苏州2392家、杭州1782家,三市合计占比66.3%,构成第一梯队[4]。
上海:最完整的机器人产业中心。上海是长三角最完整的机器人产业中心,3337家相关企业中上市企业75家,占8城总量的34.9%[4]。
苏州:51家机器人本体制造企业居首位。苏州拥有51家机器人本体制造企业,居长三角八城首位,在承接上游核心零部件与下游系统集成的关键环节表现突出[4]。
南京:南京在工业机器人细分赛道保持领先,2025年全市工业机器人出货量超过5万台,同比增长35%,位居全国第一。
杭州则形成“头部企业带动产业聚集”的发展风格,2025年具身智能产业集群产值达1068亿元[4]。
长三角的核心优势在于制造能力与供应链效率,产业配套体系全国最为完善,减速器、伺服电机、控制器等核心零部件本土化率持续提升。2025年,长三角机器人产能、出口量占全国50%以上,核心零部件本地化率近100%,整体国产化率达94%[5]。这一区域承担着将京津冀技术成果转化为可量产产品形态的关键角色,是产业的“强壮骨骼”。
3.珠三角产业集群:商业化验证高地
广东发达的电子信息产业与下游应用场景,造就了中国机器人产业市场化程度最高的区域。广东已形成以广州、深圳、佛山、东莞为核心、珠三角协同发展的产业格局,全省初步建立“关键零部件-整机制造-集成应用”全产业链。
在2026年2月广东省人民政府新闻办公室举行的“‘十四五’广东成就”系列主题新闻发布会上披露的数据显示,2025年广东工业机器人、服务机器人产量分别达33.63万台和1518.21万台,占全国总产量的43.5%和81.7%,其中工业机器人产量连续六年位居全国第一。
当前,广东机器人产业已构筑起“核心零部件-本体制造-系统集成”全链条格局。税收数据显示,2025年,广东核心零部件企业户数近万户,占机器人企业总户数的78%,相关产品销售收入近三年年均增长7.4%,特别在伺服电机、控制器、传感器等关键部件上,部分企业已达到国际先进水平[6]。
从细分领域看,本体制造稳健增长,2025年本体制造企业户数超1000户,占机器人企业总户数的9%,相关产品销售收入近三年年均增长7.1%;系统集成企业发展迅速,2025年,系统集成企业户数超1500户,占机器人企业总户数的13%[6]。
不少产业供应链扎根珠三角,企业运营成本随之大幅下降。例如众擎机器人将智能制造基地落户深圳南山,靠着大湾区产业链构建起核心零部件的“2小时供应链响应圈”。南山区已实现“一区造全机”,半径1公里内可完成方案设计、打样测试、小批量生产。
这种场景资源与快速迭代能力,使珠三角成为机器人产业商业化验证的理想试验场,以真实市场反馈驱动产品迭代。
4.中西部地区崛起
中西部地区依托资源与成本优势快速崛起。
根据湖南省政府新闻发布会披露的数据,2025年湖南省智能机器人产业链规模已接近500亿元,近三年产业平均增速超过30%。
成渝地区成为西部增长极,智元机器人西南基地首批200台人形机器人已下线。重庆依托汽车产业发展工业机器人系统集成,豪能传动建成年产24万件人形机器人关节模组产线。
武汉布局服务机器人与智能装备,对实现场景应用的主体实行双边奖补。
合肥依托中科大等科研资源,走“科研院所+政府基金”路线。沈阳百亿具身智能产业集群雏形初显,2026年上半年产值实现大幅增长。


“机器人之城”竞争打响:珠三角数量领跑
截至2026年9月29日,全国共23座城市集聚超万家机器人企业。从数据看来,深圳、广州、北京、上海、苏州五座城市合计占榜单23座城市总量的近一半,形成了中国机器人产业的核心和第一梯队。
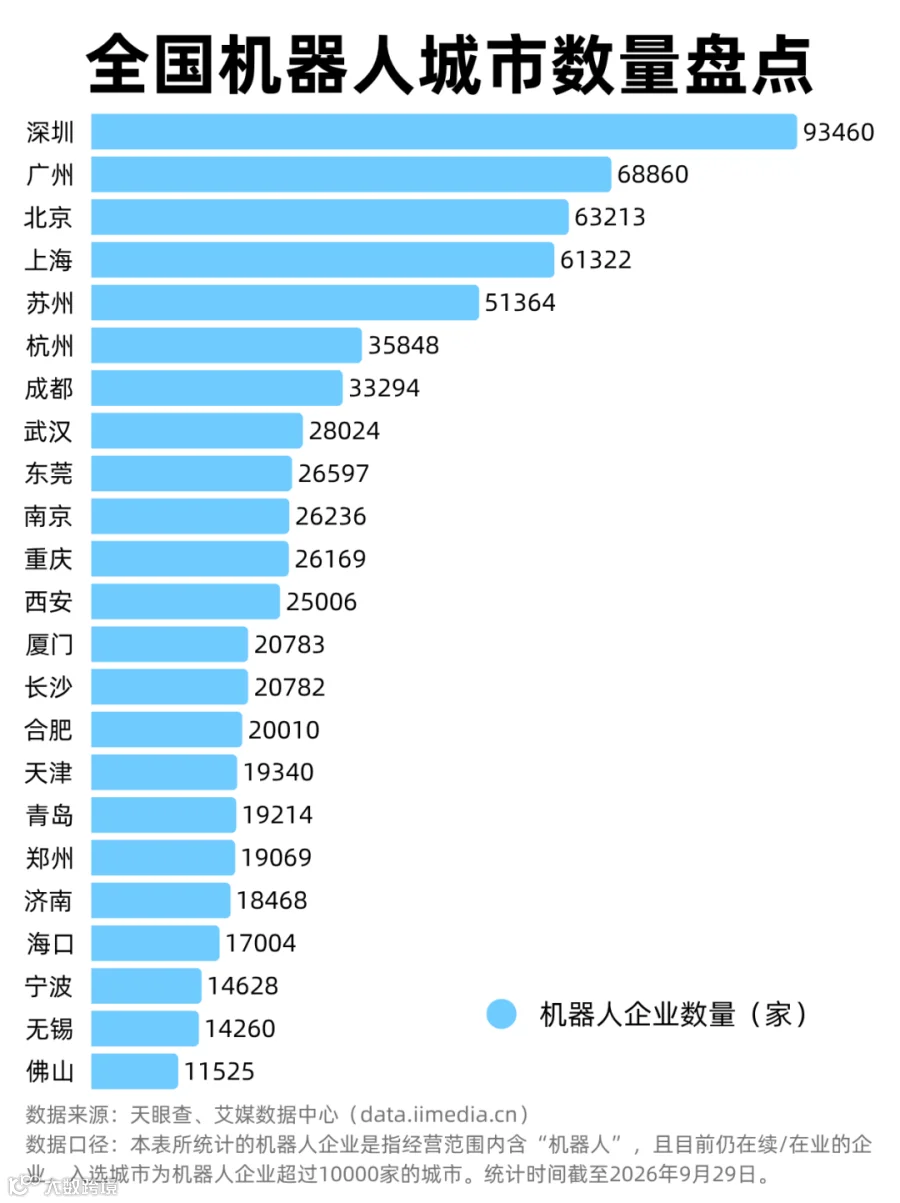
深圳:深圳已形成从核心零部件到各类整机较为完善的产业布局,头部人形机器人企业的国产化率超过90%,产业链供应链的深圳本地化率最高能超过60%[7]。
深圳市统计局数据显示,2025年,人形机器人整机产业快速增长,产品产量达34.34万套,同比增长83.1%。另据《深圳市机器人产业发展白皮书(2025年)》,2025年深圳市机器人产业总产值突破2400亿元,同比增长超过20%,创下历史新高。
广州:依托汽车制造优势,集聚机器人企业超6万家,覆盖工业机器人与人形机器人领域,形成“汽车+机器人”协同模式。小鹏机器人正式启用全球首条高阶通用人形机器人自动化产线,核心制程自动化率超过80%,推动人形机器人从实验室走向规模化量产。
东莞:东莞是珠三角制造配套重镇,以拓斯达、李群自动化等为代表。东莞XbotPark机器人基地通过“政府支持+企业化运作”模式,近年来基地已孵化超80家机器人及智能硬件企业,初创企业生存率高达80%。东莞“5分钟找到供应商,半小时完成配套”的极简模式,已是珠三角机器人产业发展的常态。
上海:作为长三角产业集群的核心城市,上海强于整机研发和高端制造,已建成国家地方共建人形机器人创新中心。
根据《上海市具身智能产业发展实施方案》,到2027年,上海市具身智能核心产业规模突破500亿元。另据预测,2030年核心产业规模可达1000亿元。智元机器人作为上海本土企业,2025年全年出货量超5100台,位居全球第一,占39%市场份额。计划全年量产目标为数万台[8]。
苏州:聚焦精密传动领域,绿的谐波减速器技术全球领先,是“整零协同”典范。2025年,昊志机电专注研发适配具身智能机器人的一体化集成方案,涵盖小型化关节模组、颠覆性创新谐波减速器、具备世界级力控精度的六维力传感器及先进控制系统,目前已向机器人行业头部企业提供样品进行测试验证。其创新推出双刚轮谐波减速器,仅0.32kg的超轻自重,相较于传统谐波减速器大幅减重68%。
杭州:以宇树科技为龙头,构建“大模型-本体-场景”全链条生态。数据显示,宇树科技2025年人形机器人出货量超5500台,位居行业首位。杭州在机器人本体及场景应用方面形成了独特优势,其“大模型-本体-场景”全链条生态为产业发展提供了强大支撑。
北京:作为京津冀产业集群的核心城市,北京侧重算法、原型机研发及“大脑”“小脑”技术。目前,北京已形成超6万家机器人企业集聚,松延动力等新兴企业迅速崛起。北京在具身智能领域的发展处于领先地位,但在龙头企业数量和产业链创新引领能力方面仍有提升空间。
天津:聚焦整机和核心零部件生产,在高端工业机器人领域形成优势,形成了以自主核心技术、关键零部件、特色产品、行业系统解决方案为一体的完整产业链。天津在机器人整机和核心零部件生产方面具有较强竞争力,但在创新引领和商业化落地方面仍需加强。
河北:主攻系统集成和特种机器人,在并联机器人、移动机器人、特种机器人方面出台各类政策吸引相关企业开展研发制造。河北已形成以自主核心技术、关键零部件、特色产品、行业系统解决方案为一体的完整产业链。河北在特种机器人领域具有独特优势,但产业链规模和技术创新能力仍有提升空间。
武汉:布局服务机器人与智能装备,对实现场景应用的主体实行双边奖补。2026年,武汉人工智能产业核心产值达1254.9亿元,企业总量1567家;2026年人形机器人产业规模预计突破80亿元,本地零部件配套率超75%。武汉已形成覆盖31个关键零部件、产业链完整度达85%的体系,集聚6家整机企业、超80家核心企业及近千家关联企业[9]。
光谷东智作为华中地区首家具备完全独立生产、研发和交付服务能力的人形机器人整机厂商,2025年4月部分投产,现阶段年产能300台,计划2026年超1000台。
成都:主攻特种机器人,智元机器人西南基地首批200台人形机器人已下线。成都集聚超3万家机器人企业,形成龙头企业引领、整机企业为骨干、配套企业协同支撑的产业发展格局。
重庆:依托汽车产业链发展工业机器人系统集成,豪能传动建成年产24万件人形机器人关节模组产线。重庆集聚超2万家机器人企业,形成集研发、制造、检测、集成于一体的产业链。重庆在工业机器人系统集成方面具有较强竞争力,但核心零部件研发能力仍有提升空间。
西安:聚焦航空航天特种作业机器人,依托国防军工背景,在特种机器人领域形成独特优势,在航空航天特种作业机器人领域具有领先地位。代表企业有西安达升科技(抗辐射特种机器人、工业机器人)、陕西秦川高精传动(机器人用精密减速器)、安森智能(防爆巡检机器人)、中航创世机器人(智慧康养机器人)、六环传动(机器人关节减速器)。
合肥:依托中科大等科研资源,走“科研院所+政府基金”路线,在机器人核心零部件研发方面形成优势。合肥已集聚超2万家机器人企业,在核心零部件研发方面具有较强竞争力。科大讯飞依托AI大模型技术优势,在具身智能“大脑”层面提供语音交互与认知决策能力支撑。
沈阳:沈阳已布局国家机器人创新中心、辽河实验室工业具身智能中试验证平台等高能级创新平台,加快搭建“算力-训练场-研发制造-中试基地-场景应用-检验检测”完整产业生态链条。新松机器人是中国机器人产业化起点,国产点焊机器人系统研发企业。
《2026年中国具身智能行业发展趋势及典型企业研究报告》
戳下方小程序直达报告页面👇
从“有趣”到“有用”:产业逻辑的转变
繁荣的产业图景之下,需要警惕同质化的竞争。国家发展改革委相关负责人明确表态:机器人产业必须因地制宜,健康有序发展,立足本地的资源禀赋和产业优势,找准定位,防止盲目跟风、一哄而上。
iiMedia Research(艾媒咨询)发布的《2026年中国具身智能行业发展趋势及典型企业研究报告》同样指出这一问题:当前部分地区盲目跟风建设人形机器人产业园,产业定位同质化,比拼政策补贴而忽略产业配套,容易造成资源浪费与低水平竞争,难以形成真正的产业集聚效应。
中国具身智能产业正站在“概念热”与“工程化”的分水岭上——高校与科研机构在基础理论和核心算法方面具备较强能力,但工程化水平低,实验室技术与真实场景适配不足;企业在整机制造与场景落地取得进展,但底层核心技术积累不足,核心部件仍依赖进口。
三大集群分别承担的技术突破、工程量产与商业化验证功能,恰恰需要形成有效的协同闭环,而非各自为战。具身智能的技术特性决定了产业协同的紧迫性,但真正难点在于泛化能力——机器人在不同环境、不同任务中的适应水平。
破解这一难题,需要大规模真实场景数据的积累,而数据正来自规模化部署。智身科技联合创始人刘宇龙认为:“随着机器人不断进入真实场景,规模应用也在反过来推动技术进化,形成‘产品应用-数据积累-模型迭代-产品升级’的迭代机制。”
随着工业和信息化部《关于联合开展2026年度人形机器人与具身智能实景实训专项行动的通知》的正式发布,机器人核心零部件国产化目标被进一步明确,各地方政府加速布局机器人产业集群,从税收优惠、人才引进到产线补贴,为行业发展提供了多维度的制度支撑与资源倾斜。
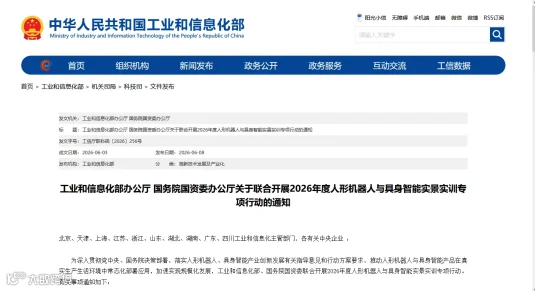
来源于中华人民共和国工业和信息化部
中国机器人产业已经走过了从无到有的阶段。下一程,考验的不再是谁能造出更炫的样机,而是谁能以更低的成本、更快的速度、更稳定的品质,将机器人送进工厂、医院、家庭和商场。
对此,艾媒咨询CEO兼首席分析师张毅在接受《第一财经》采访时指出,个人机器人有成为新的终端入口的潜力,但还有一段比较长的路要走,必须迈过多道门槛,诸如更自然的交互方式、拥有理解物理世界的能力、应用生态丰富、安全边界构建等等。
机器人最终不是摆在展厅里的展品,而是要进入真实世界,替人完成工作,创造真实价值。这既是产业的归宿,也是区域竞争格局演变的最终裁判。
[1] 人民网《“政策+市场”驱动 机器人“加速跑——税收护航北京机器人产业一线调研》
[2] 新华网《北京亦庄机器人快步“跑”进市场》
[3] 每日经济新闻《2026世界机器人大会在北京亦庄开幕,已设立百亿机器人产业基金》
[4] 21经济网《宇树开启申购 盘点长三角八城超万家机器人企业 沪苏杭构成第一梯队》
[5] 无锡新媒体《长三角何以领跑具身智能新赛道?》
[6] 国家税务总局广东省税务局《税收数据折射广东机器人产业“攀高向新”加速度》
[7] 深圳特区报《深圳具身智能机器人风头盛 产业链供应链的深圳本地化率逾六成》
[8] 第一财经《成立3年出货量全球第一,上海人形机器人企业还有这些目标》
[9] 新华网《湖北武汉加速构建人形机器人产业发展生态》
出品机构:艾媒咨询
排版:夜莺
审核:淮山


上新 | 艾媒硬科技研究院
AI


艾媒旗下全域硬科技研究平台,覆盖人工智能、具身智能机器人、芯片算力、商业航天、GEO空间智能、AI生物医药、先进制造等赛道。专注深度产业链拆解、赛道研判、企业竞争分析、科创趋势研究,为政企、资本、产业提供专业研究背书与定制化咨询服务。